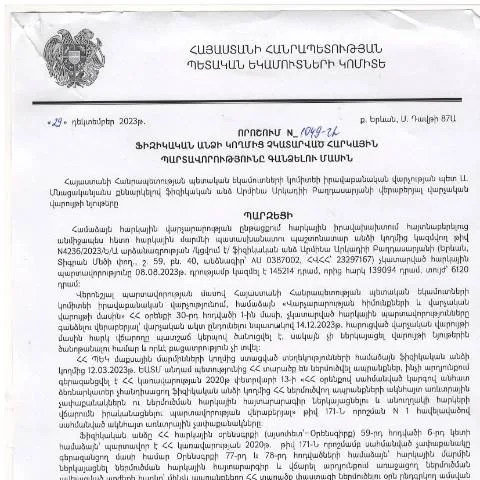
Վարկանիշային Նվազեցում. Հարկային Պարտավորությունների Աղբյուրը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 29.12.2023թ․ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1049-Ա որոշումը նվիրված է այն քաղաքացիներին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշումը կարևոր դեր ունի հարկային համակարգում, քանի որ այն դնում է իրական գործողություններ, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման համար:
Ընդհանուր Վերանայման Նպատակ
Այս փաստաթուղթը նախատեսում է մի շարք գործողություններ, որոնք ուղղված են հարկային պարտավորությունների գանձման գործընթացի պարզեցմանը և արդյունավետությանը: Այն սահմանում է, թե ինչպես և երբ պետք է քաղաքացիները կատարեն իրենց հարկային պարտավորությունները, ինչպես նաև հետևողական միջոցառումները, որոնք կիրառվում են համապատասխան օրենսդրության շրջանակներում:
Զարգացումներն ու Գրանցման Պրոցեսը
Այս որոշման շրջանակներում քաղաքացիները պետք է գրանցվեն ՀՀ ՊԵԿ էլեկտրոնային հարթակում՝ օգտագործելով իրենց ID քարտերը և էլեկտրոնային ստորագրությունները։ Գրանցման գործընթացը ներառում է հետեւյալ քայլերը:
- Գրանցվել պետական հարկային ծառայության կայքում:
- Առաջին անգամ օգտվելու համար անհրաժեշտ կլինի լրացնել Dimum Dzev N2 ձևը:
- Ներբեռնել անհրաժեշտ փաստաթղթերը, ինչպիսիք են անձնագիրը և հարկային հաշվեկշիռը:
Հարկային պարտավորությունների գանձման ժամկետները
Հարկային պարտավորությունների կատարելու ժամկետները կարող են փոփոխվել, սակայն հիմնականում դրանք սահմանվում են ամսվա առաջին 10 օրերին։ Իրավաբանական վարչությունը ապահովում է, որ բոլոր քաղաքացիները լինեն տեղեկացված դրանցից:
Կազմակերպվելու Համար Անհրաժեշտ Պահանջները
Քաղաքացիներն, ովքեր ցանկանում են կատարել իրենց հարկային պարտավորությունները, պետք է ապահովեն, որ ունեն բավարար փաստաթղթեր, որոնք կարտացոլեն իրենց ֆինանսական վիճակը։ Այդ պահանջները ներառում են, բայց չեն սահմանափակվում, հետևյալների վրա:
- Նորतम հարկային հայտարարությունները:
- Կատարված եկամուտների հաշվարկները:
- Անձնագրային տեղեկությունները:
Նպատակային Խմբերը
Այս որոշումը նախատեսել է նաև հատուկ խմբեր, ինչպիսիք են:
- Ամենամեծ եկամուտների ստացումն ունեցող ֆիզիկական անձիք:
- Երեխաներ և անապահով ընտանիքներ:
Այս խմբերը կարող են դիմել հատուկ օգնականների, ովքեր կօգնեն նրանց կարգավորել իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունների անտեսման հետևանքները
Հարկային պարտավորությունները չկատարելու դեպքում քաղաքացիները կարող են ենթարկվել որոշակի պատիժների, որոնք կարող են ներառել:
- Վճարների ավելացում:
- Այնպես որ, հարկային մարմինն ունի իրավունքը սկսել հարկային ընթացակարգեր:
Այսպիսով, հարկային պարտավորությունները չկատարելը կարող է հանգեցնել ոչ միայն ֆինանսական կորուստների, այլեւ իրավաբանական հետևանքների:
Լրացուցիչ Տեղեկատվություն և Հաշվարկներ
Քաղաքացիները պետք է ուշադրությամբ հետևեն իրենց հարկային պարտավորություններին, քանի որ դանդաղեցումը կամ անտեսումը կարող են հանգեցնել այցերի պետական մարմիններ:
Հարկային մարմնին դիմելու դեպքում անհրաժեշտ է ունենալ բոլոր համապատասխան փաստաթղթերը, որոնք կարող են աջակցել դիմումը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը կարող է փոփոխվել կախված քաղաքացիների ֆինանսական վիճակից:
| Հարկային պարտավորության տեսակը | Եթե չկատարվել | Եթե կատարվել է |
|---|---|---|
| Արտաքին եկամուտներ | Ուժեղ պատժամիջոցներ | Դադարեցվում է |
| Սոցիալական ապահովություն | Հատուկ տեղեր | Լրացուցիչ աջակցություն |
Այսպիսով, քաղաքացիները պետք է պատկերացում ունենան, թե ինչպիսի հետևանքեր կարող են ունենալ, եթե չկատարեն իրենց հարկային պարտավորությունները:
Անհրաժեշտ Փաստաթղթերի Հավաքում
Վերջին փուլում հարկային պարտավորությունների գրանցումն ու նրանց կատարման գործընթացը կարող է հեշտացնել անհրաժեշտ փաստաթղթերի ճիշտ հավաքումը:
- Հարկային հաշվետվությունները՝ վերջին 2 տարիների համար:
- Անձնագրային և իրավաբանական փաստաթղթեր:
- Բանկային փաստաթղթեր՝ գումարների փոխանցման մասին:
Այս փաստաթղթերն օգտագործվում են ինչպես հարկային մարմինների կողմից, այնպես էլ քաղաքացիների կողմից՝ իրենց հարկային պատասխանատվությունները կարգավորելու համար:
Դիմումի Հաստատման Եվ Նպատակների Ընտրությունը
Քաղաքացիները, ովքեր ցանկանում են դիմել հարկային մարմիններին, պետք է կազմեն դիմում, որը կներառի բոլոր անհրաժեշտ տեղեկությունները, իսկ ընտրությունը պետք է լինի հիմնված նրանց ֆինանսական վիճակի վրա:
Այսպիսով, քաղաքացիները պետք է ուշադիր լինեն, թե ինչպիսին է իրենց ֆինանսական վիճակը և ինչպիսի ընտրություններ կարող են անել:
Քաղաքացիները կարող են դիմել նաև Անձնագրման պետական մարմիններին՝ նշված դիմումները լրացնելու համար: Դա հնարավորություն կտա նրանց ավելի արդյունավետ կերպով կարգավորել հարկային պարտավորությունները:
Հետագա Գործընթացների Կայունությունը
Հարկային պարտավորությունները չկատարելու դեպքում քաղաքացիները կարող են անհրաժեշտություն ունենալ դիմել իրավաբանական խորհրդատվության, սակայն հարկային մարմինները առաջացնում են ոլորտի անձնական պատասխանատվություն:
Տրամադրված տեղեկությունները պետք է օգտագործվեն ճիշտ, որպեսզի քաղաքացիները կարողանան լիարժեք կերպով կատարել իրենց հարկային պարտավորությունները:
Այսպիսով, ՀՀ ՊԵԿ-ի կողմից ներկայացված որոշումը կարևոր քայլ է հարկային պարտավորությունների կատարման գործընթացում և առաջարկում է կոնկրետ լուծումներ քաղաքացիների համար:
Օրենքի գործադիր կարգավորման մանրամասներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1049-Ա որոշումն ունի կարևոր նշանակություն հարկային վարչարարության համար: Այս որոշման հիմքում ընկած են հարկային օրենսդրության դրույթները, որոնք նշում են, որ ֆիզիկական անձանց պարտավորությունները, որոնք չեն կատարվել, կարող են ենթարկվել հարկային մարմինների կողմից հարկային գանձման: Տվյալ որոշումը նպատակ ունի ապահովել հարկային դաշտի կայունությունը և կանխարգելել հարկերից խուսափելու երևույթները:
Որոշումը մեկնաբանում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման վարվելակերպը, մասնավորապես նշելով, թե ինչպես պետք է ձևակերպվի գործընթացը, ինչպիսի հարցումներ և ընթացակարգեր պետք է կատարվեն, և ովքեր կարող են դիմել գանձման գործընթացին: Այս ամենը հանգեցնում է նաև հստակեցման, որ հարկային պարտավորությունները պետք է կատարվեն ժամանակին և ըստ օրենքի պահանջների:
Հարկային պարտավորությունների ֆինանսական հետևանքներ
Որոշման համաձայն, ֆիզիկական անձանց հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ ֆինանսական հետևանքներ, որոնք կարող են ներառել ուշացման վարձատրություն, տուգանքներ և այլ ֆինանսական պատիժներ: Այս հետևանքները նախատեսված են օրենքով, և դրանք կիրառվում են ավտոմատ կերպով, եթե պարտավորությունները չեն կատարվում սահմանված ժամկետներում:
Մասնավորապես, հարկային մարմինները ունեն իրավունք, ըստ Հարկային օրենսդրության, կիրառել համապատասխան ֆինանսական պատիժներ, որոնք կարող են հասնել մինչև 50% -ի չափով պարտավորության գումարի: Այսպիսով, կարևոր է, որ ֆիզիկական անձինք ուշադիր հետևեն իրենց հարկային պարտավորություններին և ժամանակին կատարեն վճարումները՝ խուսափելու ֆինանսական վնասներից:
Դիմումները և բողոքարկման ընթացակարգերը
Ֆիզիկական անձինք, որոնք ցանկանում են բողոքարկել 1049-Ա որոշումը կամ դրա հիման վրա առաջացած պարտավորությունները, պետք է դիմեն համապատասխան պահանջով ՀՀ ՊԵԿ իրավաբանական վարչությանը: Դիմումը կարող է ներկայացվել ինչպես առկա, այնպես էլ էլեկտրոնային ձևով՝ օգտվելով ՀՀ ՊԵԿ կայքից:
Դիմումի հետ միասին անհրաժեշտ է ներկայացնել փաստաթղթեր, որոնք հաստատում են բողոքի հիմքերը: Այս գործընթացը ներգրավում է համապատասխան փաստաթղթերի տրամադրումը, ինչպիսիք են վճարման ապացույցները, հարկային հաշվետվությունները և այլ տեղեկություններ, որոնք անհրաժեշտ են մտահոգիչ հարցերը լուծելու համար:
Դիմումները պետք է ներկայացվեն ոչ ուշ, քան 30 օր հետո՝ որոշման հրապարակումից, որպեսզի հաշվի առնվեն ևProcessed within the legal period. Հարցերը, որոնք չեն լուծվում պաշտոնապես, կարող են առաջացնել իրավաբանների միջամտություն և լրացուցիչ դատական գործընթացներ: