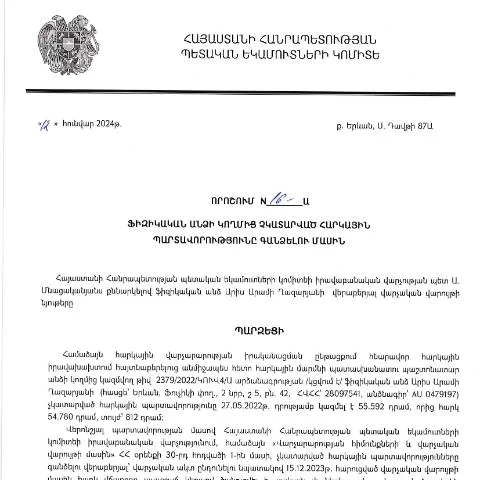
Արտոնություններ և պարտավորություններ` հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի հունվարի 12-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 16-Ա որոշումը, որը հրապարակվել է 2024 թվականի փետրվարի 16-ին, ընթանում է որպես կարևոր քայլ, որը ուղղված է հարկային պարտավորությունների կատարման վերահսկման գործընթացի բարելավմանը: Այս որոշմամբ, ֆիզիկական անձինք ստանում են տեղեկություններ այն մասին, թե ինչպես են իրենց հարկային պարտավորությունները կարող են ազդել իրենց ֆինանսական իրավիճակի վրա:
Ո՞վ կարող է ներկայացնել այս հայտարարությունը
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել
- Նրանք, ովքեր ցանկանում են կիրառել հարկային արտոնություններ կամ դիմել հարկային անհայտ իրավիճակների կարգավորման համար
Ինչպես լրացնել և ներկայացնել 16-Ա որոշման համաձայն հայտը
Այս որոշման շրջանակներում հայտը պետք է լրացվի հատուկ ձևով, որը նախատեսված է ՀՀ ՊԵԿ համար: Ընդհանրապես, հայտը պետք է պարունակի հետևյալ տեղեկությունները:
- Ֆիզիկական անձի ամբողջական անունը և ազգությունը
- Հասցեն, որտեղ բնակվում է դիմորդը
- Հարկային կոդը կամ անձնագրի տվյալները
- Ներկայացվող հարկային պարտավորությունների տեսակը
Գրանցման գործընթացի մանրամասներ
Հայտը կարելի է ներկայացնել ինչպես առցանց, այնպես էլ անձամբ: Առցանց ներկայացման համար անհրաժեշտ է ունենալ ՀՀ էլեկտրոնային ստորագրման համակարգը:
- Առցանց՝ ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ հարկավոր է մուտքագրել անձնական տվյալները:
- Անձամբ՝ հարկային ծառայության տեղամասերում, որտեղ կարելի է լրացնել հայտի ձևը և ներկայացնել այն:
Հայտը ներկայացնելու հետևանքները
Հայտի ներկայացումով ֆիզիկական անձը կարող է ակնկալել հետևյալ արդյունքները:
- Հարկային պարտավորությունների վերանայում և հնարավոր արտոնություններ
- Հարկային պարտավորությունների կատարման ժամկետների երկարացում
- Հարկային վեճերի լուծում առանձին դեպքերում
Հայտի ներկայացման ժամկետը
Հայտը պետք է ներկայացվի ոչ ուշքան 30 օրից, այնուհետ արտոնությունների կամ ռեգուլյացիաների համար: Կարևոր է, որ դիմորդը հետևի այս ժամկետներին, քանի որ ուշացումով ներկայացրած հայտերը կարող են չընդունվել:
Հայտի նշանակությունը հարկային համակարգի մեջ
Այս որոշման շրջանակներում նախանշվում է հարկային պարտավորությունների կատարման վերահսկման նոր մեթոդ: Այն միանում է ավելի լայն գործընթացներին, որոնք ապահովում են հարկային արդարության և պատասխանատվության ապահովման:
Մասնավոր դեպքեր` պահպանվող կարգավորումների կիրառությունն
Որոշ դեպքերում, ֆիզիկական անձինք կարող են դիմել առանձնահատուկ կարգով, օրինակ:
- Եթե դիմորդը հանդիսանում է արտասահմանցի անձ, ապա անհրաժեշտ է լրացնել լրացուցիչ փաստաթղթեր:
- Այն պայմաններում, երբ դիմորդը դեռահաս է, պահանջվում է ծնողի կամ հոգաբարձուի համաձայնություն:
- Արտասահմանում բնակվող քաղաքացիների համար նախատեսված են հատուկ ընթացակարգեր:
Հայտի տրամադրման և ստացման եղանակներ
16-Ա որոշումն ենթադրում է, որ հայտերի տրամադրման և ստացման եղանակները կարող են տարբեր լինել:
| Հայտի ներկայացման եղանակ | Առավելությունները | Քննարկվող ժամկետներ |
|---|---|---|
| Առցանց | Արագ և հարմար | 10-14 օր |
| Անձամբ | Նախընտրություն երաշխավորվում է | 15-30 օր |
Հայտի վերահսկում և փաստաթղթային մաքրություն
ՀՀ ՊԵԿ-ն վերահսկում է ներկայացված հայտերի ձևը և բովանդակությունը, իսկ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել հայտի մերժմանը: Հետևաբար, կարևոր է, որ դիմորդը դրվագը ստուգի նախքան հայտը ներկայացնելը:
Պատասխանատվություն` պարտավորությունների կատարման դեպքում
Եթե դիմորդը չկատարի իր հարկային պարտավորությունները, ապա նա կարող է ենթարկվել վարչական պատասխանատվության: Սա կարող է ներառել:
- Հարկային տուգանքներ
- Հարկային պարտավորությունների ավելացման
- Այլ իրավական հետևանքներ
Հետևաբար, կարևոր է, որ դիմորդը շուտով դիմի այն համար, որպեսզի կարողանա լուծել իր հարկային խնդիրները:
Հարկային պարտավորությունների վճարումը և դրանց հետևանքները
Հարկային պարտավորություններն ամրագրում են սահմանված օրենսդրությամբ, և դրանք անհնար է անտեսել: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 16-Ա որոշման համաձայն, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք իրավական հետևանքների: Այս որոշումը ենթադրում է հարկ վճարողների նկատմամբ կիրառվող վարչական միջոցներ, որոնք կարող են ներառել տուգանքներ, պարտավորությունների կատարողական գործընթացներ և նույնիսկ անջատումներ:
Հարկային պարտավորությունների սպասարկումը և վճարման գործընթացները կարգավորվում են ՀՀ հարկային օրենսդրության համապատասխան հոդվածների կողմից: Օրինակ, եթե ֆիզիկական անձը չկատարի իր պարտավորությունները սահմանված ժամկետներում, հասանելի են կառավարման այլ մեթոդներ, որոնք նախատեսում են օրինական միջոցներով պարտավորությունների կատարումը:
Հարկային պարտավորությունների կարգավորման գործընթացը
Հարկային պարտավորությունների կարգավորումը հաճախ կարող է իրականացվել փուլային մոտեցմամբ: ՀՀ ՊԵԿ-ը պարտավոր է վարել հարկ վճարողների հետ կառուցողական երկխոսություն՝ նրանց հարկային պարտավորությունները վերահսկելու և վճարման գործընթացը հարթելու համար: Կառավարության այս մոտեցումը կարող է ներառել հարկային խորհրդատվություններ, օգնություն հարկային հայտարարագրերի լրացման գործում, ինչպես նաև հարկային ճգնաժամային իրավիճակներում մասնագիտական աջակցություն:
Վերոնշյալ 16-Ա որոշումը նաև նախատեսում է, որ ֆիզիկական անձը, որն ունի հարկային պարտավորություններ, կարող է դիմել ՀՀ ՊԵԿ-ին՝ խնդրելով իրականացնել ակտուալացում կամ վճարման վարկային ժամկետների երկարաձգում: Այսինքն, եթե հարկային պարտավորությունները շատ են, կարող է լինել հնարավորություն վճարելու հարմարավետ պայմաններ:
Հարկային պարտավորությունների նկատմամբ վերահսկողություն և խախտման դեպքեր
ՀՀ ՊԵԿ-ն խիստ վերահսկողություն է գործադրում հարկ վճարողների նկատմամբ, ինչը անհրաժեշտ է հարկային համակարգի կայունության պահպանման համար: Հարկային պարտավորությունների խախտման դեպքում դիտարկվում են նաև վարչական պատասխանատվություն, ինչպիսիք են տուգանքները կամ հարկային մուտքերի նվազեցումը: Այս հարցերի շուրջ տեղեկացվածությունը կարևոր է յուրաքանչյուր հարկ վճարողի համար:
Հարկային պարտավորությունների չկատարումից բխող վարչական պատասխանատվություն կարող է ներառել նաև այլ իրավական հետևանքներ, որոնք կարող են ազդել ֆիզիկական անձի ֆինանսական վիճակի և վարկային պատմության վրա: Հարկային պարտավորությունների գանձման գործընթացի իրավական կողմերը կարող են լինել բարդ, ուստի հարկ վճարողները պետք է լինեն ուշադիր և միաժամանակ ժամանակին դիմեն իրավաբանական խորհրդատվության: