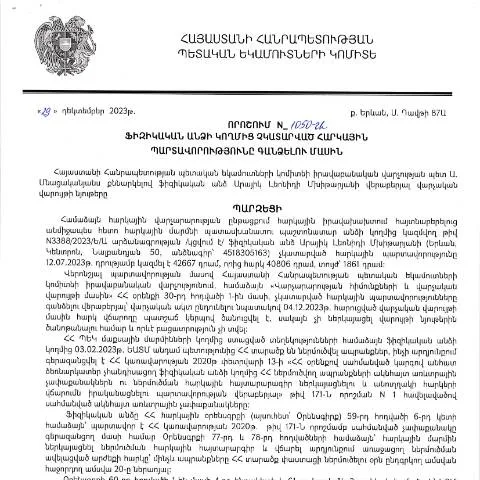
Զեկուցում՝ քրեական հարկային պարտավորությունների գանձում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29․12․2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1050-Ա որոշումը ներկայացնում է կարեւոր ուղեցույց ի դեմս վարչական ընթացակարգերի, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին: Այս փաստաթուղթը ստեղծում է մի համակարգ, որը նախատեսում է հարկային պարտավորությունների գանձման քայլեր՝ ֆիզիկական անձինք համար:
Վարչական գործընթացի հստակեցումը
Այս որոշումը նպատակ ունի պարզեցնել հարկային պարտավորությունների գանձման ընթացակարգը, որը կարող է առաջանալ, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Հարկային վարչությունը պատասխանատու է այս գործընթացի կազմակերպման և համակարգման համար:
Հարկային պարտավորությունների ֆինանսական և իրավաբանական հիմքերը
- Հարկային պարտավորությունները: Ֆիզիկական անձը պարտավոր է ներկայացնել հարկային հայտարարագիր և վճարել հարկերը՝ օրենքով սահմանված ժամկետներում:
- Այլ պարտավորություններ: Առաջին հերթին հարկային մարմինը պետք է կատարի հարկային պարտավորությունների գանձման գործընթացը՝ հիմք ընդունելով օրենքներին ու կանոնակարգերին:
Պատասխանատու մարմինները
Հարկային պարտավորությունների գանձման գործընթացի իրականացման համար պատասխանատու են ՀՀ պետեկամուտների կոմիտեն (ՊԵԿ) և իրավաբանական վարչությունը:
Գործընթացի քայլերը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է մի շարք փուլերով, որոնք ընդգրկում են:
- Նախազգուշացում: ՊԵԿ-ը նախապես տեղեկացնում է ֆիզիկական անձին։
- Պահանջագիր: Եթե պարտավորությունը չի կատարվում, ՊԵԿ-ը կարող է ներկայացնել պաշտոնական պահանջագիր:
- Վարչական վարույթ: Եթե պահանջը չի կատարվում, ապա նախաձեռնվում է վարչական վարույթ:
- Ամփոփման փաստաթղթի ներկայացում: Վերջնական որոշում կայացնելուց առաջ, ՊԵԿ-ը ներկայացնում է ամփոփման փաստաթուղթ:
Ընդունելության եղանակները
Հարկային պարտավորությունների գանձման գործընթացը կարելի է իրականացնել մի քանի տարբեր եղանակով:
| Եղանակ | Նշումներ |
|---|---|
| Էլեկտրոնային կարգ | Այս եղանակը հնարավորություն է տալիս արագ և արդյունավետ ներկայացնել պահանջները՝ օգտագործելով անձնական թվային ստորագրություն: |
| Թղթային կարգ | Հարկային մարմիններին հարկային պարտավորությունների պահանջները կարող են նաև ներկայացվել թղթային ձևով: |
| Շտապ կարգ | Հատուկ իրավիճակներում կարող է կիրառվել շտապ կարգ: |
Ժամկետներն ու ընթացակարգերը
Յուրաքանչյուր քայլի համար սահմանվում են կոնկրետ ժամկետներ, որոնք պարտադիր են:
- Նախազգուշացումը: 10 օրերից 30 օրերի ընթացքում
- Պահանջագիր: Մինչև 15 օր հետո
- Վարչական վարույթ: 30-60 օր
- Հաղորդագրությունը: Վերջնական որոշման գրավոր ներկայացում՝ 10 օր
Գործողությունների առանձնահատկությունները
Դժվարություններ կարող են առաջանալ, եթե անձը արտասահմանի քաղաքացի է, կամ եթե նա չի կարող գտնվել երկրում:
- Երիտասարդների և մինորների դիրքորոշումը: Հարկային պարտավորություններն առավել զգայուն են երիտասարդների և մինորների համար:
- Արտասահմանյան քաղաքացիներ: Նրանք պետք է դիմեն համապատասխան մարմիններին՝ վավերացման և գործընթացի համար:
Հավելյալ տեղեկություններ
ՊԵԿ-ը առաջարկում է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս օգտվողներին, հատկապես ֆիզիկական անձանց, հեշտությամբ ստանալ տեղեկություններ և դատարկություն լրացնել:
Նկատենք: Հարկային պարտավորությունների գանձման գործընթացը գրեթե միշտ ենթադրում է պատասխանատվություն իրավաբանական հարցերում, այդ պատճառով խորհուրդ է տրվում դիմել մասնագետի օգնությանը:
Պարամետրեր ու կարգավորումներ
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է տարբեր կանոնակարգեր, որոնք պետք է հաշվի առնել:
- Հարկային օրենսգրքի փոփոխություններ: Հարկային պարտավորությունները միշտ ենթարկվում են օրենսդրական փոփոխությունների:
- Հարկային մարմինների պահանջներ: ՊԵԿ-ը ունի իրավունքը կիրառել համաձայնեցման պահանջներ:
Հարկային պարտավորությունների գանձման գործընթացը կարեւոր է պետության ֆինանսական առողջության համար, և յուրաքանչյուր ֆիզիկական անձ պետք է զգում լինի իր պարտավորությունները:
Հարկային պարտավորությունների ներգրավման գործընթացներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1050-Ա որոշումը կարևոր քայլ է ֆիզիկական անձանց հարկային պարտավորությունների իրականացման հետ կապված: Այս որոշումն առավել մանրամասն և ավելի պարզ դարձնում է այն գործընթացները, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը:
Հարկային պարտավորությունները գանձելու գործընթացում առաջնային է վճարման ժամկետների պահպանումը և համապատասխան փաստաթղթերի ներկայացումը: ՀՀ ՊԵԿ-ը իր գործառույթները կատարելու համար կարող է կիրառել հարկային օրենսդրության համապատասխան բոլոր հնարավոր միջոցները, بما մեկուսացում և հարկային հաշվետվությունների ուսումնասիրման ընթացակարգերը:
Այստեղ կարևոր է նշել, որ ֆիզիկական անձանց հարկային պարտավորությունները, որոնք չեն կատարվել ժամանակին, կարող են ենթարկվել ավելացման՝ հաշվի առնելով ոչ միայն պարտավորությունների չափը, այլ նաև տույժերի և այլ վճարների հնարավորությունը:
Քաղաքացիների իրավունքներն ու պարտականությունները
ՀՀ ՊԵԿ-ի կողմից հաստատված որոշումները, այդ թվում՝ 1050-Ա, քաղաքացիներին ընձեռում են որոշակի իրավունքներ, որոնք կարևոր են հարկային պարտավորությունների կատարման գործընթացում: Օրինակ, հարկpayer-ը ունի իրավունք ստանալ տեղեկատվություն իր պարտավորությունների վերաբերյալ, ինչպես նաև դիմել հարկային վարչությանը անհրաժեշտ փաստաթղթեր ներկայացնելով:
Միաժամանակ, հարկային պարտավորությունների կատարման գործընթացում քաղաքացիներն ունեն նաև որոշակի պարտականություններ՝ ապահովելով, որ նրանց հարկային պարտավորությունները կատարվեն ժամանակին: Քաղաքացիները պետք է տեղեկացված լինեն ոչ միայն իրենց պարտավորությունների մասին, այլ նաև հարկային օրենսդրության փոփոխություններից:
Այսպիսով, քաղաքացիների իրավունքների և պարտականությունների հավասարակշռությունը մեծ կարևորություն ունի հարկային ոլորտում, և դրա պահպանումը ապահովում է իրավական կայունություն:
Հարկային պարտավորությունների վերանայման և մերժման գործընթաց
Հարկային պարտավորությունները կարող են վերանայվել և քննարկվել տվյալ ֆիզիկական անձի կողմից ներկայացված փաստաթղթերի հիման վրա: Այս գործընթացը կարևոր է հատկապես երբ քաղաքացիները վիճարկում են իրենց պարտավորությունների չափն կամ պահանջվող վճարային գումարները:
Դիմումատուները կարող են ներկայացնել դիմումներ, օրինակ՝ «Հարկային պարտավորությունների վերանայման դիմում» (Դիմում N1), որտեղ նրանք կարող են ձևակերպել իրենց փաստարկները: Հարկային վարչությունը պարտավորվում է վերանայել բոլոր ներկայացված դիմումները և ընդունել որոշումներ՝ հիմնված իրավական և փաստա-տեխնիկական հիմքերի վրա:
Եթե քաղաքացիները դիմել են իրենց պարտավորությունների շուրջ խնդիրների լուծման համար, ապա ՀՀ ՊԵԿ-ը պարտավորվում է տրամադրել իրավական խորհրդատվություն, ինչպես նաև տեղեկություններ ընթացիկ համակարգերի մասին:
Հարկային պարտավորությունների մերժման գործընթացը կարող է ներառել խստագույն չափանիշներ, իսկ որոշման համար հարկային վարչությունը կարող է պահանջել լրացուցիչ փաստաթղթեր կամ ապացույցներ: