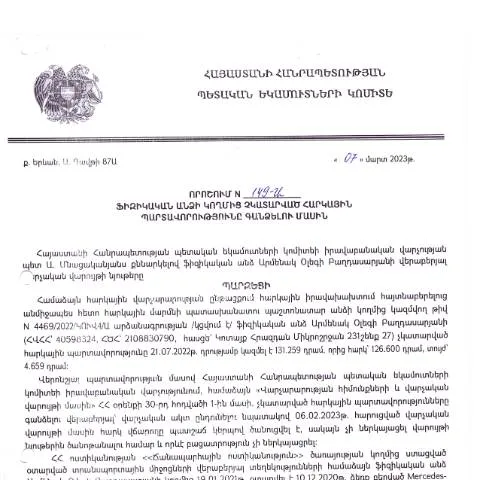
Հոդված 07.03.2023թ․ որոշման կարևորությունը
Երբ խոսքը գնում է հարկային պարտավորությունների կատարումից, Հայաստանի Հանրապետությունում կան բազմաթիվ փաստաթղթեր ու կարգեր, որոնք պետք է հաշվի առնել: 07.03.2023թ․ ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը նշանակալի քայլ է, որը ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների կատարման վերահսկմանն ու կարգավորմանը: Այս որոշումը վկայում է այն մասին, որ պետությունը ուշադիր է հարկային պարտավորությունների կատարումների նկատմամբ, ինչն առավել կարևոր է երկրի տնտեսական կայունության համար:
Որոշման առանձնահատկությունները
Այս որոշումն առանձնանում է նրանով, որ այն հատուկ վերաբերում է ֆիզիկական անձանց, որոնք կարող են ունենալ չկատարված հարկային պարտավորություններ: Որոշման համաձայն, հարկային մարմինները կարող են կիրառել միջոցներ չկատարված պարտավորությունները գանձելու համար:
- Միջազգային համաձայնություններ. Որոշումն ուժի մեջ է մտնում հաշվի առնելով միջազգային հարկային համաձայնությունները:
- Իրավական ձևակերպումներ. Ավելանում են իրավական գործընթացները, որոնք վերաբերում են հարկային պարտավորությունների կատարելու կամ չկատարման հետևանքներին:
- Տվյալների բուժման նոր մեթոդաբանություն. Համակարգը նախատեսում է նոր տեխնոլոգիաների կիրառում հարկային պարտավորություններ կատարելու գործընթացում:
Տեղեկատվական ձևաթուղթը՝ դրվագային լուսաբանում
Դրա համաձայն, հարկային մարմիններն հնարավորություն ունեն ստեղծելու որոշակի տեղեկություններ, որոնք կարող են օգնել ֆիզիկական անձանց հասկանալու իրենց պարտավորությունները:
- Անուն, ազգանուն, ընտանիքի կամ կազմակերպության անվանում:
- Հարկային համարը:
- Չկատարված պարտավորությունների գումարը:
- Կանխիկ կամ այլ եղանակներ:
Այս դրվագները կարևոր են, քանի որ դրանք բացահայտում են այն մանրամասները, որոնք հաճախ կարող են անտեսվել քննական և վարչական գործընթացներում:
Հարկային պարտավորությունները և դրանց հետևանքները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են բերել տարբեր հետևանքների, որոնք ներառում են, սակայն չեն սահմանափակվում, հետևյալներով:
- Առաջին հերթին, ապահովվում է ավելի մեծ վերահսկողություն հարկային մարմինների կողմից:
- Հնարավոր է վարչական տուգանքների կիրառումը:
- Գումարի փակումը հարկային պարտավորությունների համար:
- Իրավունքների սահմանափակումները:
Այսպիսով, պարտավորությունները չկատարման դեպքում կարող են հանգեցնել ոչ միայն ֆինանսական, այլ նաև իրավական խնդիրների:
Հարկային մարմինների գործողություններ
Հարկային մարմինները, դիմելով այս որոշմանը, կարող են իրականություն դարձնել հետևյալ քայլերը.
- Ավելացնել անմիջական կապ ֆիզիկական անձանց հետ:
- Հրաժարվել որոշակի արտոնություններից:
- Գանձել պարտավորությունները ընթացակարգի միջոցով:
Այս քայլերը կարևոր են, քանի որ դրանք ապահովում են հարկային պարտավորությունների կատարման արդյունավետություն:
Ինչպես կատարել ներկայացումը
Հարկային պարտավորությունները ներկայացնելու գործընթացը բավականին պարզ է, սակայն ունի որոշակի նրբություններ:
- Դիմումի պատրաստում. Պետք է հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Ծրագրային լրացում: Լրացնել համապատասխան ձևաթուղթը:
- Ներկայացում. Ներկայացնել դիմումը հարկային մարմիններին:
Անկախ ձեր տարիքից կամ սոցիալական կարգավիճակից, այդ գործընթացը պետք է իրականացվել անձամբ կամ էլեկտրոնային եղանակով:
Էլեկտրոնային և գ纸ային ներկայացման տարբերությունները
Հարկային պարտավորությունների ներկայացման ժամանակ կարևոր է հասկանալ ներկայացման տարբեր եղանակները:
| Ներկայացման ձև | Առավելություններ | Թերություններ |
|---|---|---|
| Էլեկտրոնային | Արագություն, ոչ թե հերթի սպասում | Թույլատրելի չէ տեխնիկական խնդիրների դեպքում |
| Գ纸ային | Համոզվածություն, որ բնօրինակը պահպանվում է | Հերթերի սպասում, ավելի երկար գործընթաց |
Ամեն մի ձև էլ ունի իր առավելություններն ու թերությունները, և անհրաժեշտ է ընտրել այն, որը ավելի հարմար է տվյալ անձի համար:
Հատուկ դեպքեր ու բացառություններ
Հարկային պարտավորությունների նմուշները կարող են փոխվել կախված անհատական իրավիճակներից:
- Արտասահմանցի քաղաքացիները: Նրանք կարող են դիմել լրացուցիչ փաստաթղթերի տրամադրմանը:
- Մինորների պարագայում: Պարտավորությունները պետք է ներկայացվեն նրանց օրինական ներկայացուցիչների կողմից:
- Անհրաժեշտություն: Շտապ դեպքերի համար հնարավոր է դիմել ավելի արագ ընթացակարգ:
Այս բոլոր պարագայում կարևոր է ուշադրությամբ հետևել տեղական օրենքներին և պահանջներին:
Դիմումի հետագա ընթացքը
Դիմումի ներկայացումից հետո հարկային մարմինները պարտավոր են հետևել որոշակի ժամանակաշրջաններում:
- Դիմումը ստանալուց հետո, հարկային մարմինները պետք է պարբերաբար տեղեկացնեն դիմումատուին:
- Եթե դիմումը մերժված է, անհրաժեշտ է տրամադրել հիմնավորում:
- Դիմումատուն ունի իրավունք՝ դատական կարգով վիճարկել մերժումը:
Այս բոլոր գործընթացները կարևոր են, քանի որ դրանք ապահովում են իրավական պաշտպանության ստացումը:
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 07.03.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ստեղծում է բարդ ընթացակարգեր և պարտավորություններ ինչպես հարկ վճարողների, այնպես էլ հարկային վարչության համար: Սույն որոշումն ուժի մեջ է մտնում այն դեպքերում, երբ ֆիզիկական անձը տվյալ ժամանակահատվածում չի կատարել իր հարկային պարտավորությունները, ինչի հետևանքով առաջանում են պարտքերի հավաքման գործընթացներ:
Այս գործընթացների շրջանակներում ՀՀ ՊԵԿ-ը իրականացնում է հարկ վճարողի պարտավորությունների վերլուծություն, որի շրջանակներում ուսումնասիրում են տվյալ անձի ֆինանսական վիճակը, կարողությունների առկայությունը և հարկային պատմությունը: Վերահսկողության և պարտքի գանձման գործընթացներն իրականացվում են համաձայն ՀՀ հարկային օրենսդրության:
Ուղեցույցը հարկ վճարողներին ներկայացնում է պարտավորությունների գանձման տարբեր փուլեր, այդ թվում՝ նախնական ծանուցումներ, հարկային հաշիվների վերլուծություն և, վերջապես, պարտքի գանձման մասին իրավաբանական գործողություններ:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է ունենալ բազմաթիվ բացասական հետևանքներ՝ ինչպես ֆինանսական, այնպես էլ իրավաբանական շարունակություններով: Առաջին հերթին, հարկ վճարողի պարտավորությունները կարող են առաջացնել վարչական տուգանքներ և որոշակի ժամանակահատվածում ավելացող տոկոսներ:
ՀՀ ՊԵԿ-ի կողմից իրականացված վարչական միջոցառումները նպատակ ունեն ոչ միայն հարկային պարտքի գանձմանը, այլև հարկ վճարողների նախաձեռնող գործունեության խթանմանը՝ հարկային մշակույթի բարձրացման համար: Հարկ վճարողների կողմից հարկային պարտավորությունների կատարման անհրաժեշտությունը մի կողմից ուղղորդում է օրինական ձևով գործունեություն իրականացնելու, մյուս կողմից էլ խուսափելու միջոցով խուսափելու վարքագծից:
Տվյալ որոշման իրավական հիմքերը, այսինքն՝ հանրային շահերի պաշտպանությունը, հարկային օրենսդրության պահպանման նպատակով, ստեղծում են ուղեցույցներ և չափորոշիչներ՝ վարկանիշային համակարգեր ձևավորելու համար, որոնք հնարավորություն կտան գնահատելու հարկ վճարողների վարկանիշը:
Օգտակար հղումներ և տեղեկատվություն ՀՀ ՊԵԿ կայքում
ՀՀ ՊԵԿ պաշտոնական կայքը պարունակում է բազմաթիվ օգտակար տեղեկություններ և ռեսուրսներ, որոնք կարող են օգնել հարկ վճարողներին հասկանալու իրենց իրավունքներն ու պարտավորությունները: Կայքում ներկայացված են տարբեր ծառայություններ, որոնք ներառում են հարկային հաշվետվությունների ներկայացման ընթացակարգերը, դժվարությունների դեպքում օգնություն ստանալու հնարավորությունները, ինչպես նաև իրավաբանական խորհրդատվություն:
Կայքում կարելի է գտնել նաև հաճախորդների ծառայությունների համար նախատեսված կապի տվյալներ, որտեղ կարելի է ուղղել հարցեր և ստանալ մասնագիտական պատասխաններ: Այս ծառայությունները մատչելի են ինչպես ֆիզիկական, այնպես էլ юридական անձանց համար, ինչի արդյունքում ապահովվում է հարկային գործընթացների թափանցիկությունը և հասանելիությունը:
Ավելին, կայքում կան տեղեկություններ էլեկտրոնային ծառայությունների մասին, որոնք հնարավորություն են տալիս հարկ վճարողներին ինքնուրույն կառավարելու իրենց պարտավորությունները՝ օգտագործելով ID քարտեր կամ էլեկտրոնային ստորագրություններ: