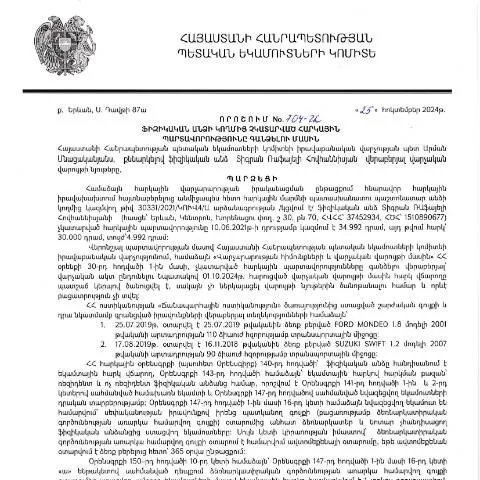
Սահմաններ և պահանջներ՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման միջոցով
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 704-Ա որոշումը, որը հրապարակվել է 03․12․2024-ին, վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացին: Այս որոշումը ներառում է կանոնակարգեր, որոնք կիրառելիս հարկային հաշիվները կարող են գանձվել, եթե դրանք չեն կատարվել ժամանակին կամ չեն կատարել ամբողջությամբ:
Որն է որոշման հիմնական նպատակն ու ազդեցությունը
Այս որոշումը նպատակ ունի կարգավորել հարկային պարտավորությունների գանձման գործընթացը, ապահովելով իրավական հիմքեր, որոնք թույլ են տալիս ֆիզիկական անձանց բացակայության կամ անգործության դեպքում հարկային պարտավորություններն արագ և արդյունավետ կերպով կատարել:
Դրամական պարտավորությունների գանձման գործընթացի տրամաբանությունը
Դրամական պարտավորությունների գանձման գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն ըստ ՀՀ ՊԵԿ-ի սահմանված կանոնների:
Գանձման փուլեր
- Հարկային պարտավորությունների հայտնաբերում: Շրջանառվող հարկային պարտավորությունները հայտնաբերում են հարկային մարմինների կողմից, և դրանց մասին տեղեկացումը տրամադրվում է պարտադիր կերպով:
- Տեղեկատվության հավաքում: Պարտադիր է հավաքել բոլոր անհրաժեշտ փաստաթղթերը՝ ապացուցելու համար, որ պարտավորությունները չեն կատարվել:
- Գանձման գործընթացի մեկնարկ: ՊԵԿ-ը սկսում է հարկային պարտավորությունների գանձման գործընթացը՝ կողմերին ծանուցելով:
Հարկային պարտավորությունների լրացման ձևերը
ՀՀ ՊԵԿ իրավաբանական վարչությունն առաջարկում է մի քանի տարբերակներ՝ հարկային պարտավորությունները լրացնելու համար:
Դեպոպիտ և առցանց ծառայություններ
- Առցանց ձևակերպում: Երևի наиболее предпочтительным вариантом является заполнение онлайн-формы через соответствующий портал, где вы также можете загрузить необходимые документы.
- Անհատական ներկայացում: Դուք կարող եք այցելել Կառավարության ներկայացուցչական գրասենյակ և լրացնել փաստաթուղթը անձամբ:
- Փոստային ծառայություններ: Փաստաթուղթը կարող եք ուղարկել ՀՀ ՊԵԿ-ի գրասենյակ՝ այնուհետև սպասել պատասխան:
Քայլեր՝ դիմելու համար
Դիմելու գործընթացը պահանջում է մասնագիտական մոտեցում՝ հետևելով օրենսդրական պահանջներին:
Դիմումի լրացման քայլեր
- Տվյալների ստուգում: Նախքան դիմումը լրացնելը, անհրաժեշտ է հստակեցնել բոլոր պահանջվող տեղեկությունները:
- Պատրաստել փաստաթղթերը: Պարտադիր է հավաքել բոլոր պահանջվող փաստաթղթերը՝ փաստացի հետազոտման համար:
- Ներկայացում: Ծրագրի ավարտին դիմումը հանձնել համապատասխան մարմնին:
Ինչ անել մերժման դեպքում
Մերժման դեպքում դուք իրավունք ունեք բողոքարկել որոշումը:
Բողոքարկման գործընթացը
- Բողոքարկման ձևը: Արժեքավոր է ներկայացնել անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են, որ դիմումը ճիշտ է լրացված:
- Հանձնաժողով: Բողոքները քննարկվում են մասնագիտական հանձնաժողովի կողմից, որը որոշում է, արդյոք համաձայնել բողոքին, թե ոչ:
Հարկային պարտավորությունների տարբերակման կարևորությունը
Հարկային պարտավորությունները հաճախ են խառնվում եւ կարող են հանգեցնել լուրջ ֆինանսական հետևանքների:
Տարբերակման գործընթացը և դրա կարևորությունը
Հարկային պարտավորությունների տարբերակը վկայում է, թե ինչպիսին են հարկային պարտավորությունները և ինչպես դրանք պետք է կատարվեն:
- Հարկերի բեռնաթափում: Երկիրը կարող է կիրառել հարկային բեռնաթափման մեթոդներ, որոնք կարող են օգնել ֆիզիկական անձանց:
- Հարկային զեղչեր: Ստեղծել զեղչեր, որոնք կարող են կիրառվել որոշակի պայմաններում:
Հարկային պարտավորությունների մոնիտորինգի կարևորությունը
Հարկային պարտավորությունների վերահսկողությունը կարևոր նշանակություն ունի:
Ուսումնասիրության գործընթացը
| Քայլ | Նկարագրություն |
|---|---|
| 1 | Հարկային պարտավորությունների քննություն՝ հավաքելով բոլոր տվյալները: |
| 2 | Հարկային պարտավորությունների կրկնակի ստուգում: |
| 3 | Հարկային մարմինների կողմից հետագա գործողությունների առաջարկ: |
Ավարտական խոսքեր
Այս բոլոր գործընթացները կարևոր են ՀՀ հարկային համակարգի արդյունավետության ապահովման և քաղաքացիների իրավունքների պաշտպանությանը:
Հարկային պարտավորություներն ու դրանց կատարումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Տիգրան Рաֆայելի Հովհաննիսյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 704-Ա որոշումն ընդգրկում է հարկային պարտավորությունների կատարման կարևորագույն հարցերը, որոնք վերաբերում են ոչ միայն պարտադիր հարկերի վճարմանը, այլև այն իրավական հետևանքներին, որոնք կարող են ծագել դրանց չկատարելու դեպքում:
Հարկային պարտավորությունները յուրաքանչյուր ֆիզիկական անձի համար կրում են իրավական բնույթ: Դրանք անհրաժեշտություն են ստեղծում, որպեսզի պետությունը կարողանա իրականացնել իր գործառույթները, ենթադրելով, որ յուրաքանչյուր քաղաքացի իր բաժինն է ներդնում հասարակության բարօրության մեջ: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական տույժերի, այլև քրեական պատասխանատվության:
Ապահովագրական ընթացակարգեր և վճարման մեթոդներ
ՀՀ ՊԵԿ-ի 704-Ա որոշումը նաև ծածկում է այն ընթացակարգերը, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման համար: Այս գործընթացում կարևոր է, որ յուրաքանչյուր ֆիզիկական անձ պետք է ունենա համապատասխան տեղեկատվություն իր հարկային պարտավորությունների մասին: Այս նպատակով նախատեսվում են էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս արագ և հեշտությամբ ստանալ հարկային տեղեկություններ:
Վճարումները կարող են կատարվել տարբեր եղանակներով՝ բանկային փոխանցումներ, օնլայն վճարումներ կամ մինիմալ սահմանափակումներով սահմանված այլ եղանակներ: Որպեսզի գործընթացը լինի ավելի հարմարավետ, հարկային մարմինները պարբերաբար թարմացնում են իրենց էլեկտրոնային ծառայությունների պորտֆելը, ինչը կարևոր է հատկապես այն անձանց համար, ովքեր ապրում են հեռավոր շրջաններում:
Վիճակագրություն եւ պարտավորությունների մարումը
ՀՀ ՊԵԿ-ն ունի նաև պարտավորությունների վիճակագրական հաշվետվություն, որը կարևոր նշանակություն ունի հարկային համակարգի արդյունավետության գնահատման համար: Այս հաշվետվություններում ներկայացվում են տեղեկություններ այն մասին, թե որքան պարտավորություն է մարվել, որքան են մնացել վճարման ենթակա, և ինչպիսի տույժեր են կիրառվել:
2024 թվականի տվյալներով, հարկային պարտավորությունների կատարումը զգալիորեն աճել է, ինչը ցույց է տալիս, որ քաղաքացիները ավելի լայնածավալ կերպով են մասնակցում հարկային գործընթացին: Հարկային մարմինները, միաժամանակ, աշխատում են նաև «պատասխանատվության բարեփոխման» ծրագրերի շրջանակներում, որոնք նպատակ ունեն բարձրացնել քաղաքացիների գիտակցությունը հարկային հարցերի վերաբերյալ:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կայացրած որոշումը ոչ միայն ներկայացնում է պարտավորությունների գանձման ընթացակարգերը, այլև ցույց է տալիս, որ հարկերի վճարումը պետք է դիտարկվել որպես յուրաքանչյուր քաղաքացու սոցիալական պատասխանատվություն: