Ուժեղ հարկային պարտավորությունները և դրանց կարգավորումն ու կատարումը
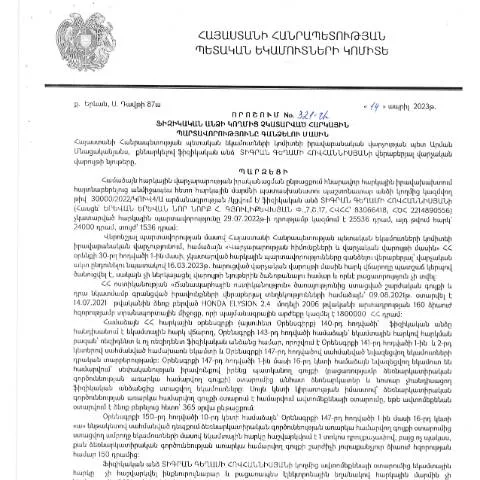
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 321-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը վերաբերելու է ֆիզիկական անձանց հարկային պարտավորություններին: Այս որոշումը, որը հրապարակվել է 2023 թվականի հունիսի 16-ին, հնարավորություն է ընձեռում պետությանը համակարգել հարկային պարտավորությունների կատարման գործընթացը և ձևավորել ավելի հստակ և գաղտնի ընթացակարգեր:
Դրույթների կարևորությունը
Այս որոշման հիմնական նպատակն է կարգավորել այն դեպքերը, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները: Այն ներառում է կարևոր դրույթներ, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը, ինչպես նաև այդ գործընթացում առկա հնարավորությունները և սահմանումները:
- Պետական պարտավորությունները: Որոշումը սահմանում է, թե ինչպես է իրականացվելու հարկային պարտավորությունների գանձումը, ինչպես և այն միջոցները, որոնք կիրականացվեն պարտավորությունների կատարման հիման վրա:
- Ֆիզիկական անձանց իրավունքները: Փաստաթուղթը վերաբերում է ֆիզիկական անձանց իրավունքներին, որոնք կապված են հարկ վճարումների հետ:
- Հարկային պարտավորությունների ժամկետները: Որոշումը նշում է, թե ինչպես են սահմանվում ժամկետները պարտավորությունների կատարումն ապահովելու համար:
Փաստաթղթերի կարևորությունը գործընթացում
Այս փաստաթուղթը հանդիսանում է մի կարևոր տարր, որը ապահովում է իրավական հիմքը հարկային պարտավորությունների կատարման գործընթացում: Ի տարբերություն այլ փաստաթղթերի, որոնք կարող են շփոթեցուցիչ լինել, այս որոշումը առանձնանում է իր հատուկ կարգավորումներով:
Ինչպես լրացնել և ներկայացնել դիմումը
Այս որոշման հիման վրա ֆիզիկական անձինք պետք է լրացնեն համապատասխան դիմումը, որը կարելի է ձեռք բերել ՀՀ ՊԵԿ պաշտոնական կայքից: Դիմումը լրացնելու գործընթացը պետք է լինի հետևյալ կերպ:
- Դիմումը լրացնելու համար անհրաժեշտ է հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Դիմումի ձևը պետք է ընտրվի ըստ պատրաստված ձևերից, որոնք կարող են լինել թվային կամ թղթային:
- Վերջում, դիմումը պետք է ներկայացվի կամ առցանց, կամ անձամբ համապատասխան մարմնին:
Դիմումի ներկայացման եղանակները
Դիմումները ներկայացնելու գործընթացը կարելի է իրականացնել մի քանի եղանակներով:
- Առցանց ձևով: Այս եղանակը առավելագույնս արդյունավետ է, քանի որ դիմումը կարելի է ներկայացնել հեռավորության վրա, օգտագործելով էլեկտրոնային ստորագրություն:
- Թղթային ձևով: Եթե դիմողը նախընտրում է թղթային կապ, ապա դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ գրասենյակ:
- Գուիճկա: Դիմումները կարելի է ներկայացնել նաև տեղի համապատասխան կառույցում:
Կատարման հաջորդականությունը
Դիմումը ներկայացնելուց հետո սկսվում է իրավական գործընթացը, որը թույլ է տալիս պետությանը ուսումնասիրել դիմումը և գնահատել, արդյոք հարկային պարտավորությունները կատարվել են թե ոչ:
- Դիմման հաստատում: Դիմումը ստանալու դեպքում պետությունը հաստատում է դրա ստացումը:
- Հանձնաժողովի որոշում: Ըստ ներկայացված փաստաթղթերի, հանձնաժողովը որոշում է, արդյոք հարկային պարտավորությունները պե՞տք է կատարվեն:
- Գանձման գործընթաց: Եթե պարտավորությունները չեն կատարվել, սկսվում է գանձման գործընթաց:
Կենսագրական իրավիճակների ազդեցությունը գործընթացի վրա
Սակայն պետք է նշել, որ որոշ դեպքերում, օրինակ, երբ դիմողը արտաքին քաղաքացին է, կամ ունի հատուկ պայմաններ, գործընթացն ավելի բարդ է:
Այսպիսով, ինչ դեպքում է հարկային պարտավորությունները փոխվում
- Արտասահմանցիները: Արտասահմանցի ֆիզիկական անձինք կարող են ունենալ տարբեր հարկային պարտավորություններ, որոնք կապված են իրենց բնակության երկրի օրենքների հետ:
- Մանկական անձինք: Մանկերն ունեն նաև իրենց հատուկ իրավունքներ և պարտավորություններ:
- Փոխադարձ պարտավորություններ: Կան նաև դեպքեր, երբ մեկ անձի հարկային պարտավորությունը կարող է ազդել մյուսին:
Հարկային պարտավորությունների քանակի ու կարգի համապատասխանությունը
Իրականում, հարկային պարտավորությունների քանակը և կարգը կարող են բազմազան լինել, և դրանց համապատասխանությունը կարևոր նշանակություն ունի:
| Հարկային պարտավորության տեսակ | Պարտավորության կատարումը | Ժամկետ |
|---|---|---|
| Ամբողջական հարկային պարտավորություն | Ընդունելի է | Շուրջ 30 օր |
| Մի քանի մասնակի հարկային պարտավորություն | Չէ կատարվել | Ուժի մեջ |
Հարկային պարտավորությունների հետևանքները
Չկատարված հարկային պարտավորությունները կարող են բերել մի շարք հետևանքների, որոնք ազդում են ինչպես պետական, այնպես էլ անձնական մակարդակում:
- Տուգանքներ: Ֆիզիկական անձինք, ովքեր չեն կատարում իրենց պարտավորությունները, կարող են ենթարկվել տուգանքների:
- Հարկային պարտավորությունների ավելացում: Կախված իրավիճակներից, պարտավորությունների գումարը կարող է ավելանալ:
- Հաշվետվություններ: Դիմողի հաշվետվությունները կարող են ազդել նրա հաջորդ հարկային տարիների պարտավորությունների վրա:
Այսպիսով, հարկային պարտավորությունների կատարման գործընթացը շատ կարևոր է երկրի տնտեսության համար, ինչպես նաև յուրաքանչյուր անձի ֆինանսական կայունության համար: Այն, ինչ տեղի է ունենում այս գործընթացում, կարող է ունենալ երկարաժամկետ հետևանքներ:
Վարկանիշային համակարգի ներդրումը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 321-Ա որոշումը, որն ի պատասխան հարկային պարտավորությունների չկատարման դեպքերի, ընդգծում է վարկանիշային համակարգի ներդրման անհրաժեշտությունը: Այս համակարգը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների կատարողականության վարկանիշավորում, որը կարող է ծառայել որպես հիմք՝ հարկային վարչության կողմից ձեռնարկվող միջոցառումների արդյունավետությունը գնահատելու և հարկային պարտավորությունների գանձման գործընթացի կարգավորմանը:
Վարկանիշային համակարգի նպատակն է մշակել խնդիրներ լուծելու մեխանիզմներ՝ հիմնված հարկային վճարների կատարողականության մակարդակի վրա: Օրինակ, եթե ֆիզիկական անձը նախկինում ունեցած պարտավորությունները տևական ժամանակ չի կատարել, նրա վարկանիշը կբառի նվազեցվի, ինչը կհանգեցնի համապատասխան միջոցառումների կիրառմանը, այդ թվում` պարտքերի գանձմանը:
Ներդրելով վարկանիշային համակարգ, ՀՀ ՊԵԿ-ն նաև կարող է տարբերակել այն հարկատուներին, ովքեր բարի կամքով կատարել են իրենց հարկային պարտավորությունները, և պատասխանատվություն կրելու ենթակա անձանց: Այս մոտեցումը նպաստում է հարկային բարեփոխումներին` ապահովելով արդարացի և մաքուր հարկային միջավայր:
Հարկային պարտավորությունների գանձման գործընթացում տեխնոլոգիական նորարարություններ
321-Ա որոշման ընդունումը նաև ներկայացնում է հարկային պարտավորությունների գանձման գործընթացում տեխնոլոգիական նորարարությունների կիրառման անհրաժեշտությունը: Այսօր, երբ թվային տեխնոլոգիաները արագորեն զարգանում են, ՀՀ ՊԵԿ-ը պետք է օգտագործի ժամանակակից տեխնոլոգիաները՝ բարելավելու հարկային գանձման գործընթացը:
Առաջին հերթին, անհրաժեշտ է իրականացնել ավտոմատացված համակարգեր, որոնք թույլ կտան իրական ժամանակում հետեւել հարկատուների պարտավորությունների կատարման մակարդակին: Օրինակ, հնարավոր է ներդնել էլեկտրոնային հաշվետվությունների համակարգ, որը կհամապատասխանի ֆիզիկական անձանց կողմից ներկայացվող հարկային տեղեկություններին: Այս համակարգը նաև կարող է ապահովել ավտոմատացված էլեկտրոնային հիշեցումներ՝ հարկային պարտավորությունների ժամկետների մասին:
Բացի այդ, անհրաժեշտ է մշակել առցանց բողոքարկման համակարգ, որը թույլ կտա հարկատուներին նախօրոք քննարկել իրենց խնդիրները և ստանալ համապատասխան աջակցություն: Այս միջոցը կնպաստի ավելի արդյունավետ և թափանցիկ հանձնառությունների իրականացմանը, որը նվազեցնելու է հարկային վարչության գործունեությանը առնչվող բյուրոկրատիան:
Սոցիալական պատասխանատվությունը և հարկային պարտավորությունների առավելագույն կատարումը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացը պետք է ընդգրկի նաև սոցիալական պատասխանատվության բաղադրիչներ: Հարկային պարտավորությունները միայն ֆինանսական պարտավորություններ չեն, այլ նաև հասարակության բարեկեցության պատասխանատվություն են: Ֆիզիկական անձանց կողմից հարկերի վճարումը հնարավորություն է տալիս ֆինանսավորել հանրային ծառայությունները, մասնավորապես առողջապահությունը, կրթությունը և ենթակառուցվածքները:
321-Ա որոշման միջոցով հարկային վարչությունը պետք է խթանի հարկատուներին, որ նրանք գիտակցեն իրենց սոցիալական պատասխանատվությունը և կոչ անեն առավելագույն մակարդակով կատարել իրենց հարկային պարտավորությունները: Այս նպատակին հասնելու համար կարող են մշակվել սոցիալական քարոզարշավներ, որոնք կտեղեկացնեն քաղաքացիներին հարկերի վճարման կարևորության մասին՝ ի շահ հասարակության:
Ուստի, հարկային պարտավորությունների գանձման գործընթացը պետք է լինի ոչ միայն իրավաբանորեն հիմնավոր, այլ նաև սոցիալապես արդարացված և հասարակության կողմից ընդունված: