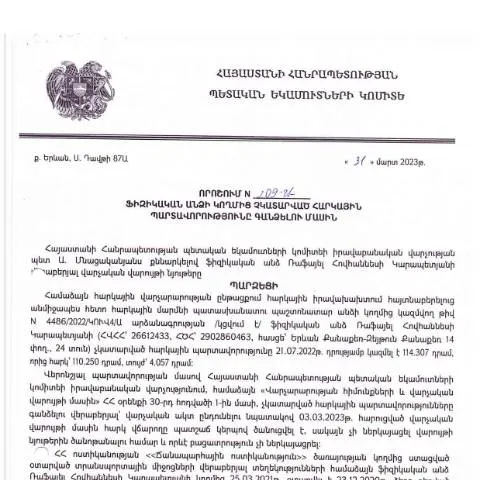
Իրավաբանական վարչության որոշումը. հսկողություն և հարկային պարտավորություններ
Հայաստանում հարկային պարտավորությունների կատարումը հանդիսանում է յուրաքանչյուր քաղաքացու և իրավաբանական անձի պարտավորությունը: 2023 թվականի մարտի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը կարևոր նշանակություն ունի ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձման գործընթացում: Այս որոշումը տրամադրում է իրավակիրառ մոտեցումներ և պարզաբանումներ, որոնք անհրաժեշտ են յուրաքանչյուր քաղաքացին համար:
Որոշման ծնունդը. ժամանակահատված և գործընթաց
Այս որոշումը ուժի մեջ է մտնում 2023 թվականի ապրիլի 1-ից, իսկ դրա հրապարակման ժամկետը նշվում է 2023 թվականի մայիսի 29-ին: Օրենքով նախատեսված ժամանակահատվածում, բոլոր շահագրգիռ անձինք պետք է բավարարեն իրենց հարկային պարտավորությունները, որոնք չկատարվել են:
- Նախատեսված ժամկետներ: Հարկային պարտավորությունների կատարումը պետք է իրականացվի որոշման ուժի մեջ մտնելուց հետո 30 օրվա ընթացքում:
- Հաջորդ քայլերը: Եթե պարտավորությունները չկատարվեն, համապատասխան մարմինները իրավասու են ձեռնարկել հարկային վարչական միջոցառումներ:
Առանցքային խնդիրներ. իրավունքներ և պարտականություններ
Ինչպես յուրաքանչյուր վարչական գործընթաց, այդպես էլ այս որոշումը բացահայտում է քաղաքացիի իրավունքները և պարտականությունները:
Իրավունքներ
- Քաղաքացիական իրավունքներ՝ պաշտպանված են հարկային պարտավորությունների կատարման ժամանակ:
- Հնարավորություն՝ դիմելու վերաքննիչ մարմիններին, եթե դիմորդը գտնում է, որ որոշումը սխալ է է ընդունվել:
Պարտականություններ
- Հարկերը պետք է վճարվեն ժամանակին և լիովին:
- Պարտադիր է տրամադրել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հիմնավորում են հարկային պարտավորությունների կատարումը:
Ֆորմաները՝ քայլ առ քայլ
Դիմումը, որն անհրաժեշտ է լրացնել, կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում: Ֆորմաները պետք է լրացվեն ուշադիր և ճիշտ:
Պատրաստման խոչընդոտները
Ամենատարածված սխալները, որոնք կարող են տեղի ունենալ ֆորմաները լրացնելիս, ներառում են:
- Անհրաժեշտ տեղեկությունների բացակայությունը: Ամեն դաշտ պետք է լրացվի:
- Աριθվային արժեքների սխալ ներկայացումը:
Հիմնարկված փաստաթղթերը. Կատեգորիաներ ըստ իրավիճակի
Հարկային պարտավորությունների կատարման համար անհրաժեշտ են մի շարք փաստաթղթեր, որոնք տարբեր իրավիճակներին կարող են տարբերվել:
| Իրավիճակ | Անհրաժեշտ փաստաթղթեր | Նկարագրություն |
|---|---|---|
| Բնակչային տեղեկանք | Երևանի քաղաքապետարանի տրամադրած տեղեկանք | Հաստատում է բնակության վայրը: |
| Որպեսզի փաստաբան ներգրավվի | Նշանակված փաստաբանի միջնորդություն | Ժողովրդական ներկայացուցչին աջակցություն ապահովելու համար: |
| Ավելի բարձր հարկային պարտավորություններ | Բանկային ապացույցներ | Վճարումների հավաստագրման համար: |
Դիմել. Կանխատեսումներ և տարբերակներ
Դիմելու գործընթացը կարող է տարբերվել` կախված նրանից, թե ընտրությունը կատարում եք առցանց կամ առկա ձևով:
Առցանց դիմում
Առցանց դիմելու դեպքում դուք պետք է ունենաք հետևյալը:
- Դիտարկման համար անհրաժեշտ անձնական թիվ:
- Էլեկտրոնային ստորագրություն:
Առկա դիմում
Առկա դիմելու համար անհրաժեշտ է անձամբ ներկայանալ համապատասխան հարկային գրասենյակ:
- Պետք է նախապես գրանցվել:
- Որպես փաստաթուղթ, ներկայացնել ֆորման:
Արտաքին և հատուկ իրավիճակներ
Երբեմն կան նաև հատուկ իրավիճակներ, երբ հարկային պարտավորությունների կատարումը կարող է լինել բարդ:
Արտասահմանում բնակվող քաղաքացիներ
Արտասահմանում գտնվող քաղաքացիները կարող են դիմել երկիր վերադարձնելուց առաջ:
Մինորներ և հատուկ կարգավիճակ ունեցող անձինք
Մինորները և հատուկ կարգավիճակ ունեցող անձինք կարող են դիմել ծնողների կամ այլ իրավաբանի միջոցով:
Հայաստանի Հանրապետությունում հարկային համակարգը
Այս որոշումը միայն մի մասն է Հայաստանի հարկային օրենսդրության ընդհանուր համակարգում, որտեղ հարկային պարտավորություններն ու եկամուտների հաշվառումը պարբերաբար վերանայվում են:
Պետք է հիշել, որ հարկային պարտավորությունները ոչ միայն պարտավորություն են, այլ նաև քաղաքացիական պարտավորություն, որը նպաստում է երկրի զարգացմանն ու բարելավմանը:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչությունն, հաշվի առնելով ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման հանգամանքները, կիրարում է հատուկ ընթացակարգեր գանձման գործընթացում: Ըստ 31.03.2023թ․ որոշման, հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ հարկատուն չի կատարում պարտավորությունները սահմանված ժամկետներում:
Գանձման գործընթացը ներառում է մի քանի փուլեր, որից յուրաքանչյուրը պահանջում է փաստաթղթային հաստատում և համապատասխան իրավական գործողություններ: Նախնական փուլում հարկային մարմինը պարտավոր է դրամական պահանջը ներկայացնել հարկատուին, ինչը կարող է իրականացվել փոստային կամ էլեկտրոնային եղանակով:
Եթե հարկատուն չի արձագանքում պահանջին, ապա կարող են կիրառվել լրացուցիչ միջոցառումներ, այդ թվում` հարկային պարտավորությունների գանձում` տնօրինվող ակտիվներից կամ միջնորդական ծառայություններով: Օրենսդրությունը նախատեսում է նաև հնարավոր սահմանափակումներ, որոնք կարող են ազդել հարկային պարտքի գանձման ընթացակարգի վրա:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Նախքան հարկային պարտավորությունների գանձման գործընթացին անցնելը, հարկային մարմինը պետք է համոզվի, որ բոլոր իրավական հիմքերը առկա են: ՀՀ վարչական օրենսդրության համաձայն, ֆիզիկական անձին դեմ կիրառվող հարկային պարտավորությունների գանձման հիմքերը պետք է հիմնված լինեն իրավական փաստաթղթերի վրա, որոնք հաստատում են պարտքի ծավալն ու ժամկետը:
Հարկային մարմինը պետք է տրամադրի բոլոր անհրաժեշտ տվյալները, որով հիմնավորելու է մասնավորապես պահանջվող հարկային պարտավորությունների չափը, այդ թվում՝ հաշվետվություններ, փաստաթղթեր և այլ անհրաժեշտ փաստաթղթեր, որոնք կարող են ապահովել հարկային պարտքի ճշտությունը:
Ավելին, հարկային մարմինները պարտավոր են հաշվի առնել նաև այն հանգամանքը, որ պարտքային հարաբերությունները կարող են չունենալ միայն ֆինանսական բաղադրիչ, այլև սոցիալական և տնտեսական բաղադրիչներ, որոնք կարող են ազդել որոշման կայացման վրա:
Ֆիզիկական անձի իրավունքները հարկային պարտավորությունների գանձման գործում
Ֆիզիկական անձը, ում հարկային պարտավորությունները չեն կատարվել, ունի մի շարք իրավունքներ, որոնք սահմանված են ՀՀ օրենսդրությամբ: Այս իրավունքները ներառում են` առարկելու պահանջները, պահանջելու բացատրություններ և առաջարկելու դիմումներ՝ պարտավորությունների կատարման ժամկետը երկարացնելու կամ համակարգային վճարումների կազմակերպման վերաբերյալ:
Ֆիզիկական անձը իրավունք ունի նաև ստանալ իր դիմումի վերաբերյալ տեղեկատվություն՝ ինչպես ընթացքի, այնպես էլ կայացված որոշումների մասին: Կարևոր է, որ հարկային մարմինները հանդես գան սկզբունքների հիման վրա, ապահովելով թափանցիկություն և արդարության սկզբունք:
Արձանագրելով, որ հարկային պարտավորությունների գանձումը կարող է առնչվել նաև ֆինանսական ծանրաբեռնվածության, հարկատուներ ունեն իրավունք դիմելու աջակցություն պետական մարմիններին, ինչը կարող է ներառել ֆինանսական խորհրդատվություն կամ լրացուցիչ ժամանակի տրամադրում: