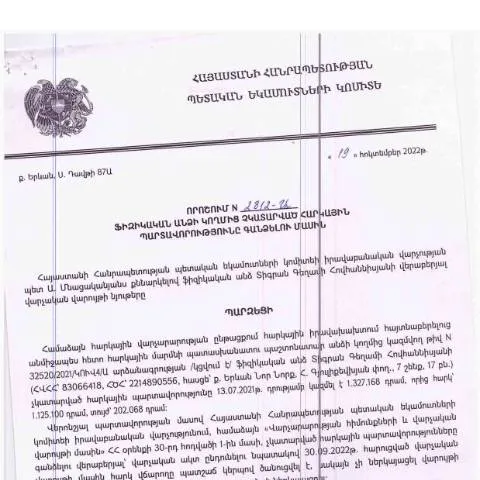
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված N2812-Ա որոշումը, որը կայացվել է 2022 թվականի հոկտեմբերի 19-ին, հանդիսանում է կարևոր փաստաթուղթ, որն ուղղակիորեն առնչվում է ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը։ Այս որոշումը նախատեսում է այն մեխանիզմները, որոնց միջոցով պետությունը կարող է գանձել հարկային պարտավորությունները, որոնք նախկինում չեն կատարվել։
Նախնական փուլ՝ հարկային պարտավորությունների բացահայտում
Որոշման առաջին քայլը հարկային պարտավորությունների բացահայտումն է։ Անձը, ով ենթակա է պարտավորությունների, պետք է ներկայացնի համապատասխան փաստաթղթեր, որոնք կև բանալին են հաջորդ քայլերին։ Դա կարող է ներառել հարկային հայտարարագրեր, եկամուտների և ծախսերի հաշվետվություններ, ինչպես նաև այլ տեղեկություններ, որոնք կօգնեն հարկային մարմիններին հասկանալու անձի ֆինանսական իրավիճակը։
Հետագա գործողություններ՝ պարտավորությունների կատարման համար
Որոշումն ունի մի շարք ենթաէլեմենտներ, որոնք ապահովում են պարտավորությունների կատարումը։ Հարկային մարմինները, հիմնվելով տվյալների վրա, կարող են որոշել պարտավորությունների չափը, որը պետք է կատարվի։ Եվ կարևոր է, որ ապագայում այս գործընթացում ինչպիսի միջոցառումներ կարող են կիրառվել՝ կախված պարտավորությունների կատարելության մակարդակից։
Անձիների հարկային պատմություն և պարտավորությունները
Հարկային պատմության ուսումնասիրությունը կարևոր է՝ հասկանալու, թե որքանով է անձը կատարել իր պարտավորությունները նախկինում։ Հարկային մարմինները կարող են պահանջել ներկայացնել տվյալներ, որոնք ցույց կտան, թե ի՞նչ պատճառներով պարտավորությունները չեն կատարել նախկինում։
Փաստաթղթերի հավաքում. ինչ է անհրաժեշտ
Փաստաթղթերի հավաքումը բավականին կարևոր փուլ է, որը պետք է իրականացվի մեծ ուշադրության հետ։ Անձը, որը պարտավոր է, պետք է կազմի փաստաթղթերի ցանկ, որտեղ պետք է ներառվեն հետևյալը.
- Հարկային հայտարարագրեր
- Ակտիվների մասին տեղեկություններ
- Հարկային պարտավորությունների մասին տեղեկություններ
- Բանկային տեղեկություններ
Այս փաստաթղթերը պետք է ներկայացվեն հարկային մարմիններին, որպեսզի նրանք կարողանան իրականացնել վերահսկողություն և գնահատել պարտավորությունների կատարման աստիճանը։
Անհրաժեշտ տեղեկությունների տրամադրում
Ուշադրություն դարձնելով, որ պետական մարմինները կարող են պահանջել լրացուցիչ տեղեկություններ, անհրաժեշտ է լինի պատրաստված լինել ցանկացած պահի՝ ներկայացնել դրանք։ Սա կարող է ներառել գրավոր բացատրություններ, հարցազրույցներ կամ նույնիսկ այցեր պետական մարմինների կողմից՝ համոզվելու համար, որ ներկայացված տեղեկությունները ճշգրիտ են:
Հարկային պարտավորությունների կատարումը
Այն պահը, երբ բոլոր փաստաթղթերը և տեղեկությունները ներկայացվել են, գործընթացն անցնում է հարկային մարմինների կողմից փաստաթղթերի ուսումնասիրության փուլ։ Եթե պարտավորությունները չեն կատարվել կամ չեն բավարարում, ապա կարող են կիրառվել հետևյալ միջոցները.
- Հարկային հաշվարկների վերանայում
- Տուգանքների նշանակումը
- Ներգրավման գործընթացը
Հարկային մարմինները պարտավոր են ներառել նաև բացատրություններ և տեղեկություններ, որոնք վերաբերվում են պարտավորությունների կատարմանը։
Հարկային պարտավորությունների կատարելության վերահսկողություն
Պետական մարմինները, հետևելով օրենքի պահանջներին, պետք է վերահսկեն, թե ինչպես է իրականացվում պարտավորությունների կատարման գործընթացը։ Այս գործընթացը կօգնի ճանաչել հնարավոր խնդիրները և ժամանակին միջոցներ ձեռնարկել՝ նրանց լուծման համար։
Ընդհանուր տեղեկատվություն որոշման մասին
ՀՀ ՊԵԿ պաշտոնական կայքում որոշումն առաջին անգամ հրապարակվել է 2023 թվականի փետրվարի 7-ին, ինչպես նաև դրա հետ կապված լրացուցիչ տեղեկություններ, որոնք կարող են լինել կարևոր փաստաթղթերի համար։ Այս որոշումը մի նոր քայլ է պետության կողմից հարկային պարտավորությունների կատարման կարգը բարելավելու ուղղությամբ։
Հարկային ենթակայությունը և իրավական հիմքերը
Հարկային պարտավորությունները կապված են ոչ միայն ֆիզիկական անձանց, այլ նաև իրավաբանական անձանց, որոնց գործունեությունից առաջանում են հարկային պարտավորություններ։ Այնինչ, իրավաբաններն ու հարկային մասնագետները կարող են խորհուրդ տալ, թե ինչպես կարելի է բարելավել հարկային ընթացակարգերը՝ այս փաստաթղթի միջոցով։
Հարկային կարգի գործընթացը և պահանջները
Հարկային կարգի գործընթացում որոշումներին դասակարգելու համար կարևոր է հասկանալ, թե ինչ ձևով կարող են դիմել պետական մարմիններին՝ հարկային պարտավորությունները կատարելու մասին։ Ահա այն քայլերն, որոնք պետք է իրականացվեն.
- Պատրաստել բոլոր անհրաժեշտ փաստաթղթերը
- Ներկայացնել դիմումը՝ հաստատմամբ
- Ստանալ արձագանք պետական մարմիններից
- Ռեակցիա տալ, եթե անհրաժեշտ է
Այս քայլերը հնարավորություն են տալիս համակարգված կերպով կատարել հարկային պարտավորությունները և նվազեցնել խնդիրները ապագայում։
Վերջնական փուլ՝ պարտավորությունների կատարում
Երբ գործընթացի բոլոր քայլերը կատարվեն, պարտավորությունները պետք է համարվեն կատարված։ Այնուամենայնիվ, հարկային մարմինները կարող են շարունակել պարբերաբար ստուգումները՝ համոզվելու, որ պարտավորությունները կատարում են։ Այս գործընթացը կարող է տևել որոշ ժամանակ, սակայն այն շատ կարևոր է հարկային հարաբերությունների ամրապնդման համար:
Հարկային պարտավորությունների կատարման հետ կապված խնդիրներ
Այդուհետ, հարկ վճարողները կարող են հանդիպել խնդիրների, որոնք կապված են հարկային պարտավորությունների կատարելու հետ։ Հնարավոր խնդիրները կարող են ներառել.
- Հարկային պարտավորությունների չկատարման պատճառով տուգանքներ
- Տեղեկությունների անհամապատասխանություն
- Բանկային գործողությունների սահմանափակում
Այս խնդիրների լուծման համար հարկ վճարողներն ունեն իրավունք դիմել մասնագետների, որոնք կարող են օգնել կարգավորել իրենց հարկային պարտավորությունները:
Հարկային ոլորտի մասնագետների աջակցությունը
Այսպիսով, հարկային ոլորտի մասնագետները կարող են առաջարկել տարբեր ծառայություններ, այդ թվում՝ հարկային խորհրդատվություն, կարգավորումների համապատասխանություն, հարկային տղեկատվության տրամադրում և այլն։ Սա կարող է մեծապես օգնել ֆիզիկական ու իրավաբանական անձանց, ովքեր ցանկանում են կարգավորել իրենց հարկային պարտավորությունները:
Դիմումն ու փաստաթղթավորում
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը սկսվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից որոշման ընդունմամբ, որը հրապարակվել է պաշտոնական կայքում: Այդ որոշումը պետք է ունենա հետևյալ փաստաթղթերը՝ դիմում, որում նշվում են հարկային պարտավորությունները, դրանց չկատարման պատճառները, ինչպես նաև պահանջվող տեղեկատվությունը, որի հիման վրա կարող է տեղի ունենալ պարտավորությունների գանձում:
Դիմումի ձևը պետք է լինի հետևյալ՝ Դիմում վերաբերյալ չկատարված հարկային պարտավորությունների գանձման (Դիմում N1): Այն պետք է ներկայացվի մի քանի փաստաթղթերի հետ միասին, այդ թվում՝ անձնագրային տվյալներ, բնակության հասցե, ինչպես նաև այլ հայտարարություններ, որ ինքդ պարտավոր ես ներկայացնել:
Նշանակություն ունի նաև, որ դիմումը ներկայացնելու ընթացքում ես կարող ես օգտվել էլեկտրոնային համակարգերից, ինչի արդյունքում քո կողմից լրացված դիմումը կհասնի համապատասխան մարմիններին առանց լրացուցիչ վիթխարի ճնշումների:
Պաշտոնական նամակագրություն և հաղորդակցություն
ՊԵԿ-ի՝ ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացում շատ կարևոր է պաշտոնական նամակագրության կազմակերպումը, ինչը կարող է խուսափել իրական խնդրահարույց իրավիճակներից: Առաջին հերթին, հարկադիր գանձման գործընթացը սկսելուց առաջ ՊԵԿ-ն ուղարկում է պաշտոնական ծանուցում, որտեղ նշվում են բոլոր պարտավորությունները, որոնք չեն կատարվել, ինչպես նաև դրա հանգամանքները:
Այս ծանուցումը պետք է լինի ուղարկված գրանցված փոստով կամ էլեկտրոնային հաղորդագրության միջոցով, որը ապահովում է երկու կողմերի միջև փորձարկման աջակցություն: Ծանուցումը պետք է լինի նաև վերահաստատված QR-կոդով, որը կարող է օգտագործվել միջոցառումների իրավական հիմքերի հետազոտման համար:
Հարկադիր գանձման ընթացակարգը ենթադրում է նաև կարծիքների փոխանակում: Այսինքն, ֆիզիկական անձը կարող է ներկայացնել իր դիտարկումները կամ հավելյալ փաստեր, որոնք կարող են ազդել գործընթացի վրա: Այս ամենը շատ կարևոր է, որպեսզի գործընթացի բոլոր կողմերի շահերը պաշտպանվեն:
Հետագա ընթացակարգեր և հնարավորությունները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների կատարումը կարող է ունենալ նաև իր հետագա հետևանքները, որոնք պետք է ստացվեն այն բանից հետո, երբ ՊԵԿ-ն հատկացրել է հարկային պարտավորությունները: Եթե, օրինակ, ֆիզիկական անձը չի վճարում իր պարտավորությունները, ապա կարող է առաջանալ հարկադիր կալանքի կամ լրացուցիչ միջոցառումների իրականացում:
Այսպիսով, անհրաժեշտ է շատ ուշադիր հետևել հարկային պարտավորությունների կատարման ժամկետներին, քանի որ բացակայության դեպքում կարող են առաջանալ ֆինանսական տուգանքներ, որոնք ավելացնում են պարտավորությունները: Հարկային մարմինները կարող են նաև սկսել հարկադիր և իրավաբանական գործընթացներ, որոնք կարող են հանգեցնել մինչև սեփականության բռնագանձմանը:
Մեր հանրապետությունում, համաձայն ՀՀ ՊԵԿ օրենսդրության, ֆիզիկական անձինք ունեն նաև իրավասություններ՝ դիմելու վերապահման ընթացքում, եթե նրանք չեն կարողանում կատարել իրենց պարտավորությունները: Այսպիսով, կարևոր է տեղեկություն ունենալ նաև ֆինանսական աջակցության և ավտոմատացված լուծումների մասին, որոնք կարող են դառնալ մոտեցման ճանապարհ: