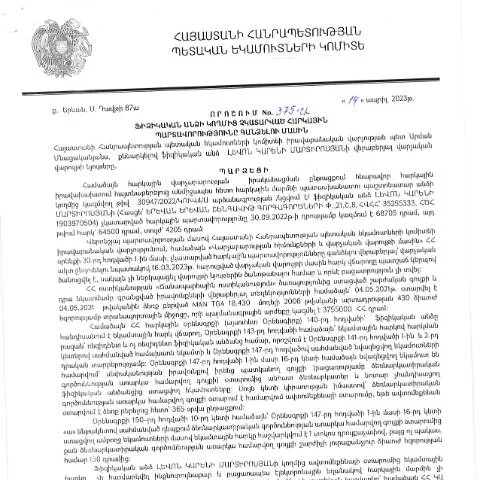
ՊԵԿ իրավաբանական վարչության պետի 375-Ա որոշումը. Տեղեկատվություն և խնդիրներ
2023 թվականի ապրիլի 14-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 375-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների վարկանիշային համակարգի ստեղծում և դրանց իրացման կարգը: Այս որոշման շրջանակներում ՀՀ ՊԵԿ իրավաբանական վարչության պետ Լևոն Կարենի Մարտիրոսյանի կողմից մշակված տվյալ փաստաթուղթը ունի մի շարք կարևոր նպատակներ:
Հարկային պարտավորությունների ցուցակը
Մասնավորապես, որոշման համաձայն, հարկային մարմինը պարտավորվում է կազմել ֆիզիկական անձանց, որոնք չկատարել են հարկային պարտավորություններ, ցուցակ: Այս ցուցակում ընդգրկված անձինք պետք է լրացնեն հատուկ ձևաթուղթ, որը նախատեսված է նշված պարտավորությունները կատարելու համար:
Ովքեր կարող են դիմել և ինչ պայմաններով
Այս որոշման ներգրավված անձիք են նրանք, ովքեր ունեն հարկային պարտավորություններ և չեն կատարել դրանք:
- Ֆիզիկական անձինք՝ անկախ նրանց բնակության հասցեից:
- Հարկային պարտավորությունների վերապահման խնդիրներ ունեցող անձինք:
- Նախկինում հարկային պարտավորություններ ունեցող, սակայն ներկայումս դրանց առնչությամբ խնդիրներ ունեցող անձինք:
Այս որոշման շրջանակներում կարևոր է նշել, որ դիմելու գործընթացում կարող են լինել հատուկ դեպքեր, օրինակ՝ եթե դիմողը արտասահմանում է կամ ունի այլ համալիր խնդիրներ:
Ֆորմայի առանձնահատկությունները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու համար նախատեսված ձևաթուղթը պարունակում է մի շարք կարևոր կետեր, որոնք պետք է լրացվեն.
- Անուն, ազգանուն, հայրենի անուն՝ Անհրաժեշտ է ճշգրիտ և լրիվ տեղեկատվություն տրամադրել:
- Հասցե՝ Ուշադիր լինել՝ ճիշտ լրացնել հասցեն, որը կապահովի դիմումի արագ մշակման:
- Հարկային պարտավորությունների չափը՝ Պետք է նշել բոլոր պարտավորությունների տեսակները և դրանց չափերը:
Այս կետերը պետք է լրացնենwith մեծ զգուշությամբ, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել դիմումի մերժման:
Դիմումի ներկայացման եղանակները
Դիմումը կարող է ներկայացվել մի քանի տարբեր եղանակներով:
- Էլեկտրոնային եղանակով՝ ՀՀ ՊԵԿ պաշտոնական կայքում հաստատված e-service համակարգերի միջոցով:
- Ժողովրդավարական ուղղությամբ՝ դիմողը կարող է այցելել Կառավարության կամ ՀՀ ՊԵԿ տեղամասային գրասենյակներ:
- Փաստաթղթային ձևով՝ դիմելու համար կարող է ներկայացնել լրացված փաստաթուղթ:
Անհրաժեշտ է նշել, որ էլեկտրոնային եղանակը առավել արդյունավետ և արագ է համարվում, քանի որ թույլ է տալիս դիմել առանց հերթի սպասելու:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, դիմողը պետք է շտապ ձեռք բերի պատճառները:
- Կարևոր է հասկանալի լինել, որ մերժման պատճառները կարող են լինել տարբեր:
- Եթե դիմումը մերժվել է սխալ լրացման պատճառով, անհրաժեշտ է զգուշությամբ վերանայել տվյալները:
- Կա նաև հնարավորություն դիմել բողոքարկման գործընթացին:
Բողոքարկման գործընթացը իրականացվում է օրենքով նախատեսված կարգով, որի արդյունքում կարող են վերանայվել որոշակի պատճառները:
Երկրից դուրս գտնվող դիմողների համար
Արտասահմանում բնակվող ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, կարող են դիմել مخصوص կարգով:
- Նրանք պետք է ունենան պրակտիկ կարգավիճակ, որը ցույց է տալիս, որ նրանք փաստացի բնակվում են երկրից դուրս:
- Դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ՝ ճիշտ ձևաչափով:
Կարևոր է նշել, որ արտասահմանում բնակվող անձինք կարող են օգտվել էլեկտրոնային ծառայություններից, եթե ունենան համապատասխան հեղինակություն:
Այս որոշման և ծանոթ փաստաթղթերի համեմատություն
Չնայած որոշումը համեմատելի է այլ հարկային փաստաթղթերի հետ, այն ունի իր առանձնահատկությունները:
| Փաստաթուղթ | Նպատակ | Լրացման կարգ |
|---|---|---|
| 375-Ա որոշում | Հարկային պարտավորությունների գանձում | Պետք է լրացնել հատուկ ձևաթուղթ |
| Հարկային հայտարարություն | Հարկային պարտավորությունների հայտարարում | Մխիթարել ընթացակարգով ներկայացնել |
Ամբողջ գործընթացը պետք է իրականացվի օրենքի պահանջներին համապատասխան, ինչը կնպաստի այն բանի, որ բոլոր կողմերը ճիշտ և արդյունավետ կերպով կատարեն իրենց պարտավորությունները:
Տեղեկատվություն և հնարավորություններ
Դիմողներին խորհուրդ է տրվում օգտագործել նաև այլ պետական ծառայություններ, որոնք կարող են հեշտացնել գործընթացը:
- Տեղեկատվական ծառայություններ՝ որոնք կարող են տրամադրել մանրամասն տեղեկություններ:
- Տեխնոլոգիական լուծումներ՝ որոնք կարող են աջակցել դիմումի արագ մշակման գործում:
Կառավարության մակարդակով աջակցություն ստանալու համար, դիմողներին խորհուրդ է տրվում մշտական կապ պահպանել հարկային մարմինների հետ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 375-Ա որոշումը հիմք է հանդիսանում տարբեր հարկային պարտավորությունների գանձման գործընթացների իրականացման համար: Այս որոշմամբ նախատեսվում են մի շարք նորարարություններ, որոնք կարող են ազդել ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական անձանց վրա:
Առաջին հերթին, հարկային պարտավորությունները գանձելու գործընթացի շրջանակներում հարկային պարտականություններ չունեցող ֆիզիկական անձինք պետք է լինեն ուշադիր, քանի որ որոշման կիրառության արդյունքում կարող են հայտնվել պարտականությունների, որոնք նախկինում չեն եղել: Հարկային մարմինները, հիմք ընդունելով այս որոշումը, կարող են սկսել հարկային պարտավորությունների գանձման գործընթացը առանց նախնական ծանուցման՝ այն դեպքում, եթե անձը անհրաժեշտ փաստաթղթերը չի ներկայացրել կամ չի կատարել իր պարտավորությունները:
Ավելին, այս որոշմամբ սահմանվում են նաև ժամկետներ ու ընթացակարգեր, որոնց շրջանակներում հարկային մարմինները կարող են ձեռնարկել հարկային պարտավորությունների գանձման քայլեր: Օրինակ, հարկային մարմինները կարող են սկսել հարկային պարտավորությունների գանձման գործընթացը 30 օրը մեկ անգամ՝ հիմնականում ավտոմատացված համակարգերի միջոցով:
Տեղեկատվական տեխնոլոգիաների դեր դաշտում
Հարկային պարտավորությունների գանձման գործընթացում տեղեկատվական տեխնոլոգիաների կիրառությունը դարձել է անխուսափելի: ՀՀ ՊԵԿ-ը ձգտում է արդյունավետություն ավելացնել, կիրառելով էլեկտրոնային համակարգեր և թվային ստորագրություններ: Արդյունքում, ֆիզիկական անձինք կարող են ավելի հեշտությամբ հետևել իրենց հարկային պարտավորություններին:
Նման համակարգերի միջոցով հնարավոր է արագ ստանալ տեղեկություններ հարկային պարտավորությունների մասին, ինչպես նաև գրանցել և ներկայացնել անհրաժեշտ փաստաթղթեր: Այնուամենայնիվ, հարկային պարտավորությունների գանձման գործընթացը կարող է նաև ներառել QR-կոդերի կիրառումը՝ հնարավորություն տալով հարկ վճարողներին արագ ստանալ տեղեկություններ իրենց պարտավորությունների մասին:
Տեղեկատվական տեխնոլոգիաների կիրառումը նաև նպաստում է հարկային մարմինների աշխատանքային գործընթացների ավտոմատացմանը, ինչն իր հերթին օգնում է նվազեցնել մարդկային սխալների հավանականությունը:
Գանձման գործընթացի իրավական կողմերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն ունի նաև իրավական հետևանքներ, որոնք վերաբերում են հարկ վճարողների իրավունքներին և պարտականություններին: Այս որոշման շրջանակներում կարևոր է հասկանալ, թե ինչպիսին է շահագրգիռ կողմերի իրավական դիրքը, և ինչպես են նրանք կարող են պաշտպանել իրենց իրավունքները:
Եթե հարկ վճարողը կարծում է, որ իր նկատմամբ իրականացված գանձումը արդարացված չէ, նա ունի իրավունք ծանուցել ՊԵԿ-ին և պահանջել իր իրավունքների պաշտպանության համար: Որոշման մեջ նշված են նաև ընթացակարգերը, որոնք հարկ վճարողը կարող է նախաձեռնել՝ բողոքի ձևով կամ իրավաբանական քայլեր ձեռնարկելու միջոցով:
Ավելին, հարկ վճարողները պետք է լինեն տեղեկացված իրենց իրավունքների մասին՝ հատկապես հարկային պարտավորությունների գանձման գործընթացի ժամանակ: ՊԵԿ-ը պարտավոր է ապահովել, որ հարկ վճարողները ունենան անհրաժեշտ տեղեկատվություն՝ իրենց պարտավորությունների մասին, և լուսաբանել բոլոր հնարավոր ընթացակարգերը, որոնք նրանք կարող են կիրառել: