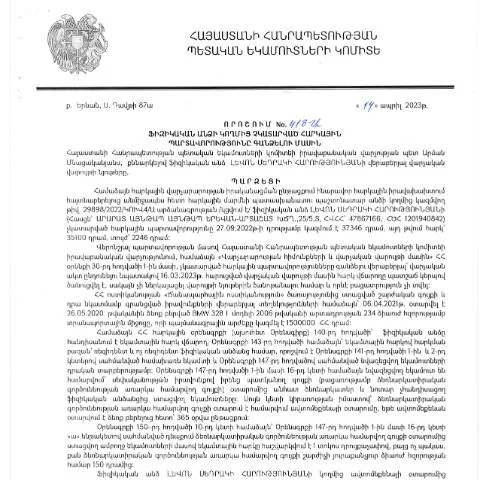
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու վերաբերյալ որոշման նշանակություն
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Լևոն Սեդրակի Հարությունյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը մեծ նշանակություն ունի ինչպես հարկային ոլորտում, այնպես էլ քաղաքացիական իրավունքի ոլորտում: Այս որոշումը հանդիսանում է հանգույց, որը հնարավորություն է տալիս պետությանը արդյունավետորեն հավաքագրել հարկային պարտավորությունները, որոնք չեն կատարվել՝ ապահովելով հարկ վճարողների իրավունքների պաշտպանությունը:
Ովքեր են պարտավոր վճարել հարկերը և ովքեր ներկայացնում են փաստաթղթերը
Այս որոշման շրջանակներում հարկային պարտավորությունները կարող են վերաբերվել մի շարք քաղաքացիների և կազմակերպությունների: Առանձնապես ուշադրություն հրավիրելու են պետք հետևյալ խմբերի վրա:
- Ֆիզիկական անձինք. Պարտավորություն ունեն ներկայացնել հարկային տեղեկությունները, եթե նրանք չեն կատարել իրենց հարկային պարտավորությունները:
- Օտարերկրյա քաղաքացիներ. Նրանք, ովքեր գործում են Հայաստանի Հանրապետությունում և ունեն հարկային պարտավորություններ, նույնպես ենթակա են այս ընթացակարգին:
- Մինորներ: Նրանց կողմից պարտավորությունների կատարումը պետք է իրականանա ծնողների կամ խնամակալների միջոցով:
Քաղաքականացված ժամանակահատվածը
Այս որոշումը ուժի մեջ է մտնում հրապարակման պահից: Հասարակությունը պետք է գիտակցի, որ որոշումը կարող է ունենալ եռամսյակային և տարեկան հաշվետվություններ, որպեսզի հարկային մարմինները կարողանան մոնիտորինգ կատարել:
Հարկային պարտավորությունների կատարումը պետք է իրականացվի մինչև սահմանված ժամկետները, որոնք հրապարակվում են պետական տեղեկատուի կողմից: Վճարումների վերջնաժամկետները կարող են փոփոխվել՝ կախված իրավիճակի հանգամանքներից:
Ինչ անել, եթե հայտը մերժվի կամ փաստաթուղթը չի բավարարի
Այն դեպքերում, երբ հայտը մերժվում է կամ անհրաժեշտ փաստաթղթեր չեն հաստատվում, հարկ է ձեռնարկել հետևյալ քայլերը:
- Ավելացնել անհրաժեշտ փաստաթղթեր: Համոզվեք, որ ներկայացված փաստաթղթերը համապասխանում են գործող օրենսդրությանը:
- Ուղարկել վերապահում: Որպեսզի մեղմել մերժման որոշումը, հարկավոր է ներկայացնել առարկայական հիմնավորումներ:
- Հաստատել նոր ժամկետ: Եթե ունեք հիմնավորման, որը միջոցները համարելով անհրաժեշտ, կարող եք խնդրել նոր ժամկետ:
Հարկային մարմինների կողմից ընթացակարգի վարումը
ՀՀ ՊԵԿ-ը պարտավոր է վարել հաշվետվությունների ստուգումներ՝ ապահովելով դրանց ճիշտությունը: Վերահսկումը կարող է իրականացվել հետևյալ ձևերով:
- Էլեկտրոնային ուղարկումներ: Ներկայացված փաստաթղթերը պետք է ուղարկվեն էլեկտրոնային եղանակով:
- Անձնական այց: Հարկային մարմինների կողմից կարող է պահանջվել քաղաքացիների անձնական ներկայությունը:
- Փաստաթղթերի վավերացում: Վավերացումը իրականացվում է QR-կոդով, որն ապահովում է հեշտ մուտք և ստուգումներ:
Ինչպես հետևել դիմումի ընթացքին
Հարկային մարմինների կողմից ձեր դիմումի ընթացքն հետևելը կարևոր է, որովհետև այն կօգնի ձեզ ճիշտ ժամանակին արձագանքել ցանկացած խնդիրների: Այս գործընթացն իրականացվում է հետևյալ կերպ:
- Երբ դիմումը հաստատվում է, դուք կստանաք վավերագրամիջոց:
- Հասցեագրեք հարկային մարմիններին՝ ձեր դիմումի ընթացքի մասին տեղեկատվություն ստանալու խնդրանքով:
- Օգտագործեք էլեկտրոնային ծառայություններ՝ դիմումն ու դրա ընթացքը ստուգելու համար:
Այս որոշման առանձնահատկությունները այլ նմանատիպ փաստաթղթերից
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը առանձնանում է այլ նմանատիպ փաստաթղթերից՝ իր կոնկրետ նպատակով, պայմաններով և ընթացակարգով:
| Փաստաթուղթ | Նպատակ | Ընդունելիություն | Անցկացումը |
|---|---|---|---|
| Հարկային ստուգումների հաշվետվություն | Հարկային պարտավորությունների ստուգում | Անհրաժեշտ է հաշվետվությունն ամբողջական լինել | Հանձնվում է անձամբ |
| Հարկային հայտարարություն | Հարկային պարտավորությունների ներկայացում | Պետք է ներկայացվի մինչև վերջնաժամկետը | Էլեկտրոնային հարթակում |
| Չկատարված պարտավորությունների մասին տեղեկություն | Հարկային պարտավորությունների զգուշացում | Իրական տվյալների հիման վրա | Էլեկտրոնային կամ անձամբ |
Հայտնի օրինակներ և հատուկ դեպքեր
Վերջին տարիներին արձանագրվել են մի շարք դեպքեր, որոնք պայմանավորված են եղել հաստատված որոշման շրջանակներում:
- Որդի՝ ծնողների անվամբ: Երիտասարդները, ովքեր ներառված են ծնողների հարկային հայտարարություններում, պետք է հաշվի առնեն իրենց պարտավորությունները:
- Օտարերկրյա քաղաքացիներ: Նրանց համար, ովքեր Հայաստանում են, հարկային պարտավորությունները կարող են ունենալ տարբեր արտոնություններ:
- Արտակարգ իրավիճակներ: Հնարավորության դեպքում հարկային մարմինները կարող են տրամադրել արտոնություններ՝ սոցիալական խնամքի հիման վրա:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր նշանակություն ունի ժամանակակից հարկային համակարգում: Այն ապահովում է հարկային պարտավորությունների կատարումը, անհրաժեշտ փաստաթղթերի ներկայացումը և քաղաքացիների իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների անհրաժեշտությունը և հետևանքները
Հարկային պարտավորությունների կատարման կարևորությունը ոչ միայն տնտեսության կայունությունը, այլև երկրի սոցիալական բարեկեցությունը ապահովելու համար է։ Հարկերի վճարումը քաղաքացիների կողմից ապահովում է պետական բյուջեի ֆինանսավորում, որը օգտագործվում է հանրային ծառայությունների, կրթության, առողջապահության և ենթակառուցվածքների զարգացման համար։ Չկատարված հարկային պարտավորությունները կարող են հանգեցնել պետական միջոցների պակասի, ինչը, իր հերթին, կարող է բացասաբար ազդել հասարակության տարբեր շերտերի կյանքի որակի վրա։
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 418-Ա որոշման սահմանադրականությունը և իրավական հիմքերը նպաստում են հարկային պարտավորությունների կատարման արդյունավետության բարձրացմանը։ Սա թույլ է տալիս պետությանը միջոցներ ձեռնարկել այն քաղաքացիների նկատմամբ, ովքեր խախտում են իրենց հարկային պարտավորությունները և չեն կատարել հարկային վճարումները:
Սոցիալական և տնտեսական ազդեցությունները
ՀՀ ՊԵԿ-ի 418-Ա որոշման իրականացումը բացարձակ կարևորություն ունի թե սոցիալական, թե տնտեսագիտական տեսանկյունից։ Սոցիալական տեսանկյունից, հարկային պարտավորություններ չկատարելու դեպքում, պետությունը հակված է ձեռնարկելու հետևողական միջոցառումներ, որոնք կարող են հանգեցնել քաղաքացիների սոցիալական պաշտպանության համակարգի թուլացմանը։ Արդյունքում, այն կարող է բացասաբար ազդել այն քաղաքացիների վրա, ովքեր իսկապես ունեն ֆինանսական դժվարություններ և չեն կարողանում կատարել իրենց հարկային պարտավորությունները։
Տնտեսական տեսանկյունից, չկատարված հարկային պարտավորությունները բարձրացնում են պետության պարտքի մակարդակը և անհամաչափություն ստեղծում տնտեսական աճի և զարգացման մեջ։ Հարկային պարտավորությունների կատարման խթանումը անհրաժեշտ է պետական ֆինանսական կայունության համար, ինչը կենսական նշանակություն ունի տնտեսության բարգավաճման և ներդրումների գրավման համար։
Հարկային պարտավորությունների կատարումը և տեխնոլոգիական նորարարությունները
Ըստ ՀՀ ՊԵԿ-ի 418-Ա որոշման, հարկային պարտավորությունների կատարման գործընթացը կարող է խթանվել նոր տեխնոլոգիաների օգտագործմամբ։ Այսօր, երբ տեղեկատվական տեխնոլոգիաներն արագ զարգանում են, պետությունը կարող է օգտագործել էլեկտրոնային համակարգեր՝ հարկային պարտավորությունների կատարման գործընթացը հեշտացնելու համար։ Դրանք կարող են ներառել օրենսդրական փոփոխություններ, որոնք թույլ կտան ավելի ինտուիտիվ և օգտակար հարկային համակարգ ստեղծել, ինչը կնպաստի քաղաքացիների կողմից հարկային պարտավորությունների կատարումին։
Այսպիսով, հարկային պարտավորությունների կատարման գործընթացը ոչ միայն իրավաբանական հարց է, այլև պահանջում է սոցիալական և տեխնոլոգիական մոտեցումներ, որոնք կառաջնորդեն պետության քաղաքականությունը և բացեն նոր հնարավորություններ քաղաքացիների համար: