Մարդու հարկային պարտավորությունների կատարումը. Ծրագրի հիմքերը
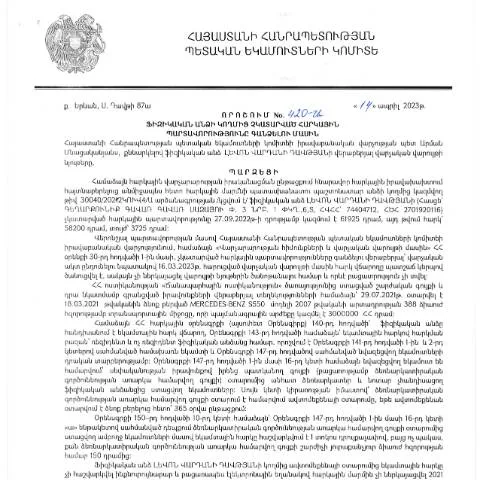
Հայաստանի Հանրապետության հարկային համակարգը ձևավորվել է մի քանի կարևոր գործընթացների հիման վրա, որոնք հանգեցրել են հարկային պարտավորությունների կատարման լուրջ կարգավորման: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 420-Ա որոշումը հանդիսանում է նման վերանայված կարգավորումների կարեւոր բաղադրիչ:
Այս որոշման նպատակն է արդիականացնել հարկային պարտավորությունների կատարումը հատկապես այն դեպքերում, երբ անձը չի կատարել իր պարտավորությունները, որպեսզի ապահովվի պետական բյուջեի համալրումը:
Ովքե՞ր են ենթակա դիմելու այս ծրագրի շրջանակներում
Այս գործընթացի շրջանակներում դիմելու իրավունք ունեն բոլոր ֆիզիկական անձինք, որոնք չունեն կատարած հարկային պարտավորություններ: Հարկային վարչությունը հրավիրում է պարտադիր մարել հարկերը, որպեսզի ձեռնարկվեն անհրաժեշտ քայլեր դրանց գանձման համար:
Տեղեկատվական հարթակները, այդ թվում էլեկտրոնային համակարգերը, նախատեսում են դիմողների համար արդյունավետ լուծումներ գտնելու միջոցներ:
Ահա թե ինչպես ճիշտ լրացնել դիմումը
Դիմումը լրացնելիս կա մի քանի բան, որոնց վրա պետք է ուշադրություն դարձնել:
- Անձնական տվյալներ: Այստեղ անհրաժեշտ է նշել ձեր անունը, ազգանունը, ծննդյան ամսաթիվը, նույնականացման համարը (TIN):
- Հարկային պարտավորությունները: Նշեք այն հարկերի տեսակը, որոնք դեռ չեն կատարվել:
- Հիմնավորել դիմումը: Եթե առկա են հիմնավորումներ, որոնք կարդարացնեն ձեր պարտավորությունների չկատարման պատճառները, պետք է ներկայացվեն:
Հատուկ ուշադրություն պետք է դարձվի լրացման գործընթացին, քանի որ սխալները կարող են привести դեպքերի մերժման:
Դիմումի ձևաթուղթը
Դիմումի ձևաթուղթը կարելի է ներբեռնել ՀՀ ՊԵԿ կայքից, որտեղ նախատեսված են նաև լրացման ցուցումներ:
Ամենակարևորն այն է, որ ձևաթուղթը լրացվի բացառապես լրահոսով, օգտվելով էլեկտրոնային ստորագրությունից:
Որտեղ հրատարակում է դիմումը
Դիմումը կարելի է ներկայացնել ինչպես առցանց, այնպես էլ թղթային տարբերակով: Առցանց ձեւով ներկայացնելու դեպքում, պետք է ունենալ անձնական քարտ, որը հնարավորություն կտա մուտք գործելու ՀՀ ՊԵԿ էլեկտրոնային համակարգ:
- Առցանց դիմում: Ներդրված էլեկտրոնային ստորագրություն, QR-կոդը, որը հաստատում է փաստաթղթի այլընտրանքայինությունը:
- Թղթային դիմում: Ակնարկում է առկա փաստաթղթերի ներկայացումը: Արժեքավոր է, որ տպագրելիս պահպանվեն բոլոր պահանջվող ձևաչափերը:
Առաջադրանքների հերթականությունը
Դիմելիս եղեք պատրաստված անհրաժեշտ փաստաթղթերի հետ. դրանցից են օրինակ ծրագիրը, ինչպես նաև հարկային պարտավորությունների վերաբերյալ բոլոր փաստաթղթերը:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Անձնագրի պատճեն | Որոշումների հաստատման համար: Դիտարկվում է որպես անձի նույնականացման փաստաթուղթ: |
| TIN-ի թողարկում | Ինչպես է տրամադրվել, եթե հարկային պարտավորություններ ունեք: |
Վիճակագրական տվյալների մուտքագրում
Դիմումը լրացնելիս կարևոր է նշել բոլոր ստացված թվերը, որոնք կապված են հարկային պարտավորությունների հետ: Անհրաժեշտ է նշել թե հիշյալ պարտավորությունների չափը, թե վերջին էթիկայում:
Շեշտված է, որ եթե տվյալները գեղեցիկ են տնօրինված, ընթացքում հնարավոր կլինի խուսափել խնդիրներից:
Սխալների դեպքում, ինչ քայլեր ձեռնարկել
Եթե դիմումը մերժվել է, պետք է հստակ միջամտել: Նախ, դիմումը նորից ներկայացնելուց առաջ պետք է ուսումնասիրել մերժման պատճառները:
- Ներկա մերժման պատճառների ուսումնասիրություն:
- Նոր դիմում պատրաստեք, որը կներառի բոլոր անհրաժեշտ տվյալները:
- Հնարավորության դեպքում, դիմեք իրավաբանական ծառայություններին:
Որպեսզի դիմումը հաջող բավարարվի, տվեք վերահսկողություն
Դիմում ներկայացնելուց հետո, պարբերաբար մոնիտորինգ անեք, որպեսզի հետևեք գործընթացին: Դուք կարող եք դիմել ՀՀ ՊԵԿ փաստաթղթերի ստացման համակարգ:
Ամեն ինչ ճիշտ ընտրված լինելով, հնարավորություն կունենաք ստանալ աջակցություն, եթե դիմելիս ինչ-որ բանը խանգարի:
Վարկանիշային համակարգերի ազդեցությունը հարկային պարտավորությունների կատարման վրա
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 420-Ա որոշումը անդրադառնում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարմանը և դրանց գանձման մեթոդաբանությանը: Վարկանիշային համակարգերի կիրառումը կարող է մեծացնել հարկային պարտավորությունների կատարումը, քանի որ քաղաքացիներին ու ձեռնարկություններին տրամադրվում է հնարավորություն սեփական հարկային պարտավորությունները հետևելու և մշտապես ստուգելու: Սա կարող է հանգեցնել ավելի բարձր վարկանիշային գնահատականների և նվազեցնել հարկային խախտումները: Կառավարությունը պետք է քննարկի, թե ինչպես կարելի է առավել արդյունավետ կերպով ինտեգրել վարկանիշային համակարգերը հարկային քաղաքականության մեջ:
Հարկային պարտավորությունների գանձման գործընթացում ներդրումային միջոցառումներ
420-Ա որոշումը նշում է, որ հարկային պարտավորությունների գանձման գործընթացում կարող են կիրառվել ներդրումային միջոցառումներ, որոնք նպաստում են հարկ վճարողների դրդապատճառների ուժեղացմանը: Արտադրված միջոցառումները, ինչպես օրինակ, կրթական ծրագրերը կամ տեղական ինքնակառավարման մարմինների ներգրավումը, կարող են բարձրացնել հանրային գիտակցությունը հարկային պարտավորությունների կարևորության վերաբերյալ: Ցավոք, հարկային իրավունքի և պարտավորությունների մասին իրազեկությունը դեռևս կրճատ է մեծ մասի հանրության շրջանում, ուստի այսպիսի միջոցառումների իրականացումը կարող է դրականորեն ազդել հարկային խախտումների նվազեցման վրա:
Հարկային պարտավորությունների կատարումը և թվային տեխնոլոգիաների դերը
Թվային տեխնոլոգիաները խաղում են մեծ դեր ՀՀ հարկային համակարգում, մասնավորապես հարկային պարտավորությունների կատարման գործընթացում: Ծրագրային լուծումների, ինչպիսիք են էլեկտրոնային հաշվետվության համակարգերը և հարկային տեղեկամիջոցները, կարող են մեծացնել արդյունավետությունը և նվազեցնել սխալների թեժացումը: 420-Ա որոշման շրջանակներում, հարկ վճարողները պետք է ունենան հնարավորություն օգտվել էլեկտրոնային դիմումների և վճարումների համակարգերից, ինչը նրանց կտա ավելի մեծ ճկունություն և արագություն հարկային պարտավորությունների կատարման գործընթացում: