Արդյունաբերական հարկային պարտավորությունների գանձման կարգը
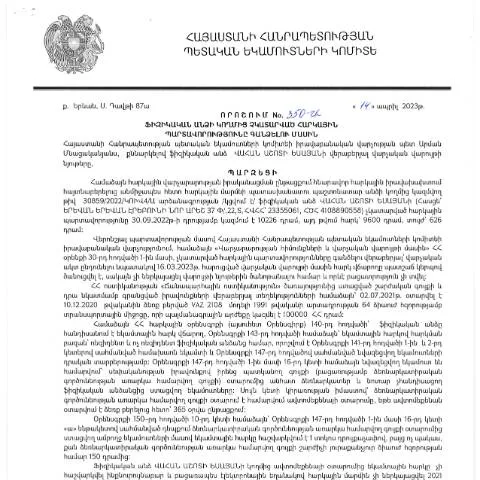
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վահան Աշոտի Եսայանի միջոցով ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 350-Ա որոշումը նպատակ ունի կարգավորել այն հարցերը, որոնք վերաբերում են ֆիզիկական անձանց կողմից հարկային պարտավորություններն անտեսելու, դեֆոլտի կամ բոլորովին չկատարելու դեպքերին։ Այս որոշումն ընդունվել է այն ֆոնին, երբ հարկային պարտավորությունները ժողովրդականության և հարկային բարեփոխումների համագործակցության շրջանակներում մնում են բարձր ուշադրության կենտրոնում:
Ելակետային կարգավորումները և պատմական նպատակը
Հայաստանում հարկային համակարգը ենթարկվել է մի շարք փոփոխություններ, կանոնակարգեր և բարեփոխումներ, որոնք ձգտում են արդիականացնել հարկային քաղաքականությունը։ 350-Ա որոշումը մի թե հիմնված է 2025 թվականի Ակտերի վարչության մարմինների աշխատակիցների փորձի վրա և նպատակ ունի ապահովել հարկային պարտավորությունների հաշվառման և կատարողականի կայունություն։ Դրա նպատակն է ոչ միայն հարկային պարտավորությունների գանձումը, այլև պարտադիր սոցիալական ապահովության և բժշկական ապահովության համակարգի ապահովումը` ի նպաստ քաղաքացիների և պետության միջեւ բարեկամական հարաբերությունների ստեղծմանը:
Ո՞վ է պարտավոր ներկայացնել այս փաստաթուղթ
Այս փաստաթուղթը պետք է ներկայացնեն բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Դա կարող է լինել ինչպես անհատ ձեռնարկատերեր, այնպես էլ սովորական ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները установленный ժամանակ։ Հարկային պարտավորությունները կարող են լինել եկամտային հարկ, ավելացված արժեքի հարկ և այլ հարկեր:
Հարկային պարտավորությունների տեսակները
- Հեռացված եկամտային հարկ;
- Ավելացված արժեքի հարկ;
- Ֆիզիկական անձանց սեփականության հարկ;
- Առևտրային հարկեր:
Ֆորմայի լրացման և ներկայացման ընթացակարգը
Ֆորման լրացնելիս կարևոր է ուշադրություն դարձնել որոշակի կետերի վրա, քանի որ սխալները կարող են հանգեցնել հրաժարման կամ հետաձգման։ Ֆորման պետք է լրացվի հետևյալ քայլերով:
Լրացման գործընթացը
- Նրա անձնական տվյալները: պետք է լրացնել անունը, ազգանունը, ծննդյան ամսաթիվը, բնակության հասցեն;
- Հարկային պարտավորությունները: հարկավոր է նշել բոլոր չկատարված հարկային պարտավորությունները, դրանց գումարները, կազմվել է համապատասխան տեղեկության հավաքագրում;
- Հիմքեր: ֆորման պետք է հիմնավորվի համապատասխան փաստաթղթերով, որոնք կկցվեն որպես ապացույց;
- Հայտման ամսաթիվը: պետք է նշել ներկայացման ամսաթիվը:
Հայտի ներկայացման եղանակները
Անհրաժեշտ է ներկայացնել հայտը ՀՀ ՊԵԿ տեղական մարմիններին, որը կարող է լինել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով։ Էլեկտրոնային ներկայացման դեպքում կիրառվում է անձնական հասանելի ID քարտը կամ էլեկտրոնային ստորագրությունը:
Առցանց ներկայացման քայլեր
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք;
- Ընտրել համապատասխան ծառայությունը;
- Լցնել և ուղարկել հայտը;
- Ստանալ հաստատման հաղորդագրություն:
Արդյունքների սպասում և վերաքննիչ գործընթաց
Հայտի ներկայացումից հետո հարկադիր մարմինը պետք է կատարի վերանայում և պատասխան տալու վերջնաժամկետը սահմանվում է 30 աշխատանքային օր:
Ինչ անել պատասխան ստանալու դեպքում
- Եթե պատասխան կարգավորումներով չի բավարարվում, կարող եք դիմել վերաքննիչ մարմնին;
- Եթե հարց է առաջանում, պետք է կապ հաստատել հարկային ծառայության հետ՝ պարզաբանելու համար խնդիրը;
- Եթե տրվում է մերժում, պահանջվում է համապատասխան փաստաթղթերի լրացում:
Ֆորմայի հիմնական թակարդները
Ֆորմայի լրացման ընթացքում կարևոր է նշել որոշակի կետերի վրա, քանի որ դրանք կարող են հանգեցնել մերժման:
Խնդիրներ, որոնք պետք է հաշվի առնել
- Վճարման ժամկետները` ուշացումներով;
- Չգրանցված իրավունքները կամ փաստաթղթերը;
- Տվյալների համընկնումը հարկային հաշվառումներում;
- Փաստաթղթերի բացակայություն:
Վերջին նկատառումները և խորհուրդները
Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պետք է հավատարիմ լինեն այս կարգին և կանխարգելեն իրենց պարտավորությունները։ Նմանապես, պետք է շփվել հարկային մարմինների հետ և օգտագործել առկա բոլոր ռեսուրսները՝ ապագայի համար:
«Աջակցելով պետական համակարգին և ընդլայնելով հարկային գիտակցությունը, մենք նպաստում ենք մեր հանրության բարօրությանը» - Վահան Աշոտի Եսայան
Դրական արդյունքների համար կարևոր է ուշադիր լինել յուրաքանչյուր դրվագի նկատմամբ, քանի որ այդպես կարելի է խուսափել խնդիրներից և բարելավել հարկային կարգը մեր պետությունում:
Նոր հարկային պարտավորությունների իրավական հիմքը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 350-Ա որոշումը ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման ուղղությամբ ուղված քայլ է, որը հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության վրա: Այս որոշումն իրականացվում է համապատասխան օրենքների և նախորդ որոշումների հիման վրա, որոնց նպատակն է հարկային վեճերի և պարտավորությունների արդյունավետ կարգավորումը:
Նշված որոշման իրավական հիմքները ներառում են ՀՀ հարկային օրենսդրության պահանջները, ինչպես նաև վարչական գործընթացի արդյունավետությունը դարձնելու նպատակով իրականացվող փոփոխությունները: Ինչպես նշվում է 350-Ա որոշման մեջ, ֆիզիկական անձինք պարտավոր են կատարել հարկային վճարումները ժամանակին, իսկ դրանց չկատարման դեպքում կիրականացվի համապատասխան վարչական միջոցառումներ:
Այլապես, որոշմամբ սահմանված ընթացակարգերն ու ժամկետները հանդիսանում են պարտադիր, և անհանգստություն առաջացնող հանգամանքները կարող են պատճառ լինել վարչական պատասխանատվության:
Հարկային պարտավորությունների գանձման ընթացակարգն ու ուղղությունները
350-Ա որոշման համաձայն, հարկային պարտավորությունների գանձումը կարող է իրականացվել մի քանի տարբերակներով: Նախ, հարկային մարմինը կարող է դիմել հարկ վճարողներին՝ նրանց պարտավորությունները վճարելու համար առաջնային գրավոր զգուշացումներով: Այդ զգուշացումներում նշվում է հարկի տեսակը, պարտքի չափը, ինչպես նաև վճարման վերջնաժամկետը:
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները նշված ժամկետներում, կարող են կիրականացվել հարկային պարտավորությունների հարկային մարմնի կողմից հարկադիր գանձման միջոցառումներ, որոնք ներառում են՝
- Բանկային հաշվի արգելանք;
- Քաղվածքների և այլ փաստաթղթերի միջոցով հարկերի հաշվարկ;
- Տրամադրված ժամանակահատվածի ընթացքում պարտավորությունների չկատարման դեպքում դատական գործընթացի մեկնարկ;
Հարկային մարմինը պարտավոր է պահպանել բոլոր անհրաժեշտ իրավական հիմքերը և տեղեկություններն ապահովել, որպեսզի կարողանա իրականացրել դոլարային պարտավորությունների գանձման գործընթացը:
Հարկային պարտավորությունների գանձման դատական կարգավիճակը
350-Ա որոշման կատարման ընթացքում դատական կարգավիճակը կյանքի կոչվում է, եթե ֆիզիկական անձը չի կատարել հարկային պարտավորությունները և չի արձագանքել հարցումների: Դատական գործընթացների ընթացքում հարկային մարմինը պարտավոր է ներկայացնել փաստեր և ապացույցներ, որոնք կհաստատեն պարտավորությունների գոյությունը:
Դատական կարգավիճակում հարկ վճարողը ունի իրավունք պաշտպանվել, ներկայացնելով իր ապացույցներն ու փաստարկները: Այդ պատճառով հարկային մարմինները պետք է ունենան կազմակերպված և փաստաթղթավորված տեղեկատվություն, որպեսզի կարողանան ապացուցել իրենց պահանջները:
Դատական կարգավիճակների ավարտից հետո, եթե հարկային մարմինը հաղթում է, ապա պարտավորությունները պետք է պարտադիր կատարվեն, իսկ եթե պարտավորությունները ճանաչվում են այլևս գործող չեն, ապա հարկային մարմինները չեն կարող որևէ պահանջ ներկայացնել: