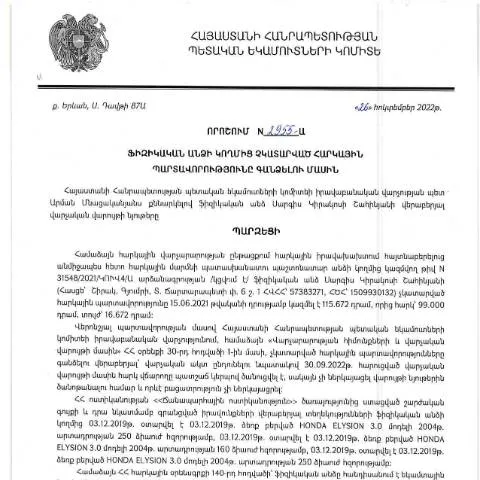
Նորարարություն և արդիականություն «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման
Վերջին տարիներին, հարկային վարչարարության ոլորտում տեղի ունեցած փոփոխությունները պայմանավորված են ինչպես միջազգային, այնպես էլ տեղական իրավական պահանջներով: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2955-Ա որոշումը, որը ընդունվել է 2022 թվականի հոկտեմբերի 26-ին, կարևոր դեր է խաղում հարկային պարտավորությունների կատարման նկատմամբ վերահսկողության ապահովման գործում:
Ովքե՞ր կարող են ներկայացնել դիմումը
Այս որոշումը վերաբերում է ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ և դեռևս չեն կատարել դրանց վճարումները: Դիմումը կարող է ներկայացվել ինչպես անհատ ձեռնարկատերերի, այնպես էլ սովորական քաղաքացիների կողմից, ովքեր ունեն հարկային պարտավորություններ, և նրանց հարկային հայտարարագրերում նշված պարտավորությունները չեն կատարվել սահմանված ժամկետներում:
Դիմումատուների կատեգորիաներ
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ
- Անհատ ձեռնարկատերեր, ովքեր չեն կատարել հարկային վճարումները
- Ոճի պես անվճարունակ անձինք, ովքեր չեն կարողացել կատարելու իրենց հարկային պարտավորությունները
Համակարգի միջոցով դիմելու հնարավորություն
Հարկային պարտավորությունների գանձման գործընթացը առավելագույնս պարզեցված է: Այս որոշման հիման վրա դիմումը կարող է ներկայացվել էլեկտրոնային եղանակով՝ պետական ծառայությունների կայքի միջոցով կամ կարող եք այցելել Հարկային ծառայություն կազմակերպության տարածքային ստորաբաժանումներին:
Էլեկտրոնային դիմումը
Դիմելու գործընթացը ηλεκτρονային ստորագրությամբ հնարավոր է կատարել, ինչը ապահովում է դիմումի անվտանգությունը. դիմումը պետք է լրացվի համապատասխան ձևով, որը հասանելի է պետական ծառայությունների կայքում: Դիմումը ուղարկելուց հետո, դիմումատուն ստանում է վերահաստատող նամակ, որտեղ նշվում է դիմումի ընդունման ժամանակը:
Պապիրային դիմումը
Եթե դիմումը ներկայացվում է պապիրային ձևով, ապա դիմումատուն պետք է անձամբ ներկայանա հարկային ծառայության գրասենյակ և լրացնի համապատասխան ձևը՝ ներկայացնելով անհրաժեշտ փաստաթղթերը: Սա կարող է պահանջել լրացուցիչ ժամանակ, ուստի խորհուրդ է տրվում նախապես դիմել առցանց համակարգում:
Դիմումի լրացման ընթացակարգը
Դիմումի լրացման գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է կատարվեն ուշադիր և կոնկրետ: Նախքան դիմելով, անհրաժեշտ է պատրաստել համապատասխան փաստաթղթեր, որոնք հաստատում են ձեր պարտավորությունները:
Ծրագրի համար անհրաժեշտ փաստաթղթերը
- Հարկային պարտավորությունների հայտարարագիր
- Անձնագիր կամ նույնականացման քարտ
- Վճարային փաստաթղթեր, որոնք հաստատում են նախկինում կատարված վճարումները (եթե կան)
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, դիմումատուն պետք է ունենա իրավունքը ներկայացնել դիմումի սպառնալիք, ինչը նշանակում է, որ նա կարող է պահանջել, որպեսզի տվյալ հարցը վերանայվի: Սա կարող է լինել անհրաժեշտ, եթե դիմումատուն կարծում է, որ մերժումը եղել է անարդար կամ սխալ:
Դիմումների մերժման պատճառները
- Նախագծի բացակայությունը կամ ճշգրտության բացակայությունը
- Անհրաժեշտ փաստաթղթերի բացակայություն
- Անհրաժեշտ տվյալների սխալ լրացում
Դիմելու ժամկետները և գործընթացի ընթացքը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նախատեսում է կարճ ժամկետներում ընթացք, որով դիմումատուները կարող են սպասել իրենց դիմումի արդյունքներին: Դիմումը ներկայացնելուց հետո, հարկային ծառայությունը պետք է արձագանքի մինչև 10 աշխատանքային օր:
Ժամկետների կարևորությունը
Հարկային պարտավորություններին համապատասխանելը կարևոր է, քանի որ այն կարող է ազդել դիմումատուի հետագա ֆինանսական պատասխանատվությունների վրա: Մինչդեռ դիմումները պետք է ներկայացվեն սահմանված ժամկետներում:
Կայունություն և պատասխանատվություն
Հարկային պարտավորությունների չկատարման դեպքում, դիմումատուները կարող են հայտնվել ֆինանսական դժվարությունների մեջ, ինչը կարող է հանգեցնել լրացուցիչ տուգանքների կամ գումարների հավաքագրումների: Քաղաքացիներ, ովքեր չունեն ֆինանսական միջոցներ, կարող են դիմել սոցիալական աջակցության ծառայություններին:
Պատասխանատվությունը
Ֆիզիկական անձիք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության, ինչը կարող է ներառել տուգանքներ կամ այլ պատժամիջոցներ: Նմանատիպ իրավիճակներից խուսափելու համար, հարկ է հետևել օրենսդրական փոփոխություններին:
Վերջնական քայլեր
Հարկային պարտավորություններն ու դրանց կատարման գործընթացները կարևոր են յուրաքանչյուր քաղաքացու համար: Կառավարության կողմից ընդունված որոշումները ապահովում են, որ քաղաքացիները պատասխանատվություն կրեն իրենց ֆինանսական պարտավորությունների համար: Ֆինանսական պատասխանատվութունը և կարգապահությունը պետական ծառայությունների մեթոդաբանության վրա հիմնված գործընթացներով կարող են օգնել քաղաքացիներին խուսափել ֆինանսական դժվարություններից:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 26.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2955-Ա որոշումը նախատեսում է ընթացակարգեր, որոնք կիրառվում են ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների նկատմամբ։ Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների ժամանակին կատարումը և հարկային եկամուտների ստացումը պետական բյուջե:
Դրա շրջանակներում, իրավաբանական վարչությունը պետք է ապահովի, որ բոլոր հարկ վճարողները, ովքեր չեն կատարել իրենց պարտավորությունները, ստանան համապատասխան ծանուցումներ, որոնք կտեղեկացնեն նրանց պարտականությունների մասին։ Ծանուցումները պետք է ուղարկվեն էլեկտրոնային եղանակով, ինչը թույլ է տալիս արագ և արդյունավետ հիմունքներով իրականացնել հարցերը:
Հարկային զեղչերի և արտոնությունների կիրառումը
Որոշման շրջանակներում կարևոր է հաշվի առնել այն պայմանները, երբ կարող են կիրառվել հարկային զեղչեր ու արտոնություններ, որոնք կարող են նվազեցնել ֆիզիկական անձի հարկային պարտավորությունները։ ՀՀ օրենսդրությունը նախատեսում է որոշակի արտոնություններ, որոնք կարող են պայմանավորված լինել, օրինակ, անձի սոցիալ-տնտեսական վիճակով, առողջական խնդիրներով կամ այլ հանգամանքներով:
Արտոնությունների կիրառումը ենթադրում է նախնական հայտի լրացում և հիմքերի ներկայացում, որոնք կհաստատեն դիմող անձի իրավունքը զեղչի կամ արտոնության ստացման համար։ ՊԵԿ-ը պարտավոր է ստեղծել պարզագույն ընթացակարգեր, որը կօգնի քաղաքացիներին արագ և հեշտությամբ ստանալ անհրաժեշտ աջակցություն և նվազեցնել իրենց հարկային պարտավորությունները:
Էլեկտրոնային ծառայությունների կիրառումը հարկային պարտավորությունների կատարման գործընթացում
Երևանի քաղաքապետարանի կողմից մեկնարկած էլեկտրոնային վարչարարության գործընթացները մեծապես նպաստում են պետական ծառայությունների մատուցման արդյունավետության բարձրացումին։ Ֆիզիկական անձի կողմից հարկային պարտավորությունների կատարման գործընթացում էլեկտրոնային ծառայությունների կիրառումը արտակարգ կարևոր է, քանի որ դա թույլ է տալիս քաղաքացիներին առանց հերթերի և բյուրոկրատական խոչընդոտների կատարել իրենց պարտականությունները:
ՊԵԿ-ի պաշտոնական կայքում հասանելի են տարբեր էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս քաղաքացիներին մուտք գործել իրենց հարկային հաշիվները, ստուգել պարտավորությունները և կատարել վճարումներ հենց օնլայն միջավայրում։ Այս ծառայությունները ներառում են նաև դիմումներ, որոնք հնարավոր է լրացնել առցանց, ինչպես նաև հնարավորություններ, որոնք թույլ են տալիս ստանալ հարկային տեղեկություններ և խորհրդատվություն: