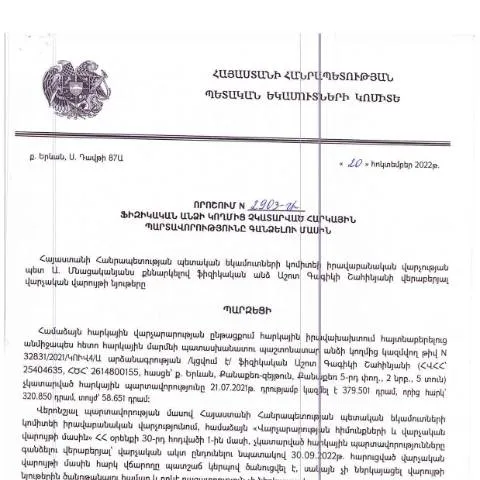
Մասնագիտական առկա փաստաթուղթ՝ հարկային պարտավորությունների գանձման վերաբերյալ
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի որոշումը, որը կրում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2903-Ա որոշում, կարևոր դեր ունի հարկային համակարգում: Այս փաստաթուղթը արտահայտում է պետության կարողությունը և պարտավորությունը հարկերի գանձման գործընթացում:
Գրանցման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը բացարձակապես կարևոր է յուրաքանչյուր անհատի համար, ով ունենում է հարկային պարտավորություններ: Ուստի պետք է հստակ իմանալ, թե ով և ինչպես կարող է լրացնել և ներկայացնել տվյալ փաստաթուղթը:
- Կիրառելիություն: Այս փաստաթուղթը վերաբերում է այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Հանձնման ժամկետ: Հարկային պարտավորությունների գանձման վերաբերյալ որոշման ներկայացման ժամկետները առկա են նշված օրենքում:
Դիտարկվում են առաջին քայլերը՝ դիմումի լրացում
Որևէ բան չհասկանալու դեպքում, հարկային պարտավորությունների մասով դիմումը պետք է լրացվի հետևյալ քայլերով:
- Սկզբում անհրաժեշտ է հավաքել բոլոր պահանջվող փաստաթղթերը:
- Լրացրեք դիմումը՝ հետևելով նշված հրահանգներին:
- Հանձնեք փաստաթուղթը համապատասխան մարմիններին՝ առցանց կամ ֆիզիկապես:
Հանձնման ալիքները՝ առցանց և ֆիզիկապես
Հարկային պարտավորությունների գանձման հարցերով դիմումը կարող է ներկայացվել տարբեր ալիքներով:
| Ալիք | Պահանջներ | Առավելությունները |
|---|---|---|
| Առցանց | Հեռակա փաստաթուղթ, տրված անձնական համար: | Անվճար, արագ, առանց հերթերի |
| Ֆիզիկապես | Ընթացիկ անձնագիր, անհրաժեշտ փաստաթղթեր: | Նույն օրը պաշտոնական հաստատում |
Արդյունքների ու պարտավորությունների բացահայտում
Դիմելուց հետո դիմումատուն կարող է ակնկալել տարբեր արդյունքներ, որոնք կախված են ներկայացված տեղեկություններից:
- Ընդունված դիմում: Ընդունվում է, որ դիմումատուն ստացել է պաշտոնական հաստատում:
- Ինչպես ծանուցել: Հարկային մարմինները պատասխանելու են 15 աշխատանքային օրվա ընթացքում:
Դիտարկումներ՝ հատուկ դեպքերի մասին
Եթե դիմումատուն ունի հատուկ հանգամանքներ, օրինակ՝ օտարերկրյա քաղաքացի կամ մինոր, ապա երբեմն անհրաժեշտ են լրացուցիչ փաստաթղթեր:
- Օտարերկրյա անձանց համար՝ պահանջվում են որոշ փաստաթղթեր՝ հաստատված Հայաստանի Հանրապետության օրենքով:
- Մինորների դեպքում՝ անհրաժեշտ է ծնողների կամ օրինական ներկայացուցիչների մասնակցությունը:
Այլ հարցեր՝ կապված ժամկետների և գործընթացների հետ
Հարկային պարտավորությունների գանձման գործընթացի ժամկետները կարևոր են, քանի որ դրանք ազդում են դիմումի կարգավիճակի վրա:
- Ներկայացման ժամկետ: Ցանկալի է ներկայացնել դիմումը հնարավորինս շուտ:
- Պատասխան: Հարկային մարմինները պարտավոր են պատասխանել 15 աշխատանքային օրվա ընթացքում:
Հարցումներ և ընթացակարգերի վերահսկում
Դիմումատուի համար կարեւոր է իմանալ, թե ինչպես կարող է հետևել իր դիմումի ընթացքին:
- Հետևել դիմումի ընթացքին: Տվյալ համակարգում կլինի հատուկ հնարավորություն դիմումի ընթացքը ստուգելու համար:
- Ռեակցիա: Եթե դիմումը մերժվում է, անձը կարող է որակյալ տեղեկություններ ստանալ դրա պատճառների մասին:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2903-Ա որոշումն իր մեջ ներառում է մի շարք կարևոր հատկանիշներ, որոնք վերաբերում են հարկային պարտավորությունների կատարումը հետաձգելու կամ չկատարելու դեպքերին: Ապահովելու համար, որ գործառույթները իրականացվեն օրենքի շրջանակներում, հարկային մարմիններն իրականացրել են հատուկ ընթացակարգեր:
Այս որոշումը նախանշում է, որ հարկ վճարողը, ով չունի ժամանակին վճարելու հնարավորություն, պետք է դիմի համապատասխան կառույցներին և ներկայացնի իր խնդրանքները: Այդ դիմումները պետք է հիմնված լինեն փաստաթղթերով, որոնք ապացուցում են ֆինանսական դժվարությունները:
Դրա հետ մեկտեղ, հարկային մարմինները կարող են կիրառել հարկային պարտավորությունների գանձման մի շարք մեթոդներ, ինչպիսիք են՝ հաշվի առնելով պայմանները, հարկատուի ֆինանսական վիճակը, և այլ գործոններ:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումն ունի բազմաթիվ բացասական հետևանքներ, ինչպես իրավաբանական, այնպես էլ ֆինանսական տեսանկյունից: ՀՀ ՊԵԿ որոշման համաձայն՝ հարկ վճարողները, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության:
Բացի այդ, հարկային մարմինները կարող են կիրառել տարբեր միջոցներ, այդ թվում՝ պարտադիր գանձումներ, հաշվի առնելով քաղաքացիների սոցիալ-տնտեսական վիճակը: Հարկային պարտավորությունների գանձման գործընթացը նախատեսում է նաև իրավաբանական ընթացակարգեր, որոնք կարող են բարդացնել հարկ վճարողների կյանքը:
Այժմ հարկ վճարողներին տրվող իրավունքներն ու պարտականությունները պետք է լինեն ավելի հավասարակշռված, որպեսզի ապահովվի օրենքի գերակայությունը և հարկային վարչության արդյունավետությունը:
Հարկային պարտավորությունների կատարումն և քաղաքացիների իրավունքները
Հարկային պարտականությունների կատարումը կարևոր է ոչ միայն պետության, այլև քաղաքացիների համար: ՀՀ օրենսդրությունը նախատեսում է, որ յուրաքանչյուր հարկ վճարող ունի իրավունք տեղեկացված լինել իր հարկային պարտավորությունների մասին և օգտվել համապատասխան ծառայություններից:
Իրենց պարտականություններին համապատասխան, քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ և ստանալ հարկային հաշվետվությունների ձեւաչափերը, ինչպես նաև տեղեկություններ այլ հարկային գործընթացների մասին: Հարկային մարմինները պարտավոր են տրամադրել անհրաժեշտ տեղեկատվություն, որը կօգնի քաղաքացիներին կատարել իրենց պարտականությունները:
Այս նպատակով ՀՀ ՊԵԿ-ը մշտապես աշխատում է կատարելագործել իր էլեկտրոնային ծառայությունները՝ ապահովելով արդյունավետ և արագ սպասարկում: Քաղաքացիները կարող են դիմել էլեկտրոնային հարթակների միջոցով՝ օգտագործելով իրենց անձնական քանակները, ինչը մեծապես բարձացնում է գործընթացների արդյունավետությունը: