Վիճակագրական վերանայում եւ նշանակությունը
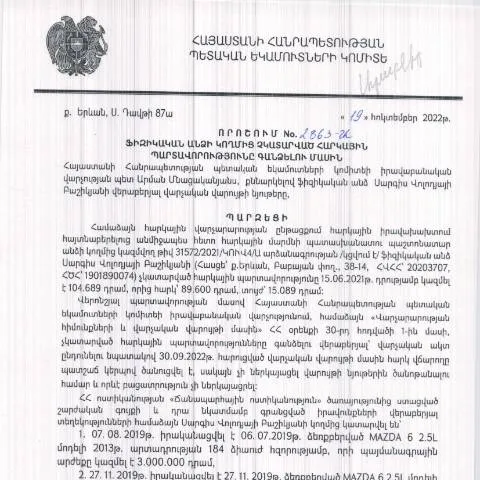
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2863-Ա որոշումը կարևոր դեր է խաղում հարկային վարչարարության ոլորտում։ Այս որոշումը, որը պաշտոնապես հրապարակվել է 07.02.2023թ., ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների կատարման պարտավորությունները ոչ կատարելու արդյունքում առաջացած խնդիրների կարգավորմանը։
Ո՞վ եւ երբ կարող է ներկայացնել այս փաստաթուղթ
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Հարկային մարմինները, հիմնվելով տվյալ որոշման վրա, կարող են սկսել հարկային պարտավորությունների գանձման գործընթացը։ Իսկով տրամադրված է հատուկ ընթացակարգ, որով տվյալ անձը կարող է արձագանքել պարտավորություններին կամ պայմաններ ստեղծել դրանց լուծման համար:
Շարունակական հաղորդակցություն վարչության հետ
Դիտարկելով պարտավորություններն ու հնարավոր պատիժները, անհրաժեշտ է մշտապես կապ պահպանել հարկային մարմինների հետ, որպեսզի տեղեկացվեն ընթացիկ իրավիճակի մասին։ Անհրաժեշտ է նաև ներկայացնել խնդրագիր կամ դիմում, որի միջոցով կարելի է պահանջել լրացուցիչ տեղեկություններ կամ բացատրություններ։
Հիմնական բաժինների և լրացման մանրամասները
Ֆորման, որը պետք է լրացվի, պարունակում է մի շարք բաժիններ, որոնք պահանջում են ուշադիր լրացում։ Յուրաքանչյուր բաժին ունի իր առանձնահատկությունները ու կարող է առաջացնել խնդիրներ, եթե հետևյալ տվյալները սխալ են ներկայացված:
Բաժինների նկարագրություն
- Անուն և ազգանուն - Ստուգեք, որ տվյալները պատշաճ ներկայացված են, քանի որ սխալը կարող է հանգեցնել փաստաթղթի մերժման:
- ՀՀ քաղաքացիության թիվ - Համոզվեք, որ նշված է ճիշտ՝ համաձայն անձնական փաստաթղթերի:
- Հարկային պարտավորությունների տեղեկություն - Այստեղ կարևոր է նշել պարտավորությունների վերաբերյալ ողջ տեղեկատվությունը, այդ թվում՝ մուծված հարկերը:
- Ձեռնարկվող միջոցառումներ - Համապատասխան ցանկություն դեպքում նշեք, թե ինչ միջոցներ եք ձեռնարկելու պարտավորությունների կատարման համար:
Ինչո՞վ առանձնանում է այս փաստաթուղթը
Այն տարբերակիչը, որն առավելապես առանձնացնում է այս փաստաթուղթը այլ նմանատիպ փաստաթղթերից, հանդիսանում է նրա իրավաբանական հիմքը՝ ակնարկելով, որ այն հանդիսանում է որոշման շրջանակներում գործուղված փաստաթուղթ։ Սա կապահովի հնարավորություն ազատվել հարկային բռնագանձումից կամ այլ պահանջներից, եթե փաստաթղթում հրապարակի անհրաժեշտ փաստեր։
Գործողությունների շարանը
Այս գործընթացը սկսվում է հարկային պարտավորությունների չկատարումից, որի մասին տեղեկացնում է ՀՀ ՊԵԿ-ը։ Նշված է, որ եթե ֆիզիկական անձը մերժում կամ անգործություն ցուցաբերի, ապա կարող է դիմել այդ որոշմանը։ Օրակարգը հետևյալն է:
- Հարկային պարտավորությունների ինֆորմացիայի ձեռքբերում
- Ֆորմայի լրացում եւ հանձնարկում
- Վարչական մարմնի հետ մշտական կապ
- Արդյունքների սպասում
Փաստաթղթի ներկայացման ալիքներ
Այս փաստաթուղթը կարող է ներկայացվել տարբեր ալիքներով, որոնցից յուրաքանչյուրը ունի իր առանձնահատկությունները:
| Ալիք | Նկարագրություն | Առավելությունները |
|---|---|---|
| Առցանց | Հարկային մարմնի պաշտոնական կայք | Ամենահարմար եւ արագ եղանակ |
| Փաստաթղթային | Հանձնարարություն անձնական տեսքով | Տեղեկատվության ստուգման բարձր մակարդակ |
| Զանգահարել | Տեղեկատվություն ստանալու համար զանգահարել | Հեշտ հասանելիություն հարցերի լուծման համար |
Եզրափակման գործընթացը
Վերջնական որոշումը, որը կայացվում է վարչության կողմից, կարող է լինել թե դրական, թե բացասական։ Հասկանալու համար, թե ինչ քայլեր են ձեռնարկվելու հետագա գործընթացում, հարկավոր է հետեւել վարչության միջոցով ուղարկված ծանուցումներին:
Դիմելով համապատասխան վարչությանը եւ ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը, դուք կարող եք ակնկալել պարզել ձեր իրավական դիրքը։ Սրա արդյունքում կարող եք լինել ավելի պատրաստված հետագա հարկային պարտավորությունների կատարման համար:
Դիտարկումներ հարկային պարտավորությունների գանձման ընթացակարգի մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2863-Ա որոշումը, որը հրապարակվել է 07.02.2023թ., նշանակում է մի շարք կարևոր փոփոխություններ, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին։ Այս որոշումը նպատակ ունի պարզեցնել և արդյունավետացնել հարկային պարտավորությունների gանձումը, ինչպես նաև հստակեցնել այն դեպքերը, երբ հարկային պարտավորությունները կարող են պահանջվել պետական մարմիններից:
Երբևէ հարկային պարտավորությունները չկատարելու դեպքում, հարկ վճարող անձը պետք է իր իրավական ուսուցումը և պարտականությունները քննարկի ՀՀ ՊԵԿ հետ։ Դրա համար, առաջին հերթին, անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթեր, որոնք հաստատում են՝ արդյոք հարկային պարտավորությունները չեն կատարվել և ինչու։ Ավելին, այս գործընթացը հնարավոր է իրականացնել էլեկտրոնային ձևով՝ օգտագործելով պետական ծառայությունների միասնական հարթակը, ինչը զգալիորեն արագացնում է գործընթացը:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Մի շարք օրենքներ և ենթականոնակարգեր ուղղակիորեն ազդում են հարկային պարտավորությունների գանձման ընթացակարգի վրա։ Առաջին հերթին, հարկային օրենսդրությունը, որը պարունակում է հարկերի տեսակները, վճարման ժամկետները և ազատման դեպքերը, հանդիսանում է հիմք, որի վրա կառուցվում է պարտավորությունների գանձման ամենամեծ մասը։
ՀՀ հարկային օրենսդրության համաձայն, այն դեպքում, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ՊԵԿ-ը կարող է կիրառել հարկային վարչարարության տարբեր միջոցներ, որոնք ներառում են՝ հարկային պարտավորությունների գանձում, տուգանքներ, և նույնիսկ վարչական պատասխանատվություն։ Դրա համար հարկ է, որպեսզի քաղաքացիները հետևեն հարկային օրենսդրությանը և ժամանակին կատարեն իրենց պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացը հնարավորություն է տալիս պետությանը ապահովել իր ֆինանսական կայունությունը և առաջնահերթություն տալ պետական ծառայությունների որակի բարձրացմանը, ինչի արդյունքում հասարակությունը կարող է զգալ այս գործընթացի կարևորությունն ու անհրաժեշտությունը:
Քաղաքացիների իրավունքները և պարտականությունները հարկային վարչարարության մեջ
Հարկային վարչարարության ընթացում քաղաքացիները ունեն մի շարք իրավունքներ, որոնց մասին պետք է գիտակցեն: Նախ, յուրաքանչյուր հարկ վճարող ունի իրավունքը ստանալ ամբողջական տեղեկություններ իր հարկային պարտավորությունների և դրանց կատարման պայմանների մասին: ՀՀ ՊԵԿ-ը պարտավոր է ապահովել քաղաքացիների տեղեկացվածությունը, այդ թվում նաև՝ մատչելի տեղեկատվություն տրամադրել հարկային պարտավորությունների մասին:
Բացի այդ, հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ-ին՝ հարցերով կամ խնդրանքներով, և պահանջել, որ իրենց հարցերը լուծվեն օրենքի կամ нормативային ակտերի շրջանակներում: Դա նշանակում է, որ եթե հարկ վճարողը չի համաձայնվում ՊԵԿ-ի որոշումների կամ գործողությունների հետ, նա իրավունք ունի ներկայացնել բողոք և պահանջել իրավական օգնություն:
Միաժամանակ հարկ վճարողները պարտավոր են ճիշտ և ժամանակին ներկայացնել իրենց հարկային հաշվետվությունները, ինչպես նաև կատարել իրենց պարտավորությունները ըստ սահմանված ժամկետների: Հարկային վարչարարությունում քաղաքացիների պարտականությունները շատ կարևոր են, քանի որ դրանք ապահովում են պետության ֆինանսական անվտանգությունը և հասարակության համար անհրաժեշտ ծառայությունների մատուցումը: