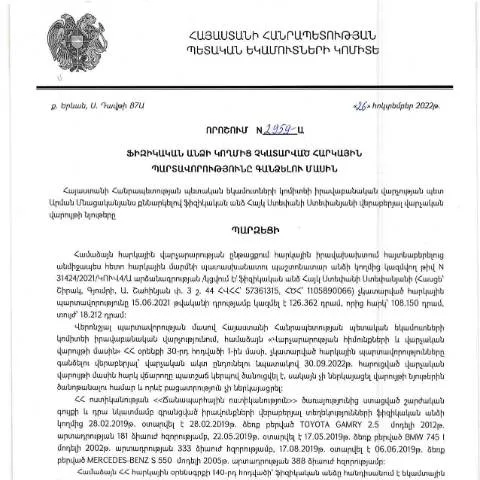
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2959-Ա որոշում՝ իրավաբանական անձանց հարկային պարտավորությունների կատարման գործընթացում կարևոր դեր է խաղում, ապահովելով արդյունավետ հարկային վարչարարություն:
Ակնարկ՝ գործընթացի ժամկետները և լրամշակումները
Այս փաստաթղթի ընդունման նպատակն է սահմանափակել այն դեպքերը, երբ հարկային պարտավորությունները չկատարելու հետևանքով պետությունը կարող է կատարել հարկային պարտավորությունների գանձում:
Որոշման ուժի մեջ մտնելուց հետո, իրավաբանական մարմինները պետք է հետևեն որոշակի ժամկետներին:
- Հարկային պարտավորությունների գանձման ընթացակարգը սկսվում է՝ համապատասխան հարկային պարտավորության վերաբերյալ տեղեկության ստանալուց հետո:
- Հարկային պարտավորությունների կատարումը վերահսկվում է՝ հաշվի առնելով սահմանված ժամկետները:
Ովքե՞ր կարող են դիմել և ինչպիսի տվյալներ են պահանջվում
Այս փաստաթուղթը վերաբերում է ոչ միայն ՀՀ քաղաքացիական անձանց, այլեւ նաև այլ երկրներից ժամանած անձանց, որոնք ունեն հարկային պարտավորություններ Հայաստանում:
Հարկային պարտավորություններ ունեցող ապրանքների և ծառայությունների տեսակներ
- Անժամկետ հարկեր (օրինակ՝ եկամտային հարկ)
- Տուրքեր՝ պետական և տեղական մարմինների կողմից սահմանված
- Այլ պարտավորություններ
Իրազեկում՝ հայտը լրացնելու և ներկայացնելու ընթացակարգը
Հայտը ներկայացնելու համար անհրաժեշտ է հետևել որոշակի քայլերի:
- Լրացնել համապատասխան հայտը, որը պարունակում է տվյալներ դիմողի և հարկային պարտավորությունների մասին:
- Հայտը կներկայացվի ՀՀ ՊԵԿ՝ հարկային մարմնի համապատասխան ստորաբաժանմանը:
- Մասնավորապես, ներկայացված դիմումները պետք է լինեն էլեկտրոնային տարբերակով, իսկ հեռակա բնակվող անձինք՝ ստանալ հարցման պատասխանը:
Անհրաժեշտ փաստաթղթերը և տեղեկությունները
Հայտը լրացնելու ընթացքում անհրաժեշտ կլինի հավաքել մի շարք փաստաթղթեր:
- Անձնագրի կամ հաստատող փաստաթղթի պատճենը
- Հարկային պարտավորությունների վերաբերյալ տեղեկությունները
- Ուղարկման ապացույց (օրինակ՝ մուտքի համար տրված QR-կոդ)
Հաղորդագրության ձևաչափը
Հայտը պետք է ներկայացվի հետևյալ ձևաչափով:
| Տվյալների տեսակ | Պահանջվող ձևաչափ |
|---|---|
| Անուն, ազգանուն | Նյութական (լրացված ձև) |
| Հասցե | Նյութական (լրացված ձև) |
| Հարկային պարտավորության տեսակը | Բաժնետոմս (օրինակ՝ 2959-Ա) |
Արդյունքների դիտարկում և ընթացքի վերահսկողություն
Հայտը ներկայացրածց հետո, դիմողը կարող է հետևել իր դիմումի ընթացքին:
- Դիմումը կարող է ստացվել 30 օրվա ընթացքում:
- Դիմողը պետք է լինի կապի մեջ համապատասխան հարկային մարմնի հետ:
- Որպեսզի հնարավոր լինի պարզել գործընթացի ընթացքը, դիմողը կարող է օգտվել էլեկտրոնային ստորագրությունից:
Տեղեկություն ստանալու եղանակները
Եթե դիմողը ցանկանում է ստանալ լրացուցիչ տեղեկություններ, ապա կարող է դիմել:
- Էլեկտրոնային միջոցներով (օրինակ՝ կայքի միջոցով)
- Հեռախոսով՝ հեռախոսահամարների միջոցով
Բարդացված դեպքեր և բացառություններ
Կան որոշ դեպքեր, երբ գործընթացը կարող է բարդանալ:
Օտարերկրացիների համար հատուկ կարգավորումներ
Դիմողներն, ովքեր գտնվում են այլ երկրներում, պետք է հետևեն հետևյալ սկզբունքներին:
- Նրանք պարտավոր են ապահովել իրենց փաստաթղթերի հետ կապված հարկային պարտավորությունների սահմանները:
- Նրանց հարկային պարտավորությունները պետք է համապատասխանում Հայաստանին և այլ երկրներին:
Մանրահամարը և ծանրաբեռնվածությունը
Որպեսզի դիմողը կարողանա մուտք գործել համակարգ՝ պետք է ունենա:
- Քանակական տվյալներ՝ պարտավորությունների մասին
- Նվազագույնը 3-4 ամսվա տվյալներ ֆինանսական հաշվետվությունների մասին
Անհրաժեշտ քայլեր՝ դիմումը նորից ներկայացնելու համար
Եթե դիմողը չի ստանում բավարար արձագանք, ապա պետք է ձեռնարկի հետևյալ քայլերը:
- Երկու շաբաթվա ընթացքում ուղարկել լրացուցիչ մոդուլներ:
- Դիմել իրավաբանական օգնություն ստանալու համար:
- Երբևէ ստանալ ավելորդ տեղեկություններ պարունակող փաստաթղթեր:
Այս գործընթացի կարևորությունը և ազդեցությունը
Այս որոշումն ու դրա հիման վրա իրականացվող գործընթացները նպաստում են հարկային համակարգի կայուն զարգացմանը:
Պետությունը կարող է առավելագույն արդյունավետությամբ օգտագործել իր ռեսուրսները և բարելավել հարկային վարչարարությունը:
Այսպիսով, հարկային պարտավորությունների կատարումը դառնում է ավելի կարգավորելի, իսկ քաղաքացիներն ունեն հնարավորություն ստանալ հեշտացված լուծումներ:
Նոր իրավաբանական մոտեցումներ և առաջիկա փոփոխություններ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2959-Ա որոշումը նշում է ոչ միայն կառավարության գործողությունների ընթացքը, այլև հարկային պարտավորությունների կատարումը վերահսկելու նոր մոդելներ: Այս որոշումն ընդունում է նորարարական մոտեցումներ, որոնք նպատակ ունեն առավելագույնս գործնական դարձնել հարկային համակարգը:
Օրինակ, հարկային պարտավորությունների գանձման գործընթացում ներդրվել են էլեկտրոնային համակարգեր, որոնք թույլ են տալիս ավելի արագ և արդյունավետ կերպով հետևել պարտավորությունների կատարմանը: Ի վերջո, հաճախորդներին հնարավորություն է տրվում օգտագործել էլեկտրոնային կտրոններ և անձնական թվեր (ID), ինչը նպաստում է գործընթացի թափանցիկությանը:
Հարկային պարտավորությունների կատարման դեպքում հնարավոր ելքերը
Վերը նշված որոշման արդյունքում, հարկատուները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ունեն որոշակի հնարավորություններ՝ բարելավելու իրենց ֆինանսական վիճակը: Առաջին հերթին, հարկատուները կարող են դիմել ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին՝ հստակեցնելու իրենց պարտավորությունները և վարկանիշը: Երկրորդ, նրանք կարող են օգտվել սակագների կամ պայմանների փոփոխություններից, որոնք տրամադրվում են խնդիրների լուծման նպատակով:
Հարկային վարչության ներկայացրած իրավաբանները հաճախ առաջարկում են պայմանագրային լուծումներ, որոնք կարող են ներառել պարտավորությունների ոչ ամբողջական կատարում, եթե հայտարարությամբ վավերացված են որոշակի հանգամանքներ:
Որոնում և հայտերի ներկայացում՝ նոր կարգավիճակներով
Այս որոշման ընդունումը նաև կարևորում է նոր կարգավիճակների ներդրումը, որոնց միջոցով հարկատուները կարող են փոխել իրենց ֆինանսական և իրավաբանական դիրքերը: Եթե նախկինում հարկատուները պետք է հավատային համընդհանուր գործընթացներին, ապա այժմ նրանք կարող են ընտրել տարբերակի հիման վրա իրենց ֆինանսական կամ իրավաբանական կարգավիճակը:
Դիմումի ընթացքը պարզեցվում է՝ հնարավորություն տալով քաղաքացիներին օգտագործել էլեկտրոնային ծառայություններ և ներկայացնել իրենց հայտերը՝ համապատասխան ձևաչափերով և ժամանակացույցներով: Այս գործընթացը նաև ենթադրում է, որ հարկատուները կկարողանան սեփական հեռախոսներից կամ համակարգիչներից հետևել իրենց հայտերի կարգավիճակին: