Նորից հարկային պարտավորությունների կատարումը. ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը
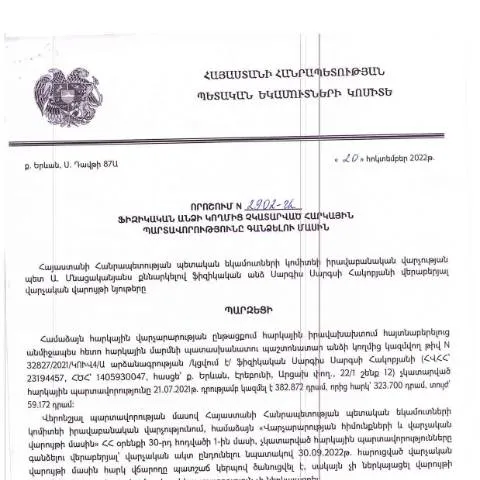
2022 թվականի Հոկտեմբերի 20-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը, որը կրում է N2902-Ա ծածկագրի տակ, նպատակ է հետապնդում կարգավորել այն դեպքերը, երբ ֆիզիկական անձի կողմից հարկային պարտավորությունները չեն կատարվել։ Այս որոշումը կարևոր դեր է խաղում հարկային վարչարարության ոլորտում, ապահովելով հարկային կարգապահությունը և պետական բյուջեի համալրման արդյունավետությունը։
Դիտարկումը՝ ապրանքի շրջանառության հարկի պարտավորությունները
Այս որոշման շրջանակներում քննարկվում են այն անձանց հարկային պարտավորությունները, որոնք չեն կատարվել, և որոշվում են այն քայլերը, որոնք կձեռնարկվեն այդ պարտավորությունների կատարման համար։ Ընդ որում, պարզեցվում են նաև այն հիմքերը, որոնց վրա կարող են հիմնվել հարկային վարչությունը և իրավաբանական մարմինները՝ պարտավորությունները կատարելու պահանջներ դնելու հարցում:
Տվյալների հավաքագրում և գործընթացի սկիզբ
Անհրաժեշտ է նշել, որ որոշումն ուժի մեջ է մտնում այն ժամանակ, երբ հարկային մարմինները սկսում են հավաքել տվյալները հարկային պարտավորությունների կատարումից։ Այս գործընթացը ներառում է հիմնավորումներ այն մասին, թե ինչու են պարտավորությունները մնում չկատարված։
Հարկային պարտավորությունների կատարումը՝ ինչպես և երբ
Հարկային պարտավորությունների կատարումը կարող է իրականացվել տարբեր եղանակներով, որոնցից յուրաքանչյուրը ունի իր առանձնահատկությունները։ Այսպիսով, ֆիզիկական անձը կարող է լրացնել տրվող ձևը՝ ներկայացնելով բոլոր անհրաժեշտ տվյալները:
Անհրաժեշտ տվյալները ներկայացնելիս
- Անգամայական տվյալներ՝ անուն, ազգանուն, անձնագրի տվյալներ։
- Հարկային պարտավորությունների չափը՝ իրականում չկատարված պարտավորություններ։
- Մի շարք այլ փաստաթղթեր, որոնք կկապակցեն տվյալ անձի պարտավորությունները՝ ինչպես հարկային մարմինների կողմից։
Դրական և բացասական հետևանքները
Չկատարված հարկային պարտավորությունները կարող են բերել մի շարք բացասական հետևանքների, որոնցից կարևորագույնը՝ տույժերի և վճարների ավելացման վտանգն է։ Որոշումն ամրագրում է նաև իրավական հետևանքները, որոնք կարող են ծագել՝ կապված հարկային պարտավորությունների չկատարման հետ:
Իրավական հետևանքների շարադրվածությունը
- Բարձրացնող տույժերի կիրառման հնարավորությունը;
- Պաշտոնական ծանուցումներ հարկային մարմինների կողմից;
- Հարկային պարտավորությունների լրացման համար տրամադրվող ժամկետներ;
Դիմելու հաջորդականությունը
Դիմելու գործընթացը կարող է տեղի ունենալ առցանց կամ ավանդական ձևով՝ նախատեսելով համապատասխան քայլեր յուրաքանչյուր փուլում:
Խմբագրման գործընթացը
Ընդգծելու համար, որ հարկային պարտավորությունների կատարումը նորմատիվ ակտերով կարգավորված գործընթաց է, յուրաքանչյուր նոր դիմումը ինքնին ենթադրում է նոր առաջնահերթություններ, որոնք պետք է հաշվի առնել:
| Հարկային պարտավորության տեսակը | Դիմելու եղանակը | Հայտարարության փուլը |
|---|---|---|
| Ապրանքի շրջանառության հարկ | Առցանց/Ավանդական | Միջոցառման առաջին փուլ |
| Ավտոմոբիլային հարկ | Ավանդական | Հարցումները փաստաթղթավորում |
| Վարձակալության հարկ | Առցանց | Պարտավորությունների հաշվապահություն |
Երաշխիքները և իրավունքները
Անհրաժեշտ է նաև ընդգծել, որ յուրաքանչյուր ֆիզիկական անձ, ով դիմում է հարկային մարմիններին, իրավունք ունի պահանջելու անհրաժեշտ տեղեկատվությունը և աջակցությունը:
Իրավունքի համար պահանջվող փաստաթղթեր
Որպեսզի արդարացված լինեն դիմումները, պետք է ներկայացվեն բոլոր համապատասխան փաստաթղթերը, որոնք ապացուցում են դիմողի իրավունքը:
- Հարկային տեղեկանքներ
- Ներկայի հաշվետվություններ
- Անձնական փաստաթղթեր
Պատժամիջոցների և իրավական հետևանքների հետևանքները
Այս դասակարգումը պայմանավորված է այն փաստով, որ հարկային պարտավորությունների չկատարումը կարող է էապես ազդել ֆիզիկական անձի ֆինանսական վիճակի վրա:
Բարձրացված տույժերի համակարգը
Ավելացված տույժերի համակարգը գտնվում է շարունակական փոփոխության մեջ, և հարկային մարմինները պետք է անմիջապես ծանուցեն պարտավորությունների չկատարման դեպքում:
Գործընթացի ժամկետները
Պարտավորությունների կատարումը ենթակա է իր ժամկետներին, որոնք նշվում են օրենքներում և կարգերում:
Շարունակական փոփոխությունները
Հարկային օրենքների փոփոխությունները հաճախակի են, և հարկային մարմինները պետք է ապահովեն, որ տվյալ անձինք տեղեկացված լինեն նոր քաղաքականության մասին:
Այսպիսով, N2902-Ա հրամանագրի շրջանակներում ֆիզիկական անձինք պետք է լինեն զգոն և պատասխանատու իրենց հարկային պարտավորությունների նկատմամբ:
Նախորդ կարգավորման համատեքստը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2902-Ա որոշումը նախորդում է մի շարք հարկային նորարարություններին, որոնք ստեղծում են իրավական հիմքեր պոտենցիալ պարտավորությունների գանձման համար: Հարկային վարչարարության արդյունավետությունը միշտ էլ պահանջում է նոր մոտեցումներ, և այս որոշումը հանդիսանում է ռեակցիա հարկային իրավախախտումների աճող դեպքերի արձագանքման:
Գործող հարկային համակարգում անհրաժեշտություն է եղել ներդնել ավելի խիստ վերահսկողություն և պարտադիր պահանջներ՝ քաղաքացիների կողմից հարկային պարտավորությունների կատարումը ապահովելու համար: Հարկային մարմինները, այդ թվում ՀՀ ՊԵԿ, մշտապես հետևում են հասարակության կողմից հարկային օրենսդրության պահպանմանը, ինչը պահանջում է համապարփակ և թափանցիկ համակարգ:
Որոշման խախտումների փաստաթղթավորումը
Ըստ 2902-Ա որոշման, ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները հստակ փաստաթղթավորված են, ինչը նշանակում է, որ հարկային մարմինները պետք է ապահովեն համապատասխան ապացույցներ՝ ներկայացնելով հարկային հայտարարագրեր, տուգանքներ, և նախկինում կիրառված ծանուցագրեր: Դա նշանակում է, որ յուրաքանչյուր դեպքում, երբ հարկային պարտավորություն չի կատարվել, հարկային մարմինները պետք է ունենան հիմքեր՝ հիմնավորելու գործողությունները:
Այդ իսկ պատճառով, կարևոր է, որ հարկ վճարողները հավաստիացնեն իրենց իրավունքները և պարտականությունները, որպեսզի հնարավոր լինի կանխել հնարավոր իրավաբանական հակամարտությունները: Անհրաժեշտ է նաև, որ քաղաքացիները լինեն տեղեկացված իրենց հարկային պարտավորությունների մասին, և ժողովուրդը պետք է ունենա հասանելիություն համապատասխան տեղեկատվության:
Արդյունավետ լուծումների մշակումը և դաշտի զարգացումը
Որոշման իրականացումը պահանջում է, որ ՀՀ ՊԵԿ-ը մշտապես վերանայի և բարեփոխի գործող կարգավորումները, որպեսզի ապահովի արդար և արդյունավետ հարկային վարչարարություն: Գործողությունները, որոնք ենթադրում են հարկային պարտավորությունների գանձում, պետք է համակցված լինեն քաղաքացիների իրավունքների պաշտպանության հետ: Հարկային մարմինները պետք է ձեռնամուխ լինեն ուսուցողական ծրագրերի իրականացմանը, որոնք կտրամադրեն տեղեկատվություն և խորհրդատվություն ֆիզիկական անձանց համար:
Պետական ու մասնավոր հատվածների համագործակցությունը նույնպես կարող է նպաստել հարկային պահպանակների համակարգի բարելավմանը: Ներդիրը ֆինանսական տեխնոլոգիաների (FinTech) ոլորտում կարող է ապահովել նորարարական լուծումներ՝ հարկային պարտքերի կառավարման համար՝ էլեկտրոնային տեղաբաշխումների, ավտոմատացված համակարգերի և այլ տեխնոլոգիական զարգացումների միջոցով: