Վիճակագրական հաշվետվություն՝ հարկային պարտավորությունների գանձման գործընթացում
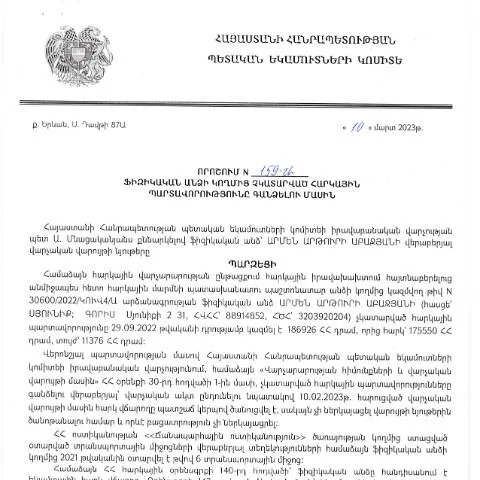
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.03.2023թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, նվիրված է իրականում բարդ և բազմաճյուղ մի գործընթացի, որտեղ այդ որոշումը հանդիսանում է շատ կարևոր մի օղակ: Փաստորեն, այս որոշումը ի վերևում կատարված աշխատանքների և կառավարման խնդիրների լուծման մեթոդաբանություն է, որը նպաստում է հարկային պարտավորությունների կատարումը և հարկային դաշտի կարգապահությունը:
Ո՞վ և երբ է պարտավոր ներկայացնել դիմումը
Այս որոշման շրջանակներում ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, պարտավոր են ներկայացնել համապատասխան հայտ՝ նշված ժամկետներում: Երկարաձգվող պարտավորությունները կարող են պայմանավորված լինել տարբեր հանգամանքներով, ինչպիսիք են տնտեսական դժվարությունները, ֆինանսական խնդիրները, կամ էլ պարզապես անտեղյակությունը հարկային պարտավորությունների նկատմամբ:
- Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության:
- Դիմումը պետք է ներկայացվի մինչև նշված ժամկետի ավարտը, որը նշված է որոշման մեջ:
Գրանցված և անհայտ անձինք
Այս գործընթացում հարկային պարտավորությունները վճարելու այդ մակերեսին գրանցված անձինք ունեն առաջնահերթություն, սակայն այն մարդիկ, ովքեր որևէ կերպ չեն գրանցվել հարկային համակարգում, նույնպես կարող են դիմել և ներկայացնել իրենց հայտերը:
Հայտի լրացման մանրամասները
Հայտը, որը պետք է լրացվի, ներառում է որոշակի տեղեկություններ, որոնք կարևոր են վարույթը սկսելու համար:
Հայտի քայլերով լրացում
- Անուն և ազգանուն: Այս բաժինը պետք է լրացվի անվան և ազգանվան ճիշտ գրությամբ:
- Հարկային համարը: Հարկային համարը պետք է լինի անվանական, առանց սխալի:
- Հարկային պարտավորությունների տեսակը: Հարկային պարտավորությունների տեսակները տարբեր են, և դրանք պետք է ճիշտ դասակարգվեն:
- Վճարման ժամկետները: Ակնհայտորեն նշեք, թե մինչև երբ պետք է կատարվեն վճարումները:
Դիմումը ներկայացնելու միջոցներ
Դիմումը կարող է ներկայացվել տարբեր եղանակներով, որոնք տարբեր են իրենց արագությամբ և արդյունավետությամբ:
- Էլեկտրոնային միջոցներ: Մատչելիություն և արագություն՝ IP քարտի և էլեկտրոնային ստորագրության միջոցով:
- Թղթային ձևով: Կարող է ներկայացվել անձամբ կամ ուղարկվել փոստով:
- Հասարակական ծառայություններ: Գործակալությունների միջոցով, որոնք օգնում են դատական գործընթացներում:
Ինչպես վարվել բողոքի կամ սխալի դեպքում
Եթե դիմումը մերժվի, կամ եթե հայտնաբերվի որևէ սխալ, ապա շատ կարևոր է հասկանալ, թե ինչ քայլեր են ձեռնարկվում:
Բողոքարկման գործընթաց
Բողոքարկման գործընթացը փաստացիորեն ենթադրում է նոր հանձնաժողովի առաջադիմություն, որտեղ կարող եք ներկայացնել ձեր փաստարկները:
- Մերժման պատճառները պետք է մանրամասն բացատրվեն:
- Նախկինում ներկայացված տեղեկությունները պետք է համենայն դեպս ստուգվեն:
Հայտի ներկայացման արդյունքում
Հայտը ներկայացնելուց հետո կարևոր է սպասել պատասխանին:
Պատասխանների տեսակները
| Պատասխան | Նպատակ |
|---|---|
| Շնորհակալություն | Որոշումը ընդունված է, հարկային պարտավորությունները պետք է կատարվեն: |
| Մերժում | Պետք է բողոքարկել կամ լրացնել նոր օգնական հայտ: |
Ի՞նչ իրավունքներ և պարտականություններ ունեն քաղաքացիները
Այս գործընթացը ենթադրում է, որ քաղաքացիները ունեն իրավունքներ և պարտականություններ, որոնք վերաբերում են հարկային պարտավորություններին:
Իրավունքներ
- Ընդունվում են դիմումները և բողոքները:
- Հարգանք և պաշտպանություն օրենքով:
Պարտականություններ
- Հարկային պարտավորությունների պատշաճ կատարում:
- Հայտների ճշգրտություն և ժամանակին լրացում:
Դիմողների տարբերակները և բացառությունները
Հարկային պարտավորությունների գանձման գործընթացում կան տարբեր խմբեր, որոնք կարող են օգտվել որոշակի բացառություններից:
Վճարման ժամկետների երկարաձգման դեպքեր
- Հիվանդության դեպքեր:
- Տնտեսական ծանրաբեռնվածություն:
- Անձնական խնդիրներ:
Այս կետերը կարող են օգտակար լինել դիմողներին, ովքեր ցանկանում են ստանալ որոշակի օգնություն:
Այս գործընթացի կարևորությունը պետության համար
Այս գործընթացը, որը ներառում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը, շատ կարևոր է պետության տնտեսական կայունության համար:
Հայաստանի Հանրապետության հարկային համակարգը հիմնված է արդարության և թափանցիկության հիման վրա, ինչը նշանակում է, որ յուրաքանչյուր քաղաքացի պետք է իր պարտավորությունները կատարի:
Ի վերջո, հարկային պարտավորությունների կատարումը ոչ միայն պետությանը, այլև քաղաքացիներին օգնում է պահպանել պետության զարգացումը:
Հետևաբար, նախատեսված գործընթացները և տեղեկությունները պարտավորություններն ավելի մատչելի և հասանելի դարձնելու համար:
Վստահեցնում ենք, որ սահմանված կանոնները և գործընթացները հետևելու դեպքում դիմողներն ավելի հեշտությամբ կհասնեն իրենց նպատակներին և կկարողանան առավելագույն օգուտ ստանալ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր նշանակություն ունի հարկային համակարգի արդյունավետությանը և արդարությանը: Այս որոշումն ընդգծում է պարզեցված գործընթաց, որը ներառում է պարտավորությունների բաշխումը, դրա նկատմամբ վերահսկումը և հարկային պարտավորությունների կատարման ընթացակարգերը:
Հարկային պարտավորությունների գանձման գործընթացն ավելի մանրամասն կարգավորվում է ՀՀ հարկային օրենսդրությամբ, որը նախատեսում է տարբեր քայլեր՝ սկսած հարկային պարտավորությունների հաշվարկից մինչև դրանք վճարելու ժամկետները: Հարկային մարմինները պարտավոր են ապահովել, որ քաղաքացիները տեղեկացված լինեն իրենց պարտավորությունների մասին, և նրանց նկատմամբ կիրառվեն համապատասխան միջոցներ:
Այս գործընթացն սկսվում է ՀՀ ՊԵԿ-ի կողմից պարտադիր հարկային հայտարարությունների ձևակերպմամբ, ապա անցնում է պարտավորությունների ստուգմանը և, անհրաժեշտության դեպքում, դրանց գանձմանը: Դա կարող է ներառել ինչպես ֆինանսական, այնպես էլ վարչական միջոցներ:
Իրավական լուծումներ և հակառակ բողոքարկման ընթացակարգեր
ՀՀ ՊԵԿ-ի կայացրած որոշումն իրավաբանական հիմք է տալիս ֆիզիկական անձանց, ովքեր զգում են, որ իրենց նկատմամբ հարուցված պարտավորությունները սխալ են կամ անարդար, այլընտրանքային իրավական լուծումներ գտնելու համար: ՀՀ վարչական դատավարության օրենսգիրքը (HO-139-N) նախատեսում է բողոքարկման գործընթացներ, որոնք թույլ են տալիս քաղաքացիներին պաշտպանել իրենց իրավունքները և շահերը:
Եթե քաղաքացիները համոզված են, որ հարկային պարտավորությունները չնչին կամ անարդար են, նրանք կարող են դիմել բողոքարկման գործընթացին, որը ներառում է բողոքված որոշման գրավոր ներկայացման և համապատասխան փաստաթղթերի մատուցման պարտավորություն: Բողոքարկման գործընթացի շրջանակներում քաղաքացիները պետք է պահպանեն սահմանված ժամկետները, որոնք սովորաբար կազմում են 30 օր՝ որոշման կայացումից հետո:
Ավելին, եթե բողոքը մերժվում է, քաղաքացիներն ունեն իրավունք վերապահել իրենց իրավական վիճակը դատական կարգով, ինչը պահանջում է լրացուցիչ փաստաթղթերի ներկայացում և իրավաբանական խորհրդատվություն:
Հարկային պարտավորությունների անտեսման հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմազան և լուրջ: ՀՀ ՊԵԿ-ի կողմից նշանակված որոշումը սահմանում է ոչ միայն վարչական տուգանքներ, այլ նաև կարող են լինել քրեական պատասխանատվության հնարավորությունները՝ կախված հարկային պարտավորությունների մեծությունից և բնույթից:
Առաջին հերթին, հարկային պարտավորություններ չկատարելու դեպքում կիրառվում են վարչական տուգանքներ, որոնք կարող են զգալիորեն մեծացնել պարտավորությունները: Այսպիսով, պարտականություններն աճում են, ինչը կարող է հանգեցնել ֆինանսական դժվարությունների որպես արդյունք:
Բացի այդ, հարկային մարմինը կարող է կիրառել հարկային պարտավորությունների գանձման միջոցներ, որոնք կարող են ներառել սեփականության բռնագանձում կամ ամսեկան վճարումների կարգ: Այս իրավիճակը կարող է վնասել քաղաքացիներին, քանի որ այն կարող է բերել նաև սոցիալական խնդիրների:
Արդյունքում, հարկային պարտավորությունների կատարման կարևորությունը չի կարելի պակասեցնել: Կարևոր է, որ քաղաքացիները իրազեկ լինեն իրենց պարտավորություններին և ժամանակին կատարեն դրանք, որպեսզի խուսափեն հնարավոր խնդիրներից: