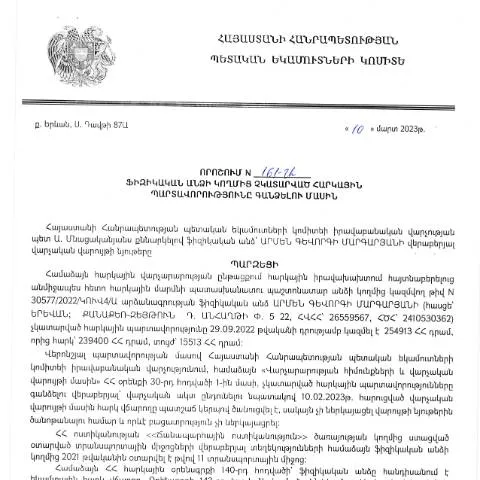
Ակտի նշանակություն պետական հարկային պարտավորությունների կատարման ուսումնասիրության մեջ
ՀՀ Պետական եկամուտների կոմիտեի իրավաբանական վարչության պետի 10.03.2023թ․ կայացված որոշումը, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր նշանակություն ունի ինչպես առհասարակ հարկային վարչարարության, այնպես էլ բիզնես միջավայրի կայունության համար։ Այս որոշումը նպատակ ունի կարգավորել այն դեպքերը, երբ ֆիզիկական անձը պարտավորություն չի կատարել, և ենթակա է հարկային պատասխանատվության:
Ընդհանուր տեղեկություններ և հիմնարար դրույթներ
Թեև որոշումը թվարկում է տարբեր պատասխանատվությունները, և ընթերցողը կարող է հանդիպել սպառիչ տեղեկությունների, կարևոր է հասկանալ, թե ինչպես է այն ազդեցություն ունենում հարկային պարտականություններն ու քաղաքացիների իրավունքները։ Ստորև նշվում են որոշ հիմնարար դրույթներ, որոնք վերաբերում են այդ գործընթացներին՝ խորհուրդներով և հուշումներով՝ նրանց համար, ովքեր պոտենցիալ կարող են իրազեկվել և շփվել այդ կարգի հետ:
Ովքեր են ենթակա տվյալ կարգավորմանը
- Ֆիզիկական անձինք: Նրանք, ովքեր ունեն հարկային պարտավորություններ, որոնց կատարման մեջ կան խախտումներ:
- Նախարարություններ և կառույցներ: Որոնք ներգրավված են հարկային պարտավորությունների կատարման գործընթացում:
Այսպիսով, ցանկացած ֆիզիկական անձ, ով չի կատարել իր պարտավորությունները, կարող է ենթարկվել այս որոշման ազդեցությանը:
Ինչպես լրացնել հրահանգը
Սույն որոշման հիման վրա մշակված ձևը ունի հատուկ պահանջներ, որոնք պետք է կատարվել այնպես, որ բողոքարկման կամ լրացուցիչ հարցումների համար հիմքեր չլինեն։ Ստորև ներկայացված են որոշ հիմնարար տարրեր, որոնք պետք է հաշվի առնել:
Գրանցում և ինքնությունը հաստատող փաստաթուղթ
Պարտադիր է ներկայացնել անհատի ինքնությունը հաստատող փաստաթուղթ, ինչպես օրինակ՝ անձնագիր կամ նույնականացման քարտ, որտեղ նշված է ձեր անձնական թիվը:
Հարկային պարտավորությունների մանրամասները
- Հարկային պարտավորությունները: Պարտադիր է նշել, թե որոնք են ձեր պարտավորությունները, օրինակ՝ եկամտային հարկ, ավելացված արժեքի հարկ:
- Պարտքի չափը: Դիտարկել ճիշտ և ճշգրիտ տվյալներ պարտքի չափի վերաբերյալ:
Որտեղ և ինչպես ներկայացնել հայտը
Ծրագրի շրջանակներում հայտը պետք է ներկայացվի պետական մարմիններին, մասնավորապես՝ ՀՀ Պետական եկամուտների կոմիտեին։ Ահա որոշ կարևոր քայլեր, որոնց վրա պետք է ուշադրություն դարձնել:
Էլեկտրոնային համակարգերի օգտագործումը
ՀՀ օրենսդրությունը առաջնահերթություն է տալիս էլեկտրոնային ծառայություններին՝ պարտավորեցնում է օգտագործել էլեկտրոնային ստորագրություն և անձնական քանակային տվյալներ՝ հայտը ներկայացնելու համար:
Ներկայացման ժամկետները
Հայտը պետք է ներկայացվի օրենքով սահմանված ժամկետներում, ինչը նշանակում է, որ ցանկացած ուշացում կարող է հանգեցնել լրացուցիչ տուգանքների կամ պատասխանատվության:
Ծրագրի ընթացիկ վիճակը
Հայտը ներկայացնելուց հետո, հարկային մարմինները ունեն որոշակի ժամկետ՝ ընթացակարգերը ավարտելու համար։ Պետք է իմանալ, թե ինչ ընթացք է սպասվում:
Հաստատման գործընթացը
ՀՀ ՊԵԿ-ը հաստատում է հայտը և ստանում է համապատասխան արձագանք։ Սա կարող է պահանջել լրացուցիչ փաստաթղթերի ներկայացում:
Հեռանկարային քայլեր
Եթե հայտը չի ընդունվում, հնարավորություն կա դիմելու վերաքննիչ հանձնաժողովի, որը պետք է կարևոր որոշումներ կայացնի:
առաջնարկներ և հուշումներ
Պետք է լավ պատրաստվեք, որպեսզի խուսափեք խնդիրներից, որոնք կարող են առաջանալ։ Ստորև ներկայացվում են օգտակար խորհուրդներ՝ գործընթացն ավելի արդյունավետ դարձնելու համար:
Նվազագույն սահմանի սահմանումներ
Արդյունավետ կազմակերպված մուտք գործելիս հարկավոր է ստուգել, թե արդյոք պարտավորությունները նվազագույն սահմանի սահմանման մեջ են, որպեսզի կարողանաք օգտվել հնարավորությունից:
Խնդիրների լուծման մեթոդներ
- Հայտի վերանայում: Եթե նկատվում են սխալներ, հնարավոր է վերանայել և ուղղել դրանք մինչև վերջնական հաստատումը:
- Աջակցություն: Կարևոր է, որ ունենաք հարկային մասնագետի աջակցություն, եթե համակարգը չափազանց բարդ է և ձեզ համար ստուգման ժամանակ շփոթություն առաջացնում:
Հետագա ընթացակարգեր
Հայտը և դրա հետ կապված գործընթացները պահանջում են ուշադրություն և հաստատում, իսկ անհրաժեշտության դեպքում՝ նաև լրացուցիչ միջոցառումներ:
Պատասխանատվություն և տուգանքներ
Պետք է իմանալ, որ յուրաքանչյուր դեպք, որը կապված է հարկային պարտավորությունների չկատարմանը, կարող է բերել պատասխանատվություն և տուգանքներ:
Մի քանի դեպքերի նկարագրություններ
| Դեպք | Նկարագիր | Պատասխանատվություն |
|---|---|---|
| Չհասկացված պարտավորություն | Ֆիզիկական անձի կողմից հարկային պարտավորության չկատարումը | Տուգանք, որը սահմանվում է օրենքով |
| Երկարատև ուշացում | Առաջին անգամ սահմանված ժամկետից անցնելու դեպքում | Երկակի տուգանքների սահմանում |
Ծրագրի որոշակի ժամկետներ
Հայտը ներկայացնելուց հետո պետք է հետևել որոշակի ժամկետների:
Ավարտի ժամկետները
Երկու աշխատանքային օր, որպեսզի վերանայվի՝ հայտը ներկայացնելուց հետո:
Հետևելու գործընթացը
Հայտը ներկայացնելուց հետո հնարավորություն ունեք ստանալ տեղեկություններ՝ գործընթացի ընթացքի մասին:
Դուրս գալու և ֆինանսական պարտավորությունների կատարման ընթացակարգ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 10.03.2023թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն առանձնանում է իր կարևորությամբ և ազդեցությամբ քաղաքացիների հարկային պարտավորությունների կատարման գործընթացի վրա: Այս որոշման նպատակն է ոչ միայն հարկային պարտավորությունների գանձումն, այլև քաղաքացիների իրազեկման բարձրացումը և հարկային համակարգի բարելավումը:
Դեռևս նախքան հարկային պարտավորությունների գանձման գործընթացը սկսելը, հարկ պարտավորությունները անթույլատրելի են համարում, եթե դրանք չկատարվեն սահմանված ժամանակահատվածում: Այդ պատճառով կարևոր է, որ ֆիզիկական անձինք դրական վերաբերմունք ցուցաբերեն իրենց հարկային պարտավորությունների հանդեպ և անհրաժեշտ միջոցներ ձեռնարկեն պարտավորությունների կատարումը նախքան գանձման գործընթացի մեկնարկը:
Խորհուրդ է տրվում օգտվել ՀՀ ՊԵԿ կայքում առկա էլեկտրոնային ծառայություններից, որտեղ կարելի է տեսնել սեփական հարկային պարտավորությունները, ստանալ խորհրդատվություն և ծանոթանալ հարկային վարչարարության ընթացակարգերին: Ֆիզիկական անձինք կարող են նաև դիմել ՀՀ ՊԵԿ տարածքային հաստատություններին՝ անհրաժեշտ տեղեկատվություն ստանալու համար:
Հարկային պարտավորությունների գանձման գործընթացը և դրա իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը իրականացվում է ՀՀ վարչական իրավակարգավորումների շրջանակներում, որն ընթերցվում է վարչական կարգավիճակի շանսերով, սակայն Առաջնային իրավական հիմքը սահմանված է Հայաստանի Հանրապետության հարկային օրենսգրքով: Այս օրենքը նախատեսում է, որ հարկային պարտավորությունները պետք է կատարվեն մինչ սահմանված ժամկետները, և նրանց անտեղի մնալու դեպքում կարող են կիրառվել վարչական պատասխանատվություն:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը մի շարք կարևոր կետեր է ընդգրկում, որոնք վերաբերում են հարկային պարտավորությունների գանձման ձևաչափին, այդ թվում` պարտավորությունների տևողությանը, գանձման ժամկետներին և պահանջների կարգավիճակին: Օրինակ, որոշման մեջ կարևոր նշանակություն է տրվել այն հանգամանքին, թե երբ և ինչպես կարող են քաղաքացիները հրաժարվել պարտավորություններից:
Հարկային պարտավորությունների գանձման գործընթացը, ըստ որոշման, կարող է իրականացվել ինչպես առձեռն, այնպես էլ էլեկտրոնային եղանակով: Քաղաքացիները պարտավոր են ներկայացնել իրենց հարկային հայտարարությունները և վճարումները, իսկ մանրամասներն ու Առաջնային պահանջները հասանելի են ՀՀ ՊԵԿ պաշտոնական կայքում:
Նորարարություններ և փոփոխություններ հարկային վարչարարությունների գործընթացում
Բացի գործընթացի մարզումն ու կանոնակարգումը, անհրաժեշտ է նշել նաև, որ ՀՀ ՊԵԿ-ն մշտապես աշխատում է նորարարությունների ներդրման վրա, որպեսզի բարելավի հարկային վարչարարությունները: 2023թ. ընդունված որոշումը մի քանի նորարարական մոտեցումներ է ներառել, որոնք ուղղված են ինչպես գանձման արդյունավետությանը, այնպես էլ քաղաքացիների համար հարմարավետության բարձրացմանը:
Այս որոշմամբ սահմանված նորարարություններից է էլեկտրոնային դիմումներով հարկային պարտավորությունների գանձումը: Այս գործընթացը հնարավորություն է տալիս քաղաքացիներին առանց ֆիզիկական ներկայության իրականացնել հարկային պարտավորությունների վճարումները և փաստաթղթերը ներկայացնել համապատասխան մարմիններին: Ալգորիթմները մշակվում են այնպես, որ հնարավորինս արագ և արդյունավետ լուծումներ են առաջարկում:
Նույնիսկ անձնական էլեկտրոնային ստորագրության կիրառումը, որը մեծապես հեշտացնում է գործընթացները, մեծ դեր է խաղում. քաղաքացիներն այժմ կարող են վավերացնել իրենց հաղորդագրությունները և այլ փաստաթղթերը շուտ և արդյունավետորեն:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը միայն մի ծայրահեղություն չէ, այլ նաև կարևոր քայլ դեպի հարկային վարչարարության արդիականացում և հանրային ծառայությունների մատուցման բարելավում: