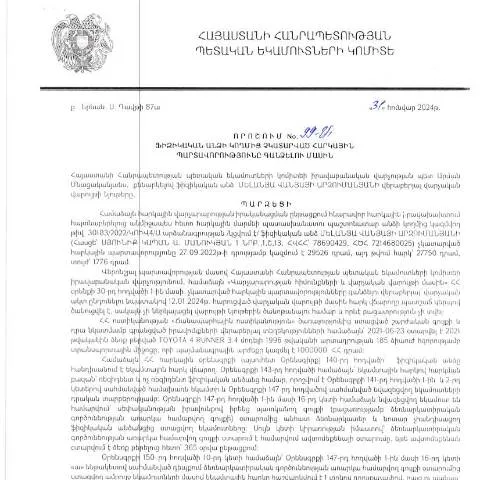
ՄԵԿՆԱԲԱՆՈՒՄ՝ 99-Ա ՈՐՈՇՄԱՆ ԲՆՈՒԹՅԱՆԸ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.01.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 99-Ա որոշման ընդունումը հանդիսանում է կարևոր հանգուցալուծում հարկային պարտավորությունների կատարման հարցում։ Այդ որոշումը նպատակ ունի կարգավորել այն իրավիճակները, երբ ֆիզիկական անձիք չեն կատարել իրենց հարկային պարտավորությունները, և անհրաժեշտ է գործարկել համապատասխան միջոցառումներ դրանց գանձման համար։
Ո՞վ է ԱՅՍ ՈՐՈՇՄԱՆ ԴԵՊՔԸ
Այդ որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Սա կարող է ներառել տարբեր սեգմենտներ՝ անկախ նրանց սոցիալ-տնտեսական վիճակից կամ բիզնես գործունեությունից։ Մասնավորապես, հարկային պարտավորությունների տակ կարելի է հասկանալ եկամտային հարկերը, սոցիալական վճարները և այլ պարտադիր վճարումներ։
ԻՆՉՊԵՍ ԴԵՊՈԶԻՏԵԼ ՈՐՈՇՄԱՆ ԿԱՐԳԱՎՈՐՄԱՆ ՓՈՐՁԸ
Ժամանակահատվածը
Որոշման իրականացման գործընթացն իրականացվում է տարիների ընթացքում, ներկայումս կիրառվում է 2024 թվականի հունվարի 31-ից հետո։ Հարկային մարմինները պետք է նախապատրաստեն համապատասխան փաստաթղթերը և կհայտարարեն այն մասին, որ ստացվել են հարկային պարտավորությունները։
Դեպոզիթի միջնորդումը
Դեպոզիտերը կարող է ներկայացվել տարբեր եղանակներով՝ էլեկտրոնային, թղթային կամ ծառայության կենտրոնում։ Ըստ անհրաժեշտության, կարևոր է ընտրել ճիշտ ալիքը՝ ըստ ձեր անհատական իրավիճակի։
ՊԱՐՏԱՎՈՐՈՒՄՆԵՐԸ՝ ՓՈՐՁԸ COMPLETER
Այդ որոշման համապատասխան ձևը ներառում է մի շարք կարևոր հոդվածներ, որոնք անհրաժեշտ են լրացնելու համար։ Յուրաքանչյուր բաժին ունի իր նշանակությունը, և կարևոր է ճիշտ լրացնել դրանք, որպեսզի խուսափեք փառունակություններից։
- Անձնական տվյալներ: Անվանում, ազգանուն, կենսաբանական տարեթվեր, և ՀՎՀՀ:
- Հարկային պարտավորությունների ուղղությունը: Մանրամասն նկարագրություն՝ կատարված բոլոր հարկային պարտավորությունների մասին։
- Համաձայնություն: Դիտարկեք ձեր համաձայնությունը վճարելու պարտավորությունների կատարման համար։
ԵՐԿՐՈՒԱՅԻ ՎԵՐԱԴԱՐՁ
Այդ որոշման համաձայն, եթե ֆիզիկական անձը համաձայն չի լինում, ապա կարող են իրականացվել հարկային պարտավորությունների գանձման գործընթացները՝ համապատասխան օրենքների հիման վրա։ Սա կարող է իր հերթին հանգեցնել տարբեր միջոցառումների, այդ թվում՝ դատական կարգադրության։
ՕԳՏԱԿԱՐ ՃԱՆԱապարհԱՏՎԻՐՈՒՄ
Հարկային մարմինները առաջարկում են նաև հատուկ մատչելիություն պետքական միջոցառումների համար, որոնք կարող են հեշտացնել ձևը լրացնելու գործընթացը։ Դա ներառում է նաև էլեկտրոնային ձևերի օգտագործումը, որոնք ապահովում են արագ և անվտանգ միջավայր անձնական տվյալների պահպանման համար։
ՎԵՐԱԴԱՐՁ ՄԻՋՈՑՆԵՐԻ ՀԵՏԵՎԵԼՈՒԹՅՈՒՆԸ
Երբ բոլոր անհրաժեշտ փաստաթղթերը ներկայացված են, հարկային մարմինները սկսել են ստուգել ներկայացված տվյալները։ Միաժամանակ, հարկային մարմինները կարող են անհրաժեշտության դեպքում լրացուցիչ տեղեկություններ պահանջել՝ հարկային պարտավորությունների ճիշտ կատարման մասին։
Հասցման գործընթացը
Հասցման գործընթացը նախատեսում է, որ բոլոր պահանջվող փաստաթղթերը պետք է ներկայացվեն 30 աշխատանքային օրվա ընթացքում, և հարկային մարմինները կպատասխանեն համապատասխան ժամկետում։
ԱՆՀՐԱԺԵՇՏ ՎԱՐԿՈՒԹՅՈՒՆՆԵՐ
Ֆիզիկական անձի հարկային պարտավորությունները, եթե դրանք չեն կատարվել, կարող են հանգեցնել ոչ միայն ֆինանսական կորուստների, այլ նաև իրավական պատասխանատվության։ Այդ պատճառով, խորհուրդ է տրվում ուշադիր հետևել հարկային պարտավորություններին և ժամանակին իրականացնել վճարումները։
Անձնական տվյալների պաշտպանության և հարկային պարտավորությունների կապը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 31.01.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 99-Ա որոշումը կարևորություն ունի ոչ միայն հարկային պարտավորությունների կատարման, այլև անձնական տվյալների պաշտպանության ոլորտում։ Հայաստանում գործող օրենքները պարտավորեցնում են պետական գործակալություններին ապահովել, որ քաղաքացիների անձնական տեղեկությունները պաշտպանված լինեն ցանկացած իրավական գործընթացում։ Ավելին, որոշումն ընդգծում է, որ անհրաժեշտ է պահպանել տվյալների գաղտնիությունը, որպեսզի հարկային պարտավորությունների գանձումը չխախտի քաղաքացիների իրավունքները։
Երբ քաղաքացիները դիմում են հարկային պարտավորությունների էական խնդիրների համար, նրանք հաճախ պետք է տրամադրեն իրենց անձնական տվյալները։ Այդ պատճառով հարկային վարչությունը պարտավոր է խիստ վերահսկողություն իրականացնել տվյալների օգտագործման նկատմամբ։ Սպասարկման ընթացքում անհրաժեշտ է, որ քաղաքացիները տեղեկացվեն, թե ինչպես են իրենց տվյալները օգտագործվելու, և ու՞մ կողմից, որպեսզի խուսափեն ապօրինի կամ անօրինական գործողություններից։
Հարկային պարտավորությունների գանձման գործընթացի փուլեր և պաշտոնական ընթացակարգեր
ՀՀ ՊԵԿ 99-Ա որոշումը հստակ սահմանում է հարկային պարտավորությունների գանձման գործընթացի փուլերը։ Առաջին փուլում, հարկ վճարողը դեռևս իր պարտավորություներն իրատեսորեն չկատարելու դեպքում, պետք է նախ տեղեկացվի՝ տնտեսվարողի կողմից, որի վրա հիմնված են պարտավորությունները։ Այս ծանուցումը պետք է իրականացվի պաշտոնական գրությամբ, որտեղ նշված կլինեն անհրաժեշտ տեղեկությունները։ Անձնապես ներկայացված ծանուցման դեպքում, հարկ վճարողը պետք է ունի 10 օր՝ պատասխանելու համար։
Մյուս փուլը ներառում է հարկային պարտավորությունների վերանայումը, որտեղ հարկ վճարողը կարող է ներկայացնել իր փաստարկները և ցանկացած ապացույց՝ իր դիրքորոշումը պաշտպանելու համար։ Եթե ներկայացված փաստարկները բավարար չեն, ապա կարող է սկսվել հարկային պարտավորությունների գանձման գործընթացը։ Այս գործընթացը կարող է ներառել հարկային պարտավորությունների տրման որոշում, որը նաև կարող է ենթարկվել վարչական բողոքարկման։
Վիճակագրական տվյալներ և կանխատեսումներ՝ հարկային պարտավորությունների մարելու վերաբերյալ
ՀՀ ՊԵԿ-ի վիճակագրական տվյալները ցույց են տալիս, որ վերջին տարիներին հարկային պարտավորությունների գանձման գործընթացում նկատելի ավելացում է եղել։ 2023 թվականի ընթացքում, ըստ ՊԵԿ-ի հաղորդագրությունների, հարկ վճարողների 65%-ը կատարել է իր պարտավորությունները ժամանակին, ինչը ներկայացնում է 10%-ով ավելացում նախորդ տարվա համեմատ։ Սակայն, այն դեպքում, երբ քաղաքացիները չեն կատարում իրենց պարտավորությունները, հարկային վարչությունը պետք է պատրաստ լինի կիրառել համապատասխան միջոցներ՝ պարտավորությունների կատարման ապահովման համար։
Ներկա ժամանակահատվածում, պետական մարմինները նաև ակտիվորեն աշխատում են հանրային խAwրման և հարկային իրավագիտակցության բարձրացման ուղղությամբ՝ հանրությանը տեղեկացնելով հարկային պարտավորությունների նշանակության մասին։ Ապագայում հնարավոր է, որ բարձրացվի հարկային պարտավորությունների կատարման մակարդակը, ինչը կբերի պետական բյուջեի կայունությանը և տնտեսական աճին։