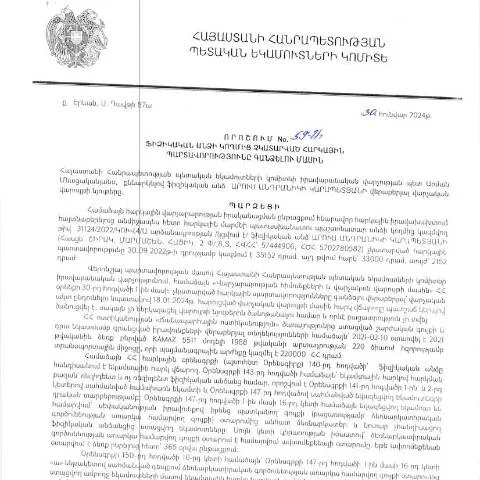
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշման նշանակությունը
2024 թվականի հունվարի 30-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արուս Կարապետյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 59-Ա որոշումը ունի կարևոր դերակատարություն Հայաստանի Հանրապետության հարկային համակարգում: Այս որոշումը նախատեսում է այն ընթացակարգերը, որոնք կիրառվում են ֆիզիկական անձանց հարկային պարտավորությունների կատարման դեպքում, երբ նրանք չեն կատարել իրենց պարտավորությունները։ Որոշումը անհրաժեշտություն է, որպեսզի հարկային մարմիններն ունենան իրավաբանական հիմք պարտքերն արդյունավետ գանձելու համար, ինչը կայունացնում է պետական բյուջեն և ապահովում աջակցություն երկրի տնտեսական զարգացմանը։
Ովքեր են պատասխանատու տվյալ որոշման իրականացման համար
Դրույթների համաձայն, տվյալ որոշման իրականացման պատասխանատուները ներառում են ՀՀ ՊԵԿ տարբեր ստորաբաժանումները, որոնք մասնավորապես զբաղվում են հարկերի հավաքագրման, վերահսկման և իրավաբանական հարցերով: Պետք է նշել, որ որոշումը նաև վերաբերում է նրանց ֆիզիկական անձանց, ովքեր չեն կատարել հարկային պարտավորությունները, ինչը կարող է հանգեցնել տարբեր հետևանքների նրանց համար:
Տվյալ որոշման շրջանակներում որոշակի իրավունքների և պարտականությունների սահմանում
- Գանձման գործընթացում առկա է հարկային մարմինների իրավունքը համակարել պարտքերը և կատարել անհրաժեշտ գործողություններ:
- Ֆիզիկական անձանց պարտավորությունը ենթադրում է հարկային մարմիններին տրամադրել անհրաժեշտ փաստաթղթեր և տեղեկատվություն:
- Ֆիզիկական անձինք կարող են դիմել հարկային մարմիններին, եթե նրանք ունեն խնդիրներ կամ հարցեր կապված իրենց պարտավորությունների հետ:
Ուղեցույցը ձևաթղթի լրացման համար
Որոշման հիման վրա կազմված ձևաթուղթը հանդիսանում է հարկային պարտավորությունների գանձման գործընթացում անհրաժեշտ ներքին փաստաթուղթ: Այն պետք է լրացվի զգույշ և ճիշտ, քանի որ սխալ լրացման դեպքում հնարավոր կլինեն գործընթացի դադարեցման կամ պահանջի մերժման իրավիճակներ:
Ֆորմայի հիմնական հատվածներ
| Հետք | Նկարագրություն | Նկարագրություն |
|---|---|---|
| Անուն | Ֆիզիկական անձի ամբողջական անունը, որը պետք է լինեն ամբողջական և ճիշտ ձևակերպված: | Սխալ լրացման դեպքում կարող է առաջանալ փաստաթղթի անընդունելիություն: |
| ՀՎՀՀ | Հարկային վճարողի համարը, որը պետք է անպայման նշվի: | Այս թիվը թույլ է տալիս հիշել բոլոր հարկային պարտավորությունները: |
| Հանձնարարություն | Հարկային մարմնի կողմից պահանջվող կոնկրետ գործողությունը: | Իրականացման չներդաշնակության դեպքում հարկային մարմինը կարող է պահանջել լրացուցիչ փաստաթղթեր: |
Պետք է պատրաստել փաստաթղթեր
Ֆիզիկական անձը, ով պարտավոր է կատարել հարկային վճարումներ, պարտավոր է ներկայացնել որոշակի փաստաթղթեր, որոնց պատրաստումը կարող է պահանջել լրացուցիչ ժամանակ և ուշադրություն:
Հարկային պարտավորությունները ապացուցող փաստաթղթեր
- Հարկային հայտարարությունները, որոնք ներկայացվել են վերջին երեք տարիների ընթացքում:
- Աշխատանքային պայմանագրերը կամ եկամուտներ ապացուցող այլ փաստաթղթեր:
- Ներդրումների և ֆինանսական միջոցների վերաբերյալ փաստաթղթեր:
Անհրաժեշտ քայլերը ձևաթուղթը ներկայացնելու համար
Դիմումը պետք է ուղարկել համապատասխան հարկային մարմին, և այդ գործընթացը պետք է իրականացվի հետևյալ քայլերով:
Քայլեր
- Լրացնել ձևաթուղթը ճիշտ և ամբողջությամբ:
- Փաստաթղթերը հավաքել և ստուգել, որպեսզի բոլոր անհրաժեշտ գրություններն ու թվերը ճիշտ լինեն:
- Ուղարկել դիմումը էլեկտրոնային կամ թղթային եղանակով համապատասխան հարկային մարմնին:
- Սպասել գնահատման և պատասխան ստանալու գործընթացին:
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, կարևոր է իմանալ, որ ֆիզիկական անձը կարող է իրականացնել որոշակի գործողություններ:
Կողմնորոշում մերժման դեպքերում
- Մերժման պատճառների մանրամասն ուսումնասիրություն:
- Եթե նկատվում են վրիպակներ, ապա դրանք ուղղել և նորից ներկայացնել:
- Հնարավորության դեպքում դիմել վերաքննիչ մարմնին:
Քրեական պատասխանատվություն և հետևանքներ
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել քրեական պատասխանատվության, այդ թվում՝ հազարավոր դրամի տուգանքների կամ անգամ ազատազրկման:
Խախտման հետևանքները
- Հարկային մարմինները կարող են կիրառել հարկային պարտքերի գանձման ընթացակարգեր:
- Օրինական պահանջի բացակայության դեպքում կարող են կիրառվել վարչական տուգանքներ:
- Կիրառվում է տոկոսադրույք, որը ավելանում է պարտքի գումարին:
Հանգուցալուծման մեթոդներ
Եթե ֆիզիկական անձը հանդիպում է դժվարությունների, նա կարող է դիմել հարկային մարմիններին այլընտրանքային լուծումներ գտնելու հարցով:
Խոսակցություն և համագործակցություն
- Առաջարկվում է ակտիվորեն համագործակցել հարկային մարմինների հետ:
- Հնարավորության դեպքում օգտվել հարկային խորհրդատվությունից:
Իրավաբանական վարչության որոշման ձևակերպման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 59-Ա որոշման ձևակերպման գործընթացը ընդգրկում է մի շարք քայլեր, որոնք կարևոր են տիրապետելու համար: Նախ, հարկ է նշել, որ ցանկացած ֆիզիկական անձ, որը ենթարկվում է հարկային պարտավորություններին, պետք է ունենա իր ՀՎՀՀ-ն (հաշվառման հաշվեհամարը) և անձնագիր կամ նույնականացման փաստաթուղթ:
Որոշման ձևակերպման առաջին փուլը պահանջում է համապատասխան տեղեկատվության հավաքագրում, ինչը ներառում է հարկային պարտավորությունների չկատարման պատճառների վերլուծություն: Այդ պրոցեսը կարող է ներառել փաստի հաստատում, օրինակ՝ տնտեսագիտական գործունեության կամ եկամուտների բացակայություն:
Նախընթաց այս գործընթացի արդյունավետությունը մեծապես կախված է տվյալ ֆիզիկական անձի համագործակցությունից: Ուստի, անձներդ պետք է պատրաստ լինեն տրամադրել իրենց եկամուտների, ծախսերի կամ այլ ֆինանսական գործունեության մասին տեղեկատվություն:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումները հիմնվում են իշխանության իրավական հիմքերին, որոնք նախատեսում են հարկային պարտավորությունների գանձման գործընթացը: 59-Ա որոշումը, որը հրապարակվել է 2024 թվականի մայիսի 13-ին, հանդիսանում է օրինակ, թե ինչպես է իրականացվում օրենքի կիրառումը:
ՀՀ հարկային օրենսդրությունը նախատեսում է, որ հարկային պարտավորությունները կարող են գանձվել հարկային մարմինների կողմից, եթե ֆիզիկական անձը չի կատարել իր պարտականությունները ժամանակին: Իրավաբանական վարչության որոշումները նախատեսում են կոնկրետ միջոցառումներ, որոնք կարող են իրականացվել՝ այս հիմնավորմամբ:
Օրինակ, որոշման մեջ կարող է ներառվել հարկային պարտավորությունների կատարման ժամկետները, միաժամանակ նշելով, որ ֆիզիկական անձը կարող է դիմել բողոքարկման գործընթացին, եթե նա գտնում է, որ իր իրավունքները խախտվել են: Այս գործընթացները նախատեսում են լրացուցիչ ժամանակահատվածներ, որոնց ընթացքում անձը կարող է լուծել իր պարտավորությունները:
Հարկային պարտավորությունների իրականացման արդյունքում գոյացող իրավական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացած որոշման արդյունքում հարկային պարտավորությունների կատարմանը վերաբերող իրավական հետևանքները կարող են լինել բազմատեսակ: Նախ, հարկային պարտավորությունների չկատարման դեպքում այն կարող է հանգեցնել ֆինանսական պատիժների, կամ նույնիսկ քրեական պատասխանատվության:
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, դա կարող է ունենալ բացասական ազդեցություն նրա ֆինանսական ճկունության վրա, ինչպես նաև կարող է հանգեցնել իր կրեդիտային պատմության վատթարացման: Հարկային մարմինները կարող են նախաձեռնել հարկային պարտավորությունների գանձման գործընթացը, ինչը կարող է ներառել ֆինանսական միջոցների գանձում բանկային հաշիվներից:
Նախկինում տեղի ունեցած դեպքերը ցույց են տվել, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև իրավաբանական խնդիրների, որոնց պատճառով անձը ստիպված կլինի դիմել իրավաբանական խորհրդատվության: