Ամփոփում և պատմություն
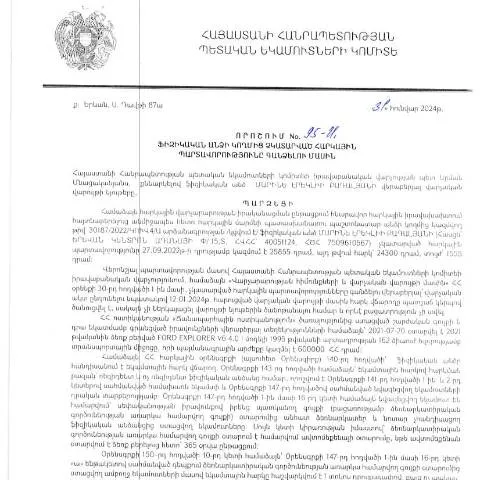
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.01.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 95-Ա որոշումը կարևոր գործիք է Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարմամբ առնչվող գործընթացների արդյունավետության բարձրացման համար։ Այս որոշումը, որը հրապարակվել է 13․05․2024թ․, նախատեսում է միջոցառումներ, որոնք ուղղված են ֆիզիկական անձանց հարկային պարտավորությունների հավաքագրմանը։
Ամեն տարի Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման գործընթացը լայնածավալ և բարդ է։ Ֆիզիկական անձանց հարկային պարտավորությունները, որոնք չեն կատարվել ժամանակին, կարող են առաջացնել վարկային խնդիրներ, տուգանքներ և ավելորդ ծախսեր։ 95-Ա որոշման ընդունումը նպատակ ունի պարզեցնել և արագացնել այս գործընթացը, ինչպես նաև ապահովել հարկային վճարումների դրսևորումը։
Ովքե՞ր կարող են ներկայացնել դիմումը
Այս որոշման շրջանակներում դիմումը կարող է ներկայացնել յուրաքանչյուր ֆիզիկական անձ, ում հարկային պարտավորությունները չկան բաժիններում։ Դիմումն անհրաժեշտ է այն ժամանակ, երբ ֆիզիկական անձը չի կատարել հարկային վճարումները, և այն կարող է առնչվել տարբեր ոլորտների՝ եկամտային հարկ, ավելացված արժեքի հարկ և այլ հարկային պարտավորություններ։
- Իհարկե, դիմումը կարող են ներկայացնել նաև այն ֆիզիկական անձինք, ովքեր ունեն պարտավորություններ, ընդ որում, նրանք կարող են լինել ինչպես վերնախավային, այնպես էլ միջին խավի ներկայացուցիչներ։
- Այն մարդիկ, ովքեր նախկինում պարտավորություններ են ունեցել, բայց ներկայումս կատարել են դրանք, պետք է նաև դիմել, որպեսզի վերացվի նրանց պատմության մեջ առկա վարկային խնդիրները։
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը լրացնելու գործընթացը բաղկացած է մի քանի հիմնական քայլերից, որոնք կարևոր են որպեսզի այն ընդունվի: Առաջին հերթին, անհրաժեշտ է մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք և ընտրել «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ձևը։
Դիմումը լրացնելիս ուշադրության կենտրոնում պահեք հետևյալ կետերը
- Անուն եւ ազգանուն: Լրացրեք ձեր անձնական տվյալները՝ ըստ անձնագրի:
- ՀՎՀՀ: Անհրաժեշտ է նշել ձեր հարկային նույնականացման համար (ՀՎՀՀ):
- Պարտավորությունների տեսակը: Ցույց տվեք, թե որ հարկային պարտավորությունները չեք կատարել:
- Հաշվետվության ժամանակահատված: Նշեք ժամկետը, որի ընթացքում պարտավորությունները չեն կատարվել:
Դիմումը պետք է ստորագրվի էլեկտրոնային վավերագրի միջոցով, որը հնարավոր է ստանալ ՀՀ ՊԵԿ-ի կողմից տրամադրված ID քարտի միջոցով։ Քանի որ որոշումը սահմանում է էլեկտրոնային համակարգի կիրառումը, դիմումը պետք է ներկայացնել առցանց՝ եթե ցանկանում եք խուսափել սպասման հերթերից։
Ինչ է սպասվում դիմումի ներկայացումից հետո
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ը մշակելու է ձեր դիմումը, որից հետո դուք ստանալու եք հետադարձ կապ։ Առաջին հերթին, դիմումի մշակման գործընթացը ենթադրում է, որ ֆիզիկական անձի հայտը պետք է զբաղեցնի 30 աշխատանքային օր։
Ինչպես կարելի է հետևել դիմումի գործընթացին
Դիմումը կարող եք մուտք գործել ՀՀ ՊԵԿ-ի պաշտոնական կայքի միջոցով և ստանալ տեղեկություններ՝ ձեր դիմումի կարգավիճակի մասին։ Կարող եք նաև կապվել ՊԵԿ-ի համապատասխան վարչության հետ, իսկ դիմումի կարգավիճակը կարող է հայտնվել QR կոդով, որը կցվում է դիմումին։
Սովորական խնդիրներ և լուծումներ
Դիմումը ներկայացնելիս կարող են առաջանալ մի շարք խնդիրներ, որոնք անհրաժեշտ է հաշվի առնել։
- Սխալ լրացում: Եթե դիմումը լրացված է սխալ, ապա այն կարող է մերժվել։ Դիմողը պետք է ուշադրություն դարձրի, որ բոլոր տվյալները ճշգրիտ լինեն։
- Նմանատիպ դիմումներ: Եթե դիմողը ներկայացնում է մի քանի նմանատիպ դիմումներ, ապա դրանք կարող են խանգարել գործընթացին։ Հետևաբար պետք է ընտրել միայն այն դիմումը, որի համար դուք ունեք բացահայտ պարտավորություն։
Դիմումի տեղադրման կազմակերպական հարցեր
Դիմումը կարող է տեղադրվել միայն կազմակերպության կողմից, որն ունի իրավասություն՝ հարկային պարտավորություններ իրականացնելու համար։ Կառավարության որոշման համաձայն, անհրաժեշտ է հաշվի առնել նաև տվյալ մարմնի հետագա դիմումի ընթացքը։
Յուրաքանչյուր ֆիզիկական անձ, որը ցանկանում է ներկայացնել դիմումը, պետք է գիտակցի, որ նրա իրավունքները և պարտականությունները շոշափելի են, և նա պետք է պատասխանատվություն կրի ներկայացված տեղեկատվության ճշգրտության համար։
Ապագա քայլեր, եթե դիմումը մերժվի
Եթե դիմումը մերժվել է, դիմողը կարող է դիմել վերաքննիչ մարմնին, որի միջոցով հնարավոր կլինի վերանայել մերժման պատճառները։ ՀՀ ՊԵԿ-ն պարտավոր է տրամադրել մանրամասն пояснение մերժման պատճառների վերաբերյալ։
- Հեռախոսազրույց: Կարող եք զանգահարել համապատասխան վարչության հեռախոսահամարով՝ ստանալով մանրամասն տեղեկություններ:
- Արձանագրության ներկայացում: Եթե մերժման պատճառը չի բացահայտվում, դիմողը կարող է ներկայացնել արհեստական արձանագրություն՝ հաստատելով իր դիրքորոշումը:
Փաստաթղթային անհրաժեշտություն
Սակայն, դիմելիս հարկավոր է նկատի ունենալ, որ որոշման պահանջների համաձայն, պետք է ներկայացվեն նաև լրացուցիչ փաստաթղթեր՝ ապացուցելով դիմող անձի տրամադրած տեղեկությունները։ Դրանց թվում կարող են լինել ֆինանսական հաշվետվություններ, անձնագրեր և այլ նմուշներ, որոնք կարող են օգտագործվել ապացուցելու համար, որ դիմողը իսկապես պարտավորություններ ունի։
Հարկային պարտավորությունների գանձում՝ ընթացակարգի մանրամասներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 31.01.2024 թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 95-Ա որոշումն ունի մի շարք կարևոր մանրամասներ, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին: Հարկային պարտավորությունները, որոնք չկատարվել են, կարող են լինել տարբեր տեսակի՝ եկամտային հարկ, ավելացված արժեքի հարկ և այլ հարկեր: Որոշման հիմքում է ընկած գործընթացը, որտեղ նշված են հարկային պարտավորությունների չկատարումից ընթացող ժամկետները, դիմումի ձևը և պարտավորության կատարումը ապահովող մեխանիզմները:
Դիմումը պետք է ներկայացվի «Դիմում-հարց» ձևով, որը կարելի է ստանալ ՀՀ ՊԵԿ պաշտոնական կայքում: Դիմումի միացման համար անհրաժեշտ է նաև ներկայացնել վավերացման փաստաթղթեր, որոնք հաստատում են պարտավորությունների չկատարման հանգամանքները: Որպես կանոն, դիմումը պետք է ներկայացվի առցանց, օգտագործելով անձնային համարը և էլեկտրոնային ստորագրությունը:
Հարկային պարտավորությունների իրականացումից հետո՝ վերադարձի գործընթացը
Հարկային պարտավորությունները կատարվելուց հետո, եթե առկա է որևէ բարձրացված գումար, հարկ վճարողը կարող է դիմել հարկային մարմիններին հետ վերադարձման գործընթացին: 95-Ա որոշմամբ սահմանված են վերադարձի պայմանները և ընթացակարգերը: Այն իրավիճակները, որտեղ հարկ վճարողները կարող են դիմել վերադարձի համար, ներառում են՝ ավելացված վճարումներ, սխալ հաշվարկված հարկեր, կամ գերակա աջակցություն, որը նախատեսված է օրենքով:
Վերադարձի գործընթացը սկսելու համար հարկ վճարողը պետք է լրացնի «Հարկային վերադարձի պահանջ» ձևը, և ներկայացնի այն հարկային մարմնին: Հարկային մարմինները ունեն 30 օր ժամկետ՝ վերանայելու պահանջը և որոշելու վերադարձի գումարը: Եթե վերադրված գումարը գերազանցում է 100,000 ՀՀ դրամը, ապա պահանջը պետք է հաստատվի նաև վարչության ղեկավարի կողմից:
Երաշխիքներ և իրավահարկային պաշտպանություն
Հարկ վճարողների իրավունքների պաշտպանությունը և հարկային պարտավորությունների կատարման երաշխիքները հանդիսանում են կարևոր ասպեկտներ, որոնք նշվում են 95-Ա որոշման մեջ: Նկատի է ընդունվել, որ հարկ վճարողները կարող են դիմել անհարկային պաշտպանություն, եթե համոզված լինեն, որ հարկային մարմինները չեն հետևում օրենքի պահանջներին: Այս առումով, հարկ վճարողները կարող են դիմել բարձրագույն դատարան, եթե նրանց իրավունքները խախտվում են:
Երաշխիքների շրջանակներում նաև նախատեսված են միջոցներ՝ այն դեպքերի համար, երբ հարկ վճարողը չի կարողանում կատարել պարտավորությունները առողջական կամ սոցիալական խնդիրների պատճառով: Այսպիսի դեպքերում, հարկ վճարողները կարող են դիմել հարկային մարմիններին՝ խնդրելով ձգել կամ վերջնաժամկետ սահմանել: