Անցնել բովանդակությանը
Հարկեր և հարկային քաղաքականություն

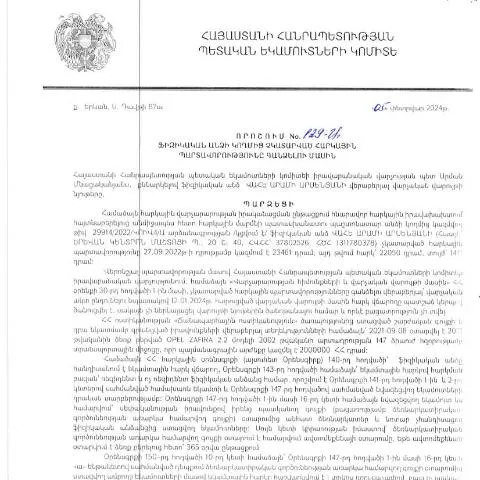
ՀՀ ՊԵԿ 129-Ա որոշման նշանակությունը և կիրառությունը

Պաշտոնական փաստաթուղթՀարկեր և հարկային քաղաքականություն
ՆախադիտումDocument preview: ՀՀ ՊԵԿ 129-Ա որոշման նշանակությունը և կիրառությունը — Հարկեր և հարկային քաղաքականություն
Պաշտոնական փաստաթուղթ

Ի՞նչ կցանկանայիք անել։

Լրացրեք դաշտերը, ստորագրեք, ապա ներբեռնեք:

Հարկային պարտավորությունների գանձման գործընթացը 2024 թվականին

2024 թվականի փետրվարի 5-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 129-Ա որոշումը կարևոր դեր է խաղում հարկային համակարգում։ Նոր որոշումը կոնկրետացնում է այն գործընթացները, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը, և հանդիսանում է իրավական շրջանակի կարևոր բաղադրիչներից մեկը։

Երբ է կիրառվում այս որոշումը

  • Անհատները, ովքեր չունեն հարկային պարտավորություններ կամ չեն կատարել դրանք
  • Առանձնահատուկ դեպքեր, երբ հարկային պարտավորությունները չեն կատարվել հղիության, առողջական խնդիրների կամ այլ հանգամանքների պատճառով
  • Դիտարկումներ, որոնք վերաբերում են կարճաժամկետ կամ երկարաժամկետ բացակայություններին

Դիմումն ու դրա նշանակությունը

Այս որոշումը նախատեսում է, որ պետական մարմինները կարող են լիցենզիա տանել կամ արգելել ֆիզիկական անձանց գործունեությունը, եթե նրանք չկատարեն իրենց հարկային պարտավորությունները։ Դիմումը, որը պետք է լրացվի, կարևոր է որպես պաշտոնական փաստաթուղթ, որը կարող է ազդել մեկ անձի ֆինանսական վիճակի վրա։

Որտեղ է պետք ներկայացնել դիմումը

Դիմումը ներկայացվում է ՀՀ ՊԵԿ համապատասխան բաժիններում կամ էլեկտրոնային ձևով՝ օգտագործելով ID քարտ ու էլեկտրոնային ստորագրություն:

Ինչու է կարևոր ճիշտ լրացնել դիմումը

Դիմումը պետք է լրացվի ճիշտ, այլապես կարող են առաջանալ իրավական խնդիրներ, ինչպես նաև կատարողական վարույթներ։ Պարտադիր նշեք բոլոր անհրաժեշտ տվյալները, ինչպես նաև ռազմական կամ առողջական խնդիրների վերաբերյալ տեղեկատվություն:

Ինչպես լրացվում է դիմումը

  1. Նշեք անձնական տվյալները՝ անուն, ազգանուն, ծննդյան ամսաթիվ:
  2. Ընդհանուր հարկային պարտավորությունները, որոնք չեն կատարվել:
  3. Նշեք հիմնավորումը, թե ինչու չեն կատարվել պարտավորությունները:

Ավարտի խորհրդանիշեր

Դիմումի ներկայացումից հետո, եթե այն ընդունվում է, հատկանշվում են QR կոդով և 16-անիշ հաստատման համարը, որոնք պետք է պահպանվեն: Այս կարգը թույլ է տալիս հետևել դիմումի ընթացքին և ստանալ լրացուցիչ տեղեկություններ:

Ինչպես ստանալ պատասխան

  • Հետևեք էլեկտրոնային համակարգով, որտեղ կարող եք տեսնել ձեր դիմումն ու դրա ընթացքը:
  • Հնարավորություն է տրվում դիմումի վիճակը ստուգել նաև հեռախոսով:

Սխալներ ու նրանց հաղթահարում

Եթե դիմումը մերժվել է կամ կան սխալներ, անհրաժեշտ է հետևյալ քայլերը.

  1. Ստուգեք մերժման պատճառը, որը նշված է պաշտոնական գրության մեջ:
  2. Եթե սխալներ կան, կարելի է լրացնել նոր դիմում՝ ցույց տալով նախկին դիմումի թերի տվյալները:
  3. Հնարավորությունների դեպքում դիմել խորհրդատվության համար մասնագիտացված իրավաբանին:

Դիմողի իրավունքներն ու պարտականությունները

Դիմողը ունի իրավունքներ, որոնք կապված են հարկային պարտավորությունների կատարման հետ։ Սրանք ներառում են՝

  • Հնարավորություն ստանալ հարկային տեղեկություններ՝ առցանց համակարգերով:
  • Հետևել դիմումի ընթացքին և ստանալ գրավոր պատասխան:
  • Պաշտպանել իր իրավունքները` դիմելով դատարան:

Պարտականությունները

  • Ցույց տալ իրական տվյալները դիմելիս:
  • Հետևել այն ժամկետներին, որոնք սահմանված են օրենքով:
  • Ստեղծել համապատասխան փաստաթղթեր՝ դիմումը լրացնելու համար:

Ինչպես կարգավորել ընթացքը

Դիմումի ներկայացումից հետո, եթե պայմանները բավարար են, իրավասու մարմինը կարգավորում է գործընթացը, որը կարող է ներառել հարկային պարտավորությունների հետաքրքիրվածություն:

Ընդհանուր ընթացակարգը

  1. Ներկայացրեք բոլոր անհրաժեշտ փաստաթղթերը:
  2. Ստացեք հաստատված ծրագիրը, որը կգրանցի դիմումը:
  3. Նշեք բոլոր դիտարկումները, որոնք կարող են ազդել որոշման վրա:

Հարկային պարտավորությունների գանձման գործընթացը 2024 թվականին պարունակում է մի շարք կարևոր քայլեր, որոնք պետք է ուշադիր իրականացվեն, որպեսզի ապահովվի իրավական կարգավորման արդյունավետությունը և քաղաքացիների իրավունքների պաշտպանությունը:

Դիտարկումներ և ընթացակարգեր հարկային պարտավորությունների գանձման գործընթացում

Հարկային պարտավորությունների գանձման գործընթացը Հայաստանում իրականացվում է համաձայն ՀՀ օրենսդրության, և հատկապես՝ Հանրային Ակադեմիական Կոդեքսի համաձայն: 129-Ա որոշման համաձայն, ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, ենթակա են հարկային վարչության կողմից տրվող ծանուցումների: Այդ ծանուցումները, որպես կանոն, ունեն մանրամասն տեղեկատվություն պարտավորությունների առնչությամբ, ներառյալ պարտքի գումարը, կերպով, ինչպես նաև վճարման ժամկետները: Այս գործընթացի շրջանակներում հարկային մարմինները կարող են կիրառել տարբեր միջոցներ, ներառյալ՝ հարկային վարկերի հաշվարկման հնարավորությունները, հարկային աջակցության ծրագրերը կամ, անհրաժեշտության դեպքում, պարտավորությունների պարտադիր կատարումը դատարանների կողմից: Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև հաշվի առնել այն հանգամանքը, որ 129-Ա որոշման ներմուծման ժամանակ, հարկային վարչությունը պարտավոր է պահել տեղեկությունները գաղտնի, և յուրաքանչյուր ֆիզիկական անձի նկատմամբ սեփական գիտելիքները կարող են օգտագործվել միայն համապատասխան ժամկետներում և սահմանված օրենքներով:

Փոփոխությունները հարկային օրենսդրության մեջ` 129-Ա որոշման համատեքստում

129-Ա որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2024 թվականի ապրիլի 29-ին, ներկայացնում է իրավաբանական փոխակերպումներ, որոնք ազդում են հարկային պարտավորությունների կատարման մեխանիզմների վրա: Այդ որոշման ընդունումը նշում է հարկային օրենսդրության զարգացման նոր փուլ, որտեղ, ըստ էության, ձևավորվում են ավելի արդիական և արդյունավետ միջոցներ գումարների հավաքագրման և վարչական ընթացակարգերի պարզեցման համար: Այժմ, հարկային մարմինները պարտավոր են պատշաճ կերպով տեղեկացնել քաղաքացիներին իրենց պարտավորությունների մասին, ինչպես նաև ապահովել նրանց կողմից ներկայացված դիմումների արագ հետադարձ կապը: Այս գործընթացը իրականացվում է էլեկտրոնային ստորագրությունների միջոցով, ինչը նվազեցնում է վարչական բեռը և բարելավում է ծառայությունների մատուցումը: Մեկ այլ կարևոր փոփոխություն վերաբերում է հարկային դաշտի էլեկտրոնային վերահսկողությանը: Ըստ 129-Ա որոշման, պետական մարմինների և հարկ վճարողների միջև փոխգործակցությունը իրականացվում է տարբեր էլեկտրոնային հարթակների միջոցով, ինչը հնարավորություն է տալիս արագ և արդյունավետ կերպով լուծել չհաշվարկված պարտավորությունների հարցերը:

Քաղաքացիների իրավունքներ և պարտականություններ հարկային գործարկման շրջանակներում

ՀՀ հարկային օրենսդրությունը նաև սահմանում է քաղաքացիների իրավունքները և պարտականությունները՝ կապված հարկային պարտավորությունների կատարման հետ: 129-Ա որոշման ընդունմամբ, քաղաքացիները ունեն իրավունք ստանալ համապատասխան տեղեկատվություն իրենց հարկային պարտավորությունների մասին, ինչպես նաև սեփական դիմումները ներկայացնելու և հարկային վարչության կողմից տրամադրված որոշումների դեմ պարբերաբար բողոքարկելու: Միաժամանակ, հարկ վճարողները պարտավոր են ներկայացնել ճիշտ և լրիվ տեղեկություններ, որոնք կարող են որակվել որպես հարկային դիտարկման հիմք: Այս պարագայում, հարկային մարմինները կարող են կիրառել վերահսկողական մեխանիզմներ՝ ուղղված քաղաքացիների ներկայացրած տվյալների իսկությանը: Նպատակային խմբերին, որոնք չեն կատարում իրենց պարտավորություններն, հնարավոր է տրվեն հատուկ կարգով հարկային օգնություններ, որոնք կտրամադրվեն՝ հաշվի առնելով յուրաքանչյուր անձի ֆինանսական իրավիճակը: Սա կարող է ներառել հարկային միջավայրում օգտակար տեղեկությունների տրամադրում, ինչպես նաև մասնագիտական խորհրդատվություն՝ հարկային պարտավորությունների կատարման հարցերով:

Հաճախ տրվող հարցեր

Ինչ է 129-Ա որոշումը?

129-Ա որոշումը վերաբերում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը:

Երբ է ուժի մեջ մտնում այս որոշումը?

Որոշումը ուժի մեջ է մտնում 2024 թվականի փետրվարի 5-ից:

Ովքեր են ենթակա այս որոշման կիրառմանը?

Անհատները, ովքեր չունեն հարկային պարտավորություններ կամ չեն կատարել դրանք:

Ինչ նպատակ ունի այս որոշումը?

Որոշումը նպատակ ունի պարզեցնել և կարգավորել հարկային պարտավորությունների կատարման գործընթացը:

Նման փաստաթղթեր

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 133-Ա որոշում (Հարություն Ամիրջանյան, ՀՎՀՀ՝ 20228696, անձնագիր/ՀԾՀ՝ 4003940415) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 29․04․2024թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 109-Ա որոշում (Արսեն Ղուլիջանյան, ՀՎՀՀ՝ 71014014, անձնագիր/ՀԾՀ՝ 4008860436) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 29․04․2024թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 142-Ա որոշում (Հայկ Հայկյան, ՀՎՀՀ՝ 83839894, անձնագիր/ՀԾՀ՝ 4005760139) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 29․04․2024թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 132-Ա որոշում (Քրիստինե Բաբայան, ՀՎՀՀ՝ 27932639, անձնագիր/ՀԾՀ՝ 8011800256) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 29․04․2024թ․)

Հարկեր և հարկային քաղաքականություն