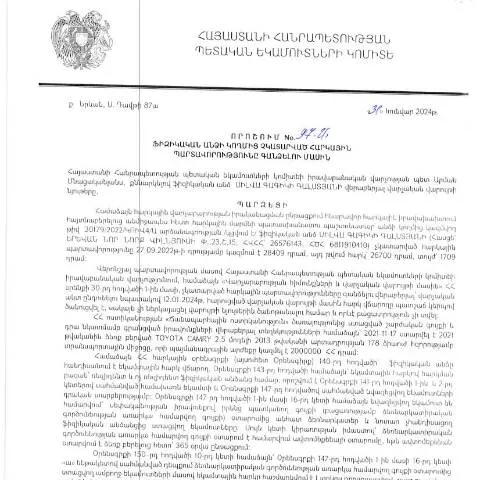
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.01.2024-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 97-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը վերաբերում է հարկային պարտավորությունների գանձման գործընթացին։ Այս որոշման միջոցով կարգավորվում են այն իրավական հիմքերը, որոնք կիրառվում են այն ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։
Ովքեր են հարկային պարտավորություններով բեռնված անձինք
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր պարտավորություններ ունեն ՀՀ հարկային օրենսդրության համաձայն։ Նշված կարգավորումը կարող է կիրարել ինչպես անհատ ձեռնարկողների, այնպես էլ պրոֆեսիոնալ անձանց, որոնք որևէ ձևով չեն կատարել հարկային վճարումները։
Հրաժեշտի գործընթացի ժամանակահատվածը
Պարտավորությունների գանձման գործընթացը սկսվում է որոշման հրապարակումից և ավարտվում է համապատասխան վճարումների կատարմամբ։ Այս գործընթացի ժամանակահատվածը կարող է տարբեր լինել՝ կախված պարտավորության տեսակից և ֆիզիկական անձի կողմից ցուցաբերած արձագանքից։
- Անձի հաղորդագրության ստացում: Հարկային մարմնից տեղեկացումը կարող է կատարվել ինչպես նամակային, այնպես էլ էլեկտրոնային ձևով։
- Վճարման ժամկետ: Հարկային պարտավորությունները պետք է կատարվեն առավելագույնը 30 աշխատանքային օրվա ընթացքում, սկսած ստացվելու օրվանից։
Փաստաթղթերի ներկայացման կարգը
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է ճիշտ և ժամանակին իրականացնել փաստաթղթերի ներկայացումը։ Անհրաժեշտ է հետևել որոշման պահանջներին և ներկայացնել հետևյալ փաստաթղթերը.
- Հարկային պարտավորության փաստացի հաստատող փաստաթուղթ (օրինակ՝ հաշվետվություն, վճարային պատվեր և այլն);
- Նշված մուտքային և ելքային հաշիվները;
- Երաշխավորություն (եթեApplicable);
- Իրականացրած քայլերի փաստաթղթերը (օրինակ՝ դիմումը, ցուցմունքները);
Թույլատրելի տարբերակները և որոշման հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա հարկային մարմինը կարող է սկսել հարկային պարտավորության գանձման գործընթացը՝ կիրառելով տարբեր մեթոդներ, այդ թվում՝:
- Վճարման պահանջատու; տեղեկացման գործընթացը;
- Անձի գույքի բռնագանձումը; եթե պարտավորությունը չի կատարվում;
- Վճարման չափի որոշումը; որը կարող է լինել ավելորդություն;
Որոնք են հիմնական ռիսկերը և pitfalls-ը
Փաստաթղթերի ներկայացման ընթացքում կարող են առաջանալ խնդիրներ, որոնք կարող են ազդել գործընթացի վրա։ Նրանցից մի քանիսը.
Պատասխանատուության ճանաչման հարցերը: Եթե պարտավորությունը չի ճանաչվում, կարող են լինել իրավական հետևանքներ։
Փաստաթղթերի լրացման սխալները: Հակառակ դեպքում, կարող է առաջանալ ավելորդ ֆինանսական պատասխանատվություն։
Դիմումի մուտքագրման և գործընթացի հանգուցալուծման քայլեր
Դիմումի մուտքագրման գործընթացը պահանջում է հետևել որոշակի քայլերին, որոնք ներառում են:
- Հավաքել անհրաժեշտ փաստաթղթերը;
- Լրացնել դիմումի ձևը (դիմումի համար ձևը կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում);
- Գրանցել դիմումը՝ էլեկտրոնային ձևով, օգտագործելով ID քարտ կամ էլեկտրոնային ստորագրություն;
- Նպատակային վճարումները կատարել՝ հարկային մարմնին;
- Ստանալ հաստատում՝ դիմումը ընդունելու մասին:
Անհրաժեշտ ռեսուրսներ և լրացուցիչ տեղեկատվություն
Մանրամասն տեղեկությունների և փաստաթղթերի մուտքագրման գործընթացի վերաբերյալ, օգտակար կլինի կապ հաստատել հետևյալ կազմակերպությունների հետ:
- ՀՀ ՊԵԿ պաշտոնական կայք: որտեղ հասանելի են բոլոր հարցման ձևերը և տեղեկությունները;
- Հարկային խորհրդատվական ծառայություններ; որոնք կարող են տրամադրել մասնագիտական աջակցություն;
- Հասարակական կազմակերպություններ; որոնք զբաղվում են հարկային իրավունքի ոլորտում:
Հարկային պարտավորությունների գանձման գործընթացի ապագա զարգացումները
Գագաթային քաղաքականությունն ու տնտեսության զարգացումը կարող են ազդել հարկային պարտավորությունների գանձման գործընթացի վրա։ Հարկային մարմինները հաճախ վերանայում են իրենց քաղաքականությունները և կարգավորումները, որպեսզի համապատասխանեն ժամանակին։
Հակվածություն դեպի էլեկտրոնային ծառայություն և ինքնաշխատ ձևերը կարող են ավելացնել գործընթացի արդյունավետությունը և բարելավել քաղաքացիների կողմից ներկայացվող փաստաթղթերի որակը:
Որոշման Համատեքստը և Արտաքին Իրավական Օրենքները
Դեպի օրենքի զարգացման գործընթացը, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.01.2024-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 97-Ա որոշումը հաստատում է երկրի հարկային քաղաքականության պատասխանատվության և հետևողականության սկզբունքները: Այս որոշումը, որը իրավական տեսանկյունից հիմնված է ՀՀ հարկային օրենսդրության և վարչարարական իրավունքի դրույթների հիման վրա, նպատակ ունի բարելավել հարկային կարգավորումների հետևողականությունն ու օգնել պետական բյուջեի լրացմանը:
Հարկային պարտավորությունների գանձումը հատկապես կարևոր է, քանի որ այն կապվում է պետության տնտեսական առողջության հետ: ՀՀ օրենքների համաձայն, բոլոր ֆիզիկական անձինք պարտավոր են վճարել իրենց հարկային պարտավորությունները, և այս որոշումը խստացնելով հարկային կարգավորումները, հնարավորություն է տալիս պետական մարմիններին ավելի արդյունավետ կերպով իրականացնել հարկային վերահսկողությունը:
Բացի այդ, որոշման ընդունումը հաջորդում է միջազգային հարկային ստանդարտներին, ինչպիսիք են OECD-ի կողմից առաջարկված ուղեցույցներն, որոնք նպատակ ունեն անդամ երկրների հարկային ստանդարտների ներդրմանը՝ հստակեցնելու հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես սահմանված է 97-Ա որոշմամբ, ներառում է մի շարք հստակացված քայլեր: Առաջին քայլը տվյալ ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման փաստի փաստացի արձանագրումն է, որի հիման վրա վարչությունը կարող է նախաձեռնել հարկային պարտավորությունների կատարման ստիպողական գործընթաց:
Երկրորդ, հարկային մարմինները, ինչպես նախատեսված է վարչարարական ընթացակարգերի օրենսդրության մեջ, հրատարակում են գրություն, որտեղ նշվում են հարկային պարտավորությունները, որոնց կատարումը խախտվել է: Այդ գրությունը պետք է ուղարկվի հարկ վճարողի հասցեին, և այն պետք է պարունակի բոլոր անհրաժեշտ տեղեկությունները, այդ թվում՝ պարտքի չափը, էական ժամկետները և տրված վճարման հնարավորությունները:
Վերջապես, եթե հարկ վճարողը չի կատարում պարտավորությունները նշված ժամկետում, ապա ՀՀ ՊԵԿ-ն իրավունք ունի կիրառել հարկային գանձումների մեթոդներ, այդ թվում՝ ֆինանսական միջոցների հսկողություն, հաշվի փակման գործընթացներ կամ նույնիսկ դատական միջամտություն:
Առաջարկություններ և Անհրաժեշտության Մատուցման Միջոցներ
Եթե դուք հայտնվել եք այն անձանց շարքում, որոնց հարկային պարտավորությունները գանձվում են 97-Ա որոշման շրջանակներում, խորհուրդ է տրվում անմիջապես դիմել պետական մարմիններ և ստանալ մասնագիտական խորհրդատվություն: ՊԵԿ-ի կողմից տրամադրված տեղեկատվությունը, ինչպիսիք են հարկային պարտավորությունների վճարման քայլերը և հասանելի տարբերակները, կարող է պայմանավորել Ձեր բոլոր հարցերին լիարժեք պատասխաններ:
Եթե հարկ վճարողը վստահ է, որ իր պարտավորությունները կատարվել են, նա կարող է ներկայացնել համապատասխան փաստաթղթեր, որոնք կհաստատեն իր դիրքորոշումը: Այս հարցերը, որպես կանոն, լուծվում են օրենսդրորեն սահմանված կարգով, որը պահանջում է ապացուցող փաստաթղթերի ներկայացում:
Ավելին, հարկ վճարողները կարող են օգտվել նաև համացանցային հարթակներից՝ պարզեցնելով կատարումն ու տեղեկությունները ստանալու գործընթացը: ՀՀ ՊԵԿ պաշտոնական կայքը պարունակում է բոլոր անհրաժեշտ հղումները, ինչպես նաև էլեկտրոնային դիմումների ձևանմուշները, որոնք կօգնի ձեզ արագ իրականացնել բոլոր պարտավորությունները: