Ներդրումների հարկային պարտավորությունների կարգավորումը
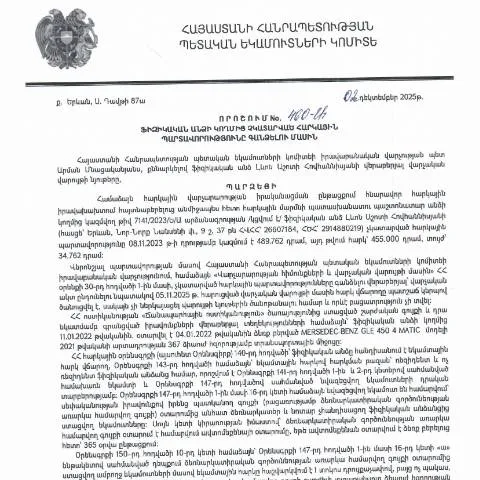
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 02.12.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 460-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարման ոլորտում։ Այս որոշումը նախատեսում է ներդրումների հարկային պարտավորությունների գանձման մեթոդները, որոնք կարող են կիրառվել այն ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Իրականում, որոշումը նպատակ ունի խթանել հարկային մշակույթը և ապահովել պետության ֆինանսական կայունությունը։
Ամբողջ գործընթացը կարգավորվում է ՀՀ ՊԵԿ կողմից, որը պատասխանատու է հարկային հայտարարությունների վերահսկման և հարկային պարտավորությունների կատարման վերահսկման համար։ Այդ իսկ պատճառով, հարկ վճարողները պարտավոր են ուշադիր հետևել իրենց հարկային պարտավորություններին և մասնակցել օրինական գործընթացներին, որոնք նախատեսված են այս կարգավորումների շրջանակներում։
Ակտիվ շրջանառության և հարկային պարտավորությունների հարաբերությունները
Այս որոշման շրջանակներում կարևոր է անդրադարձնել ակտիվ շրջանառության և հարկային պարտավորությունների միջև առկա հարաբերություններին։ ՀՀ-ում հարկային օրենքները սահմանում են, որ ֆիզիկական անձինք, ովքեր ունեն որոշակի եկամուտներ, պարտավոր են դրանք հայտարարագրել և վճարել համապատասխան հարկերը։ Այն դեպքում, երբ հարկ վճարողը չի կատարում իր պարտավորությունները, ՀՀ ՊԵԿ-ը կարող է կիրառել ժամկետային և ֆինանսական պատժամիջոցներ, որոնք կարող են հանգեցնել ֆիզիկական անձի ակտիվների խուզումներին կամ պարտավորությունների պարտադիր գանձմանը։
Նոր սահմանումները կօգնσουν նաև ավելի արդյունավետ վերահսկել հարկային պարտավորությունների կատարման գործընթացը, հնարավորություն տալով հնարավորություն տալով հարկային մարմիններին ավելի արագ արձագանքել ֆիզիկական անձանց կողմից կատարած թերացումներին։ Նման գործողություններ կարող են ներառել հարկային պարտավորությունների մասին ծանուցման ձևակերպումները, որոնք պետք է տրամադրվեն պարտք ունեցող անձին, որպեսզի նա կարողանա իրագործել իր պարտավորությունները օրենքի շրջանակներում։
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
ՀՀ ՊԵԿ որոշումը նաև կարևոր դեր է խաղում հարկային պարտավորությունների կատարման հետևանքների պարզաբանման գործում։ Երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները, նրանք կարող են ենթարկվել մի շարք հետևանքների, որոնք ներառում են ֆինանսական տուգանքներ, շահույթի կորստի ռիսկ և նույնիսկ հանցագործության պատասխանատվություն։
Դեռևս 2025թ. որոշման ընդունումը նպատակ ուներ նվազեցնել հարկային խարդախությունները և խթանել հարկային մշակույթի զարգացումը։ Ֆիզիկական անձիք, ովքեր չեն ցանկանում խուսափել հարկային պարտավորություններից, պետք է ուշադիր հետևեն փոփոխություններին և նորացված կանոնակարգերին, որոնք կարող են ունենալ մեծ ազդեցություն նրանց ֆինանսական վիճակի վրա։ Սա կարող է ներառել նաև զգուշացում, որ հարկային մարմինները կարող են կիրառել հակառակորդ միջոցներ, որոնք կարող են հանգեցնել հարկային պարտքի գանձման։
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը ոչ միայն կարևոր քայլ է հարկային պարտավորությունների ընդլայնման ուղղությամբ, այլև հնարավորություն է տալիս ֆիզիկական անձանց ավելի լավ պատկերացումների համար իրենց պարտավորությունների վերաբերյալ և խթանում է միասնական հարկային մշակույթը հանրապետությունում։