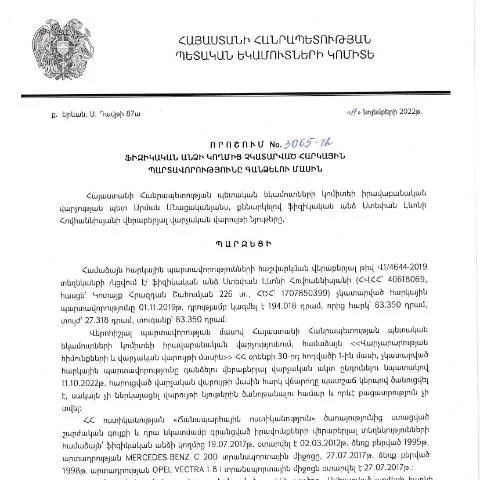
Դրամային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 11.11.2022թ. կայացված N3065-Ա որոշումը սահմանում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու ընթացակարգը: Այս որոշումը նախատեսում է, որ հարկային պարտավորությունների չկատարման դեպքում վարչությունները կարող են ձեռնարկել համապատասխան միջոցներ պարտքերի հավաքման համար: Իրավական միջոցների կիրառումը պարունակում է մի շարք տարբերակներ, որոնցից յուրաքանչյուրը պահանջում է մանրակրկիտ ուսումնասիրություն:
Վճարման պարտավորության վերանայման հնարավորությունները
Եթե հարկpayer-ը ունի վեճ հարուցելու հնարավորություն կամ բողոքարկելու իր պարտավորությունը, ապա նա կարող է ներկայացնել դիմում: Դիմումը պետք է կազմված լինի հետևյալ տարրերից:
- Անուն և ազգանուն: Պարտապանի անձնական տվյալները պետք է ներկայացվեն ամբողջությամբ, ներառյալ անձնագիր կամ ըստ տեղեկանքի տվյալները:
- Հարկային կոդ: Յուրաքանչյուր ֆիզիկական անձ պետք է ունենա իր հարկային նույնականացման համար (TIN):
- Պարտքը: Վճարման դադարեցման կամ խախտման պարագայում անհրաժեշտ է ներկայացնել համապատասխան հիմնավորումներ:
Շարունակական աշխատանքային գործընթաց
Խնդիրի լուծման ընթացքում հարկային մարմինները կգնան <<չափազանց>> դաշտերով: Այսպիսով, դիմումը պետք է ներկայացվի էլեկտրոնային ձևով, ինչի համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն:
Դիմումի կառուցվածքը և լրացման առանձնահատկությունները
Դիմումի լրացման գործընթացը պարունակում է մի շարք կարևոր պահեր:
- Տեղեկություններ դիմողի մասին: Պարտադիր է նշել բոլոր պահանջվող անձնական տվյալները, այդ թվում նաև հասցեն:
- Պարտավորությունների նկարագրություն: Ներառեք բոլոր հարկային պարտավորությունները, որոնք չեն կատարվել:
- Հիմնավորում: Անհրաժեշտ է ներկայացնել փաստաթղթեր, որոնք հաստատում են պարտքի առկայությունը:
Պաշտոնական փաստաթղթերի ներկայացման կարգը
Բացի դիմումից, հարկ է նաև պատրաստել և ներկայացնել համապատասխան փաստաթղթեր, ներառյալ դրամական փոխառությունների ակտերը և հաշվետվությունները:
Իրավական շրջանակ և պատմական տեղեկություններ
Այն փաստը, որ 2022թ. այս որոշումը ընդունվել է, կապված է Հայաստանի Հանրապետության օրենսդրության բարեփոխումների հետ: Այս փոփոխությունները նպատակ ունեն հարկային մարմինների աշխատունակության և պարտավորությունների հավաքման բարելավմանը:
Որտեղ դիմել և ինչու
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ պաշտոնական կայքում առկա էլեկտրոնային ծառայությունների միջոցով:
- Էլեկտրոնային ստորագրություն: Անհրաժեշտ է հաշվի առնել, որ դիմումը կարող է ներկայացվել միայն էլեկտրոնային ստորագրությամբ:
- Հասցե: Դիմումները պետք է ուղարկվեն համապատասխան հարկային բաժին:
Հայտնի քննաշրջանի պահանջները
Դիմումը պետք է ներկայացվի մինչև ապրիլի 1-ը և պետք է պարունակի բոլոր պահանջվող փաստաթղթերը:
Ուշադրության և վերահսկողության չափանիշները
Ապահովելու համար, որ բոլոր պարտավորությունները կատարվում են, հարկային մարմինները իրականացնելու են հետևողական վերահսկողություն:
Հասարակությունը կարող է դիմել իրավաբանական սեկտոր, եթե մերժվել է դիմումը:
Լրացուցիչ տեղեկություններ և օգնություն
Հարկային մարմինները, ինչպես նաև իրավաբանական կազմակերպությունները առաջարկում են անհրաժեշտ աջակցություն դիմիչներին:
Համաձայն ՀՀ օրենսդրության, բոլոր սույն կարգավորումները պետք է լրջորեն մեկնաբանել և կիրառել:
Հարկային պարտավորությունների գանձման գործընթացի փուլերն ու առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 11.11.2022 թիվ 3065-Ա որոշումը, որ վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, ստեղծում է մի շարք կարևոր փուլեր, որոնք անհրաժեշտ են ամբողջական գործընթացի արդյունավետ իրականացման համար:
Առաջին փուլը, իհարկե, տեղեկացվածության փուլն է: Օրենքով նախատեսված է, որ հարկային մարմինները պետք է ապահովեն հարկատուների տեղեկացվածությունը իրենց պարտավորությունների մասին: Այս նպատակով, հարկային մարմինները պարտավոր են հաղորդագրություններ ուղարկել հարկատուներին, ներկայացնել նրանց հարկային պարտավորությունների մասին տեղեկություններ: Հարկային մարմինները պետք է տրամադրեն նաև տեսական կամ գրավոր միջոցառումներ, որոնք հնարավորություն կտան հարկատուներին ճանաչել իրենց պարտավորությունները:
Երկրորդ փուլը հանգեցնում է հաշվարկման և պարտավորությունների ձևակերպման աշխատանքներին: Հարկային մարմինները անհրաժեշտություն ունեն կատարել հաշվարկներ այն համատեքստում, թե որքան է հարկատուի պարտքը, հաշվի առնելով բոլոր հնարավոր գանձումները, վճարումները և արտոնությունները: Այս փուլում կարևոր է նաև հարկատուի անձնական տվյալների ճշգրտությունը, ինչը նշանակում է, որ պետք է կատարվի ստուգումներ և բանավոր հարցումներ:
Երրորդ փուլը ներկայացնում է գանձման գործընթացի իրականացման փուլը: Այս փուլում հարկային մարմինները կարող են դիմել տարբեր մեթոդների, ինչպիսիք են հարկային բեռի սահմանափակումները, հաշվարկված գումարի գանձումը բանկային հաշիվներից, կամ հարկային պարտավորությունների պարտադիր իրականացումը:
Երբ հաշվի առնենք բոլոր այս փուլերը, ակնհայտ է, որ յուրաքանչյուր փուլ ունի իր առանձնահատկությունները և պահանջները, որոնք հարկային մարմինները պարտավոր են հաշվի առնել:
Հարկային պարտավորությունները չկատարելու հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումն ունի մի շարք հետևանքներ, որոնք կարող են ազդել ոչ միայն անձի ֆինանսական վիճակի վրա, այլև նրա իրավաբանական կարգավիճակի վրա: ՀՀ ՊԵԿ իրավաբանական վարչության կայացրած որոշման հիման վրա, հարկային պարտավորությունների չկատարումը ենթադրում է պատիժներ, որոնք կարող են լինել ֆինանսական, վարչական կամ նույնիսկ քրեական:
Ֆինանսական հետևանքները շատ լուրջ են: Հարկային մարմինները կարող են ավելացնել պարտքերի տոկոսները, ինչը նշանակում է, որ հարկատուն, որը չի կատարում իր պարտավորությունները, պետք է պատրաստ լինի վճարել ավելի բարձր գումար, քան նա ի սկզբանե պարտավորվել էր:
Վարչական հետևանքները կարող են ներառել հարկային պարտավորությունների կատարումից բացակայության դեպքում վարչական տուգանքներ: Այս տուգանքները կարող են նշանակվել լրագրերով կամ նույնիսկ ընդհանուր տեղեկություններով, որոնք կարևոր են հարկատուի համար:
Քրեական հետևանքները ևս չեն կարելի անտեսել: Եթե հարկային պարտավորությունները չկատարելը համարվում է ծանր հանցագործություն, դա կարող է հանգեցնել քրեական գործի հարուցման և անգամ ազատազրկման: Այստեղ հարկային մարմինները կարող են դիմել իրավապահ մարմիններին պարտադիր կատարողական գործողությունների իրականացման համար:
Հարկային պարտավորությունների չկատարումն, առանց սահմանափակումների, կարող է նաև հանգեցնել հարկային մարմինների կողմից ձեռնարկված այլ միջոցների, որոնք կարող են հեռացնել հարկատուի իրավունքը օգտվել որոշակի ծառայություններից կամ մուտք գործել պետական համակարգեր:
Հարկային պարտավորությունների կատարումը՝ որպես քաղաքացիների պատասխանատվություն
Հարկային պարտավորությունների կատարումը ոչ միայն իրավական, այլ նաև բարոյական պարտավորություն է, որը յուրաքանչյուր քաղաքացի պետք է ընդունի: ՀՀ օրենսդրությունը მკնա խիստ վերաբերմունք է ցուցաբերում հարկային պարտավորությունների նկատմամբ, ինչը նշանակում է, որ յուրաքանչյուր անձ պետք է իր վրա ստանձնի պատասխանատվություն, որպեսզի կարողանա վայելել պետության կողմից տրամադրված ծառայությունները:
Այստեղ անհրաժեշտ է շեշտել, որ հարկային պարտավորությունների կատարումը կարևոր է հասարակության համար, քանի որ դրա շնորհիվ պետությունը կարող է ֆինանսավորել տարբեր ծրագրեր, ինչպիսիք են առողջապահությունը, կրթությունը և ենթակառուցվածքները: Այսպիսով, հարկատուները, ովքեր ժամանակին կատարում են իրենց պարտավորությունները, անմիջականորեն նպաստում են հանրային բարեկեցությանը:
Երբ քաղաքացիները հարգում են իրենց հարկային պարտավորությունները, նրանք ոչ միայն հստակ գիտակցում են իրենց իրավական պարտավորությունները, այլ նաև Իրավական գիտակցություն են դրսևորում, ինչը հանդիսանում է առողջ հասարակության կազմավորման անբաժան մասն:
Այս համատեքստում, հարկային պարտավորությունների կատարումը պահանջում է նաև տեղեկացվածություն և կրթություն: Քաղաքացիները պետք է տեղեկացված լինեն իրենց պարտավորությունների մասին, ինչը նշանակում է, որ պետությունը պետք է իրականացնի կրթական ծրագրեր, որոնք ուղղված են հարկային գիտելիքների տարածմանը:
Այսպիսով, հարկային պարտավորությունների կատարումը պետք է դիտարկվի որպես քաղաքացու քաղաքացիական պարտականություն, որն ուղղված է հասարակության բարեկեցությանը: