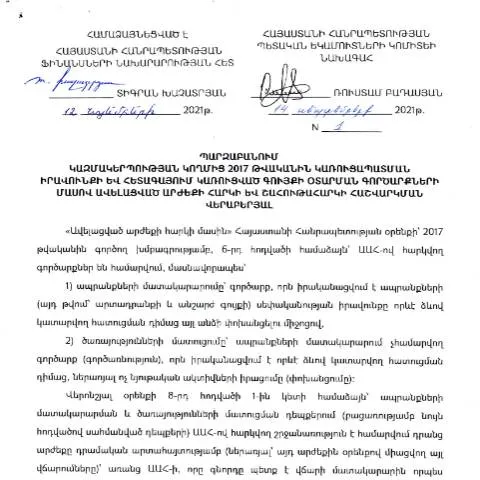
Ավելացված արժեքի հարկի հաշվարկման գործընթացը
2017 թվականին կառուցապատման իրավունքի օտարման և հետագայում կառուցված գույքի օտարման գործարքների համար ԱԱՀ (TVA) հաշվարկման գործընթացը զգալի դեր ունի ինչպես տնտեսության, այնպես էլ պետական բյուջեի համար։ Այս գործընթացի նպատակն է ապահովել, որ բոլոր կազմակերպությունները, որոնք ներգրավված են նման գործարքներում, ճիշտ հաշվարկեն և ներկայացնեն իրենց ԱԱՀ-ը։
Դրական ազդեցությունը տնտեսության վրա
Ավելացված արժեքի հարկի ֆինանսական ներհոսքը պետական բյուջե ներգրավվածը կարևոր նշանակություն ունի պետության ֆինանսական կայունության համար։ Տնտեսական գործունեության ակտիվացումը, որը սերտորեն կապված է կառուցապատման ոլորտի հետ, նպաստում է նոր աշխատատեղերի ստեղծմանը, իսկ հարկման բարձր մակարդակով՝ բարելավվում է սոցիալական ծառայությունների մատուցումը։
Եզակի դեպքեր ու բացառություններ
- Արտասահմանյան կազմակերպություններ: Եթե մատակարարները գտնվում են այլ երկրում, նրանք նույնպես պետք է հետևեն ՀՀ օրենքներին՝ ԱԱՀ-ի հաշվարկման առումով։
- Մանրածախ վաճառք: Հավատարմագրային սուբյեկտները պետք է հատուկ ուշադրություն դարձնեն, երբ պայմանագրի ստորագրումը տեղի է ունենում մանրածախ մակարդակում։
- Իրավաբանական անձանց Փոփոխություն: Եթե կազմակերպությունը վերանայում է իր իրավաբանական կազմը, ԱԱՀ-ի հաշվարկման գործընթացը կարող է փոփոխվել, ինչը պահանջում է նոր հաշվետվություններ։
Որպես մատակարարի պարտականություններ
ԱԱՀ-ի հաշվարկման գործընթացը մատակարարի համար պարտադիր է, ինչը նշանակում է, որ նրանք պետք է ի գիտություն վերցնեն, որ ուշացում կամ սխալ ներկայացման դեպքում կարող են դիմել պատիժների։ Այնպես որ, կազմակերպությունները պետք է ուշադիր գործեն և հետևեն բոլոր օրենքներին։
Բաժանորդագրման գործընթացը
- Պատրաստեք բոլոր անհրաժեշտ փաստաթղթերն ու տվյալները:
- Ներկայացրեք դրանք ԱԱՀ-ին համապատասխան մարմնին:
- Համոզվեք, որ փաստաթղթերը լրացված են ըստ պահանջների:
Շեշտը դրվելու է փաստաթղթերի ճշգրտության վրա
Այս գործընթացում փաստաթղթերի ճշգրտությունը չափազանց կարևոր է։ Յուրաքանչյուր փաստաթուղթ պետք է համապատասխանեն՝ օրենքով սահմանված չափորոշիչներին։ Տրամադրված տվյալների սխալները կարող են հանգեցնել ֆինանսական կորուստների և իրավաբանական հետևանքների։
Փաստաթղթերի ցանկը՝ ըստ իրավիճակի
| Իրավիճակ | Պահանջվող փաստաթղթեր |
|---|---|
| Մանրածախ վաճառք | Վաճառքի փաստաթղթեր, պայմանագրեր |
| Արտասահմանյան գործարքներ | Արտահանման փաստաթղթեր, մատակարարի հաշվետվություններ |
| Փոփոխվող իրավաբանական կազմ | Վերանայված փաստաթղթեր, նոր պայմանագրեր |
Սխալների կամ մերժումների դեպքում
Եթե ձեր ներկայացրած փաստաթղթերը մերժվել են, կարևոր է իմանալ, թե ինչ քայլեր պետք է ձեռնարկեք՝ մերժման պատճառը շտկելու համար։
- Սխալների վերլուծություն: Անհրաժեշտ է մանրամասն ուսումնասիրել մերժման պատճառները և բացահայտել սխալները:
- Լրացուցիչ փաստաթղթերի տրամադրում: Եթե պահանջվում է լրացուցիչ փաստաթղթեր, դրանք պետք է արագ տրամադրվեն:
- Նոր դիմում: Սխալները ուղղելուց հետո նորից դիմել:
Էլեկտրոնային ներկայացման առավելությունները
Այսօր, երբ տեխնոլոգիաներն արագորեն զարգանում են, շատ կազմակերպություններ նախընտրում են փաստաթղթերը ներկայացնել էլեկտրոնային եղանակով։ Էլեկտրոնային ներկայացման մոտեցումը ոչ միայն հեշտացնում է գործընթացը, այլև նվազեցնում է մարդկային սխալները:
Էլեկտրոնային ներկայացման քայլերը
- Նվազեցնել փաստաթղթերի թվայնացման ժամանակը:
- Օգտագործել էլեկտրոնային ստորագրություն:
- Ավտոմատացված համակարգերի միջոցով ուղարկել փաստաթղթերը:
Վերջնական խորհուրդներ
Ավելացված արժեքի հարկի հաշվարկման գործընթացը կարող է լինել բարդ և ժամանակատար, սակայն ճիշտ և ուշադիր աշխատանքը կարող է նվազեցնել դժվարությունները։ Յուրաքանչյուր կազմակերպություն պետք է լինի ուշադիր, համապատասխանել բոլոր պահանջներին և փաստաթղթերի ճշգրտությանը՝ ապահովելով նոր գործարքների հաջողություն։
Ավելացված արժեքի հարկի (ԱԱՀ) հաշվարկման առանձնահատկությունները
2017 թվականին կառուցապատման իրավունքի օտարման և հետագայում կառուցված գույքի օտարման գործարքների համար ԱԱՀ հաշվարկումն ունի իր առանձնահատկությունները, որոնք պարտավոր են հաշվի առնվել իրավաբանական և ֆիզիկական անձանց կողմից: Առաջին հերթին, անհրաժեշտ է հասկանալ, որ ԱԱՀ-ն հաշվարկվում է ըստ գործարքի անվանման, ինչպես նաև՝ ըստ գործարքի արժեքի: Հստակեցվում է, որ եթե կազմակերպությունը իրականացրել է կառուցապատման իրավունքի օտարում, ապա պետք է պահպանվի համապատասխան փաստաթղթաշրջանառությունը:
Նմանատիպ գործարքների դեպքում, կարևոր է նաև, որ կազմակերպությունը նրան ներկայացնի ԱԱՀ-ով պայմանավորված առաջարկները համապատասխան պետական մարմիններին, ինչպիսիք են Սահմանադրական դատարանը կամ ՊԵԿ-ը, որպեսզի ճշտեն հաշվարկված հարկերի ճշգրտությունը՝ ելնելով գործարքի պայմաններից:
Այսինքն՝ ԱԱՀ հաշվարկումը պետք է իրականացվի ըստ այն ժամանակահատվածի, երբ կատարվում է գործարքը, և այն պետք է ուսումնասիրվի, նայելով արդյոք՝ նշված գույքը հանդիսանում է ԱԱՀ-ի հաշվարկման ենթակա, թե ոչ:
Շահութահարկի հաշվարկման ընթացակարգը
Կառուցապատման իրավունքի օտարման և հետագայում կառուցված գույքի օտարման հետ կապված շահութահարկի հաշվարկելու համար անհրաժեշտ է հաշվի առնել մի շարք գործոններ: Նախ, կազմակերպությունները պարտավոր են ներկայացնել հաշվետվություններ, որտեղ մանրամասն ներկայացվում է շահույթի ստացման մեթոդաբանությունը: Կազմակերպությունը պետք է փաստագրի բոլոր ծախսերը, որոնք կապված են այս գործարքների հետ, որպեսզի կարողանա ճիշտ հաշվարկել շահութահարկը:
Հարկային օրենսդրությունը պահանջում է, որ շահութահարկը հաշվարկվի՝ ելնելով կազմակերպության տարեկան եկամուտից: Նշված եկամուտից են հաշվում բոլոր ծախսերը, այդ թվում՝ կառուցապատման և այլ ենթակառուցվածքների բարելավման ծախսերը: Բացի այդ, հարկային մարմինները կարող են կատարել վերահսկողություն՝ համոզվելու համար, որ հաշվարկները կատարվում են ըստ օրենսդրության պահանջների:
Գործընկերների և խորհրդատվական ծառայությունների նշանակությունը
2017 թվականին կառուցապատման իրավունքի օտարման և հետագայում կառուցված գույքի օտարման գործարքները հաճախ պահանջում են մասնագիտական խորհրդատվություն, հատկապես այն դեպքերում, երբ կազմակերպությունները չունեն հարկային փորձ: Այս իրավիճակում գործընկերության կամ խորհրդատվական ծառայությունների ներգրավումը կարող է լինել անխուսափելի:
Խորհրդատվական կազմակերպությունները կարող են օգնել հստակեցնել հարկային պարտավորությունները, ճիշտ հաշվարկել ԱԱՀ-ն և շահութահարկը, ինչպես նաև անհրաժեշտ փաստաթղթերը պատրաստել: Նրանք կարող են տրամադրել տեղեկատվություն՝ հիմնված վերջին օրենսդրական փոփոխությունների վրա, որպեսզի կազմակերպությունները լինեն միշտ տեղեկացված և կարողանան կատարել իրենց հարկային պարտավորությունները ժամանակին:
Նման ծառայությունները հատկապես կարևոր են, երբ գործարքները մեծ ծավալների են, և դրանց նպատակահարմարությունն ու օրենքին համապատասխանությունը կանոնավոր կերպով պետք է վերահսկվի: