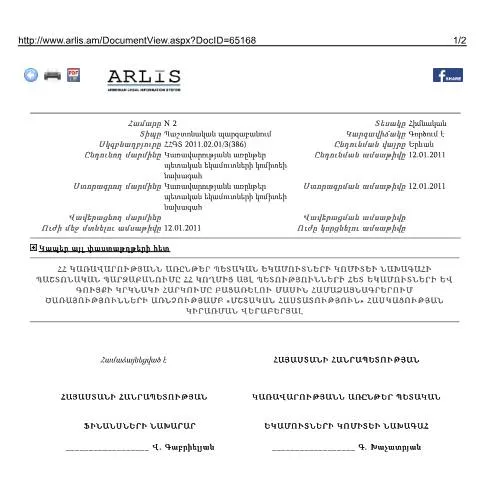
ՀՀ կառավարությանն առընթեր պետական եկամուտների կոմիտեի պաշտոնական պարզաբերման նշանակությունը
«ՀՀ կողմից այլ պետությունների հետ եկամուտների և գույքի կրկնակի հարկումը բացառելու մասին համաձայնագրերում ծառայությունների առնչությամբ «մշտական հաստատություն» հասկացության կիրառման վերաբերյալ» պաշտոնական պարզաբանումը, որը ընդունվել է 2011 թվականի հունվարի 12-ին, հանդիսանում է հիմնարար փաստաթուղթ, որը կարգավորում է Հայաստանի Հանրապետության եւ այլ երկրների միջև տնտեսական հարաբերությունները: Այս կարգավորումը թույլ է տալիս ոչ ռեզիդենտ կազմակերպություններին հասկանալ, թե ինչ պայմաններով եւ ինչպես կարող են դիմել ՀՀ-ում գործունեություն ծավալելու համար:
Պարզաբանումը՝ հարկային քաղաքականության շրջանակներում
Այնուամենայնիվ, կարևոր է նշել, որ այս պարզաբանումը չի՞ սահմանափակում միայն տաքսի կամ այլ ծառայությունների մատուցման իրավունքը: Դրա վերաբերող դրույթները վերաբերում են ոչ միայն այն դեպքերին, երբ կազմակերպությունը մշտական հաստատություն ունի, այլեւ այնպիսի դեպքերում, երբ կազմակերպության կողմից ծառայությունները մատուցվում են այլ ձևերով:
Դեռևս առկա կարգավորումների համեմատություն
Կազմակերպություններն, որոնք նախատեսում են գործունեություն ծավալել Հայաստանում, պետք է լինեն տեղեկացված, որ այս պարզաբանումը տարբերակում է հարկային համաձայնագրերի մեջ ներառված ցանկացած այլ փաստաթղթեր, որոնք, ի դեպ, հաճախ չեն արտահայտում «մշտական հաստատություն» հասկացությունը:
- Հարկային համաձայնագրեր՝ որոնք վերաբերում են ոչ ռեզիդենտ կազմակերպությունների ծառայություններին:
- Տեղաբաշխման պայմանագրեր, որոնք կարող են տարբերակվել ըստ ծավալների:
- Հարկային հավելվածներ, որոնք անհրաժեշտ են լրացնելու տարբեր հարկային ձեւերի համար:
Պարզաբանումը՝ քայլ առ քայլ
- Հայտարարում ուսուցում: Կազմակերպությունները պետք է տրամադրեն իրենց բնութագրերը, ներառյալ՝ գործունեության տեսակը, սպասարկման աստիճանը եւ այլ տվյալներ:
- Հանդիպում ՀՀ հարկային մարմիններին: Ծառայությունների մատուցման տեսանկյունից, Հայաստանում գործող օրենքներին համապատասխան:
- Հաստատում դատական մարմինների կողմից: Հետագայում, շնորհիվ այդ պարզաբանումների, կազմակերպությունները կկարողանան ապահովել իրենց իրավունքները:
Դրամական հոսքերի կառավարման ռազմավարություն
Հայաստանի Հանրապետությունում հարկային վարչությունը կարևորում է, որ կազմակերպությունները, որոնք նախատեսում են ծառայություններ մատուցել, պետք է ունենան իրավական խողովակներ, որոնք թույլ են տալիս նրանց ճիշտ գրանցել իրենց ֆինանսական հոսքերը:
| Դրամական հոսքի տիպ | Վարկանիշային առաջադրանք | Հարկային պարտավորությունները |
|---|---|---|
| Ծառայությունների մատուցում | Տևականության անցման ժամկետ | Հարկային եկամուտի հաշվարկ |
| Եկամուտների ձևավորում | Սահմանային 6 ամիս | Անհրաժեշտություն գրանցման |
| Վարձակալություն կամ օտար ձեռքբերում | Կայուն գործունեության վայրը | Հասարակական ծառայություններ |
Դիմումի ներկայացման տարբերակները
Այս փաստաթղթի շրջանակներում դիմումի ներկայացումը հնարավոր է իրականացվել տարբեր ձևերով, որոնցից յուրաքանչյուրը ունի իր առավելություններն ու թերությունները:
- Էլեկտրոնային ձևով: Հնարավորություն է տալիս արագ և արդյունավետ ուղարկելու հայտերը:
- Թղթային կերպով: Որոշ դեպքերում կարող է պահանջվել անձամբ ներկայացնել:
- Guichet-ում: Բյուրոկրատիկ գործընթացը կարող է լինել ավելի դանդաղ:
Օրացույց՝ հիմնական ժամկետներ
Օրացույցը, որը վերաբերում է այս փաստաթղթին, ներառում է կարևորագույն ամսաթվեր, որոնք պետք է հաշվի առնել:
- Դիմումի ներկայացման ժամկետ: Նպատակահարմար է դիմումը ներկայացնել նախքան 6-12 ամիս:
- Վճարումների մարման ժամկետ: Վճարումները պետք է կատարվեն համաձայն ՀՀ հարկային օրենսդրության:
- Պարզաբանումների հաստատման ժամկետ: Պարզաբանումը պետք է հաստատվի մինչև 30 օրը:
«Մշտական հաստատություն» հասկացության սահմանումը և կիրառության շրջանակները
«Մշտական հաստատություն» հասկացությունը, որը կիրառվում է ՀՀ կողմից այլ պետությունների հետ եկամուտների և գույքի կրկնակի հարկումը բացառելու մասին համաձայնագրերում, ունի հստակ սահմանումներ և կանոններ: Այս հասկացությունը նշանակում է, որ որևէ խոշոր ընկերություն, որը գործում է ՀՀ-ում, պետք է ունենա որոշակի ֆիզիկական ներկայություն, որը կարող է ներառել գրասենյակ, գործարան կամ տեղամաս: Այս գաղափարը նախատեսում է, որ ընկերությունը պետք է ունենա մշտական գործունեության միավոր, որն իրականացնում է տնտեսական գործունեություն:
ՀՀ-ում «մշտական հաստատության» հասկացության կիրառության շրջանակները ընդգրկում են տարբեր ոլորտներ, ինչպիսիք են առևտուրը, սպասարկումը, արտադրությունը և նախագծումն ու կառուցումը: Այլ քաղաքացիների կամ ընկերությունների կողմից Արցախյան տարածաշրջանում ընթացող աշխատանքները նույնպես կարող են ներառվել, եթե նրանք ունեն ակտիվություն կամ մշտական գրասենյակ:
Համաձայնագրերի տիպերը և նպատակային կիրառությունը
ՀՀ-ն ունի բազմազան միջպետական համաձայնագրեր, որոնք նպատակ ունեն կանխարգելելու եկամուտների և գույքի կրկնակի հարկումը: Այս համաձայնագրերից ամեն մեկը նախատեսում է տարբեր իրավական ռեժիմներ, որոնք կարող են կիրառվել տարբեր տեսակի եկամուտների վրա, ինչպիսիք են բաժնետոմսերի, աշխատանքի, արենդայի և շահութահարկի վճարումը:
Համաձայնագրերի մեջ կարող են առկա լինել հատուկ դրույթներ, որոնք սահմանում են, թե ինչպես է համարվում «մշտական հաստատությունը» տվյալ երկրում: Օրինակ, որոշ համաձայնագրերում կարող է նշվել, որ եթե ընկերությունը կատարում է միայն խորհրդատվական կամ աջակցող ծառայություններ, այն չի համարվում «մշտական հաստատություն», մինչդեռ այլ երկրներում նման գործունեությունը կարող է դիտվել որպես կենսունակ տնտեսական ներկայություն:
Մշտական հաստատության ձևավորման գործընթացը և պահանջները
Մշտական հաստատություն ստեղծելու գործընթացը ենթադրում է մի շարք իրավական պահանջների և վարչական ընթացակարգերի հետևում: Ընկերությունները, որոնք ցանկանում են ձևավորել մշտական հաստատություն ՀՀ-ում, պետք է նախ և առաջ գրանցվեն պետական եկամուտների կոմիտեում, ստանան հարկային_IDENTIFIER_ և լրացուցիչ փաստաթղթեր, որոնք անհրաժեշտ են գործունեության սկսման համար:
Ավելին, ընկերությունները պետք է պահպանեն ֆինանսական հաշվետվություններ, որոնք ներկայացնում են իրենց հարկային պարտավորություններն ու եկամուտները: Այս հաշվետվությունները պետք է ներկայացվեն համապատասխան կարգով, իսկ ՊԵԿ-ը կարող է պահանջել իրականացնել հարկային աուդիտ, որպեսզի ստուգի, թե արդյոք ընկերությունը համապատասխանում է «մշտական հաստատություն» հասկացության սահմանումներին:
Ի վերջո, հարկային համակարգը կարող է ունենալ իր առանձնահատկությունները, ուստի մասնագետների խորհրդատվությունը օգտակար կլինի համար հաշվարկման և հարկային բարդությունների վերաբերյալ: