Հարկային հաշվի դուրս գրման գործընթացի կարևորությունը
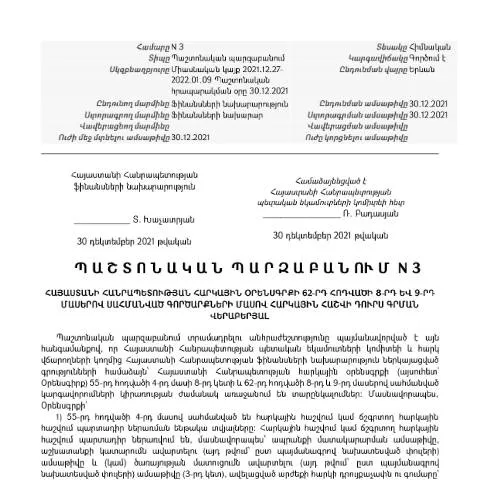
Հայաստանի Հանրապետությունում հարկային միջոցառումների կազմակերպումը պահանջում է մտածված և համակարգված մոտեցումներ: Այն դաշտը, որտեղ հարկային հաշիվները դուրս են գրվում, հանդիսանում է գլխավոր պայման, որպեսզի հարկ վճարողները կարողանան ճիշտ և ժամանակին իրականացնել իրենց պարտավորությունները պետական կողմից: 30.12.2021թ. ՀՀ ֆինանսների նախարարի կողմից հաստատված «Հայաստանի Հանրապետության հարկային օրենսգրքի 62-րդ հոդվածի 8-րդ և 9-րդ մասերով սահմանված գործարքների մասով հարկային հաշվի դուրս գրման վերաբերյալ» N3 պաշտոնական պարզաբանումը անչափ կարևոր դեր է խաղում այս գործընթացում:
Ո quién է պարտավոր ներկայացնել այս փաստաթուղթ
Այս փաստաթուղթը պարտադիր է այն անձանց համար, ովքեր իրականացնում են հարկային պարտավորություններ՝ կապված 62-րդ հոդվածի 8-րդ և 9-րդ մասերով սահմանված գործարքների հետ: Դրան հետևում են ոչ միայն ֆիզիկական, այլեւ իրավաբանական անձինք, ովքեր կասկածի տակ են դնում իրենց հարկային հաշվետվությունները:
Բացի այդ, հարկային հաշիվները դուրս գրելու գործընթացում կարևորագույն դերակատարություն ունեն նաև հարկային տեսչությունները, որոնք վերահսկում են այս գործընթացի արդյունավետությունը:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Այս փաստաթուղթը լիովին լրացնելու համար հարկավոր է հետևել որոշակի քայլերի: Առաջին հերթին, հարկ վճարողը պետք է հավաքի բոլոր անհրաժեշտ տեղեկությունները, որոնք պոտենցիալ կարող են ազդել ազատման կամ հարկման մասին որոշման վրա:
- Տվյալների հավաքագրում: Այս փուլում հարկ վճարողները պետք է տրամադրեն իրենց անձնական տեղեկատվությունը, ինչպես նաև հարկային հաշվետվությունները:
- Փաստաթղթի լրացում: Որոշակի ձևաչափի (PDF կամ թղթային տարբերակ) մեջ պետք է լրացնել պահանջվող բոլոր դաշտերը:
- Հանձնման գործընթաց: Հարկ վճարողը կարող է ներկայացնել վերջին ծրագիրը կամ էլեկտրոնային եղանակով, կայքում՝ www.taxservice.am:
Ինչպես կարող են դիմել դիմումատուները
Դիմումատուները կարող են դիմել ինչպես անհատապես, այնպես էլ կազմակերպված ձևով, եթե աշխատում են հաշվապահության բաժնում: Գործընթացը կարող է տևել 5-10 աշխատանքային օր:
Դիմումատուները պետք է ուշադիր հետևեն ընթացակարգերին, քանի որ յուրաքանչյուր բացթողում կարող է հանգեցնել ծանր հետևանքների:
Ստուգումների և հրաժարվելու դեպքերը
Ստուգումների դեպքում, եթե հարկային մարմինը հնարավոր սխալներ է հայտնաբերում, հարկ վճարողը կարող է ստանալ մերժում: Այդպիսի մերժումների դեպքում դիմումատուն պետք է արագ արձագանքի՝ լրացնելով և ներկայացնելով լրացուցիչ փաստաթղթեր:
Եթե դիմումատուն բողոքարկում է մերժումը, նա կարող է դիմել դատարան՝ իր իրավունքների պաշտպանությունը իրացնելու համար:
Վերջին տերմինները և հաջորդ քայլերը
Հարկային հաշվի դուրս գրման վերջնաժամկետները կարևոր դեր են խաղում գործընթացում: Փաստաթուղթը պետք է ներկայացվի մինչև տարվա վերջ, որպեսզի հարկ վճարողները կարողանան մխիթարվել հարկային բեռի խստությունը:
Պետական մարմինները, որոնք պատասխանատու են այս գործընթացի համար, պետք է ապահովեն, որ բոլոր հայտերը վերանայվեն և մերժման դեպքում պատշաճ կերպով տեղեկացվեն:
Միջազգային ստանդարտները և ազգային հարկերի կանոնը
Հայաստանի Հանրապետության հարկային քաղաքականությունը հիմնվում է միջազգային ստանդարտների վրա, որն ընդգրկում է բազմաթիվ միջազգային պայմանագրեր: Այս փաստաթուղթը ևս մի մաս է այս համակարգի, որին դիմում են հարկ վճարողները:
Մանրամասն վերլուծություն՝ փաստաթղթի դաշտից
Այս փաստաթուղթը բաղկացած է մի քանի բաժիններից, որոնք կարևոր են հարկային հաշվետվությունների դուրս գրելու համար: Յուրաքանչյուր բաժին ունի իր նշաձողը, որն անհրաժեշտ է լիարժեք հասկանալու համար:
- Հանձնման տվյալները: Շաբաթական ներկայացվել են սահմանված ժամանակահատվածում:
- Հարկային կարգավիճակ: Ամեն հարկ վճարող պետք է նշի իր կարգավիճակը:
Բաժիններով վերլուծություն
| Բաժին | Նկարագրություն | Ծուղակներ |
|---|---|---|
| Հանձնման տվյալները | Պետք է լինեն ճշգրիտ և համապարփակ: | Առանց լրացուցիչ փաստաթղթերի, հնարավոր է մերժում: |
| Հարկային կարգավիճակ | Պարտադիր է նշել կարգավիճակը: | Որոշ դեպքերում կարող են լինել խնդիրներ: |
Այսօր հարկային համակարգը դառնում է ավելի դինամիկ, և հարկ վճարողներն անպայման պետք է ուշադիր հետևեն բոլոր փոփոխություններին:
Հարկային հաշվի դուրս գրման ընթացակարգեր
ՀՀ ֆինանսների նախարարության 30.12.2021թ. «Հայաստանի Հանրապետության հարկային օրենսգրքի 62-րդ հոդվածի 8-րդ և 9-րդ մասերով սահմանված գործարքների մասով հարկային հաշվի դուրս գրման վերաբերյալ» N3 պաշտոնական պարզաբանումը կարևոր խնդիրներ է լուծում հարկային հաշվի դուրս գրման գործընթացում: Հարկային հաշվի դուրս գրման ընթացակարգը ամենակարևոր է փաստաթղթաշրջանառության համար, քանի որ այն ազդում է հարկային հաշվետվությունների ճիշտ և ժամանակին ներկայացման վրա:
Հարկային հաշվի դուրս գրման գործընթացը ենթադրում է, որ հարկ վճարողը պետք է ապահովի համապատասխան փաստաթղթերի ներկայացում: Որպեսզի տրամադրվի հարկային հաշիվ, հարկ վճարողը պետք է ունենա համապատասխան գրանցում ՀՀ պետական եկամուտների կոմիտեում (ՊԵԿ) և ապահովի, որ բոլոր պահանջվող տեղեկություններն անխափան փոխանցվեն: Հարկային հաշվի դուրս գրման ընթացքում կարևոր է, որ հարկ վճարողը մատակարարի բոլոր անհրաժեշտ փաստաթղթերը, ինչպիսիք են վաճառքն ու ծառայությունները հաստատող փաստաթղթերը:
Հարկային հաշիվների տեսակները և դրանց օգտագործումը
ՀՀ հարկային օրենսգրքում նախատեսված են տարբեր տեսակի հարկային հաշիվներ, որոնք նախատեսված են տարբեր գործարքների տեսակների համար: Օրինակ, հաշիվները կարող են լինել գույքային, անձնական կամ ընկերային, կախված այն բանից, թե ինչ տեսակի հարկ վճարող է ներկայացնում կամ ստանում:
Մասնավորապես, հարկային հաշիվները կարող են ներառել հետևյալ տեսակները՝
- Հարկային հաշիվներ ֆիզիկական անձանց համար: Այս հաշիվները վերաբերում են անձանց կողմից իրականացվող ապրանքների և ծառայությունների գնումներին:
- Հարկային հաշիվներ իրավաբանական անձանց համար: Այս հաշիվները վերաբերում են ընկերություններին և կազմակերպություններին, որոնք հարկային նկատառումներով իրականացնում են իրենց գործառույթները:
- Հարկային հաշիվներ մատակարարների համար: Այս հաշիվները վերաբերում են մատակարարներին, որոնք ստանում են վճարումներ այլ անձանցից:
Հարկային հաշիվների օգտագործումը կարևոր է, քանի որ դրանք ապահովում են հարկային հաշվետվությունների պատշաճ ներկայացումը և հարկային պարտավորությունների կատարումը:
Հարկային հաշիվների ապացույցները և փաստաթղթերի վերանայման ընթացակարգը
Հարկային հաշիվների իրավաչափությունը և օրինականությունը կարող են վերահսկվել պետական մարմինների կողմից, ինչը պահանջում է, որ հարկ վճարողները ապահովեն բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են վկայել հարկային գործարքների իրականացման մասին: ՊԵԿ-ը կարող է պահանջել բացատրություններ և լրացուցիչ փաստաթղթեր, եթե հարկային հաշիվները չեն համապատասխանում օրենսդրական պահանջներին:
Այդ իսկ պատճառով, կարևոր է, որ հարկ վճարողները ծանոթ լինեն անհրաժեշտ փաստաթղթերին, որոնք պետք է ներկայացվեն, այդ թվում՝
- Պատվերի և մատակարարման պայմանագրեր;
- Հարկային հաշիվների օրինականությունը հաստատող արձանագրություններ;
- Հարկային հաշվետվություններ;
- Այլ փաստաթղթեր, որոնք կարող են հաստատել գործարքի իրականացման փաստը:
Այսպիսով, հարկային հաշիվների վերանայման ընթացակարգը ենթադրում է ֆինանսական հաշվետվությունների և փաստաթղթերի մանրակրկիտ ուսումնասիրություն, ինչը հնարավորություն է տալիս պարզել, թե արդյոք հարկ վճարողը կատարել է իր հարկային պարտավորությունները: