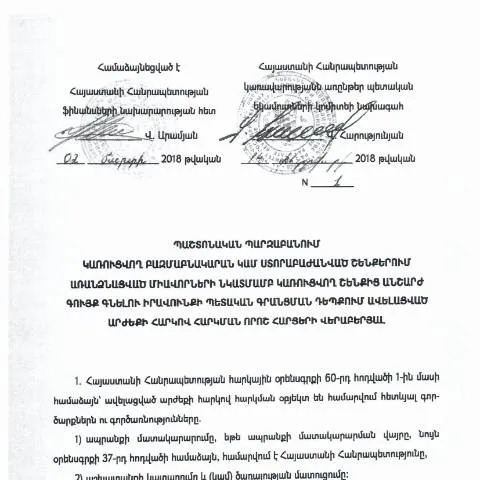
Ներդիր՝ ԱԱՀ հայտարարություն N1-ի նշանակությունը
Հայաստանում անշարժ գույքի առուվաճառքի և հարկային պարտավորվածությունների կառավարման շրջանակներում, կառուցվող բազմաբնակարան կամ ստորաբաժանված շենքերում առանձնացված միավորների նկատմամբ անշարժ գույք գնելու իրավունքի պետական գրանցման գործընթացը պահանջում է որոշակի ձևակերպումներ, որոնցից մի քանիսը հատուկ կարևորություն ունեն: Այս շրջանակներում, ՀՀ ԿԱ պետական եկամուտների կոմիտեի նախագահի 14.02.2018թ. կազմված «Կառուցվող բազմաբնակարան կամ ստորաբաժանված շենքերում առանձնացված միավորների նկատմամբ կառուցվող շենքից անշարժ գույք գնելու իրավունքի պետական գրանցման դեպքում ավելացված արժեքի հարկով հարկման որոշ հարցերի վերաբերյալ N1 պաշտոնական պարզաբանումը հանդես է գալիս որպես ուղեցույց:
Պատճառ և կարևորություն
Այս փաստաթուղթը նախատեսում է ԱԱՀ (Ավելացված արժեքի հարկ) կարգավորումները, որոնք վերաբերում են նոր կառուցվող շենքերից անշարժ գույքի ձեռքբերմանը: Պաշտոնական պարզաբանումը որոշում է, թե ինչպես են հարկային պարտավորությունները ձևավորվում և ինչպես պետք է դրանք կառավարվեն: Գործընթացը կարևոր է, քանի որ այն ուղղակիորեն ազդում է շուկայական հարաբերությունների և հարկային համակարգի արդյունավետության վրա:
Գործընթացի բացատրություն
Գործընթացը սկսվում է այն պահից, երբ անձը կամ կազմակերպությունը մտադիր է գնել նոր կառուցվող բնակարան կամ այլ անշարժ գույք: Պրոցեսի քայլերն ընդգրկում են՝
- Ամսաթիվը և պայմանները՝ նշված փաստաթղթում;
- Թղթապանակների կազմը՝ պահանջվող փաստաթղթերի համախումբ;
- Ընդունման սահմանները, որոնք պետք է պահպանվեն հաջորդ քայլերի համար;
- Հարկային վճարումների կատարման կարգը;
- Վերջնական հաստատման գործընթացը:
Ֆորմայի կառուցվածքը և կարևորությունը
Ֆորման ընդգրկում է մի շարք կարևոր կետեր, որոնք պետք է լրացվեն ըստ նախատեսված պահանջների:
- Անձնական տվյալներ: Ապահովում են համապատասխան անձի ճանաչելիությունը;
- Գույքի բնութագրումներ: Պետք է մանրամասն նկարագրել գույքի դիրքը, մակերեսը, հատկացումը;
- Հարկային պարտավորություններ: Լրացման ժամանակ պետք է հաշվի առնել բոլոր գործող հարկերը;
- Ակնկալվող ժամկետներ: Ստորագրման ժամկետներ և սպասվող գործողությունների ժամանակացույց;
Ներքո ասպեկտները
Հարկային պարտավորությունների կատարումն անհրաժեշտություն է, և այս փաստաթղթի միջոցով կարող ենք պատասխանել մի շարք կարևոր հարցերի:
- Ինչպես ճիշտ լրացնել ֆորման: Շատ կարևոր է լրացնել բոլոր առկա տողերը, քանի որ բացթողումները կարող են հանգեցնել խնդիրների;
- Այս գործընթացի հետևանքները: Եթե ինչ-որ բան սխալ է, դա կարող է հանգեցնել ավելացված վճարումների կամ տուգանքների;
- Արթնացնել հարցում՝ ինչ անել բացթողումների դեպքում: Անհրաժեշտ է կապ հաստատել հարկային մարմինների հետ և հարցումներ ուղարկել:
Առանձնահատուկ դեպքեր
Այս գործընթացը կարող է յուրահատուկ լինել որոշ դեպքերում, օրինակ՝ երբ դիմողը անտարբերություն է ցուցաբերում, կամ եթե գործարքը իրականացնում է անչափահաս:
- Անձի կարգավիճակ: Եթե դիմողը extranjero, ապա պետք է լրացնել լրացուցիչ տեղեկություններ;
- Մանրամասներ: Հարկ է նշել, որ որոշ դեպքերում կարող են պահանջվել լրացուցիչ փաստաթղթեր;
Հարկային պարտավորությունների և ավարտի մասին
Գործընթացը չի ավարտվում հենց փաստաթուղթը ներկայացնելուց հետո: Հարկային մարմինները ունեն իրենց ընթացակարգը փաստաթղթերը արժևորելու և հաստատելու համար:
Բոլոր ներկայացված փաստաթղթերը պետք է պահպանվեն, քանի որ դրանք կարևոր են օրենսդրական գործընթացներում:
Վերջնական քայլեր
Ամփոփելով, հարկ է նշել, որ ՀՀ ԿԱ պետական եկամուտների կոմիտեի նախագահի 14.02.2018թ. պարզաբանումը N1-ը կարևոր փաստաթուղթ է, որը պահանջում է ուշադիր վերաբերմունք, համապատասխան լրացում և կարգապահություն: Անուշադրության դեպքում հնարավոր են ֆինանսական խնդիրներ և իրավական հետևանքներ:
Եթե ԱԱՀ-ի կիրառման միջոցների մասին պետական գրանցման ընթացքում խնդիրներ են առաջանում
Պետական գրանցման գործընթացը կարող է լինել բարդ, և հաճախ հարցեր կարող են ծագել, հատկապես, եթե խոսքը վերաբերում է բազմաբնակարան կամ ստորաբաժանված շենքերում առանձնացված միավորներին: ԱԱՀ-ն (ընդհանուր արհեստական հարկ) նախատեսում է բազմաթիվ իրավական նրբություններ: Օրինակ, եթե դուք ձեռք եք բերում միավոր, որը նախկինում չի եղել հաշվառված, ձեզ կարող է անհրաժեշտ լինել լրացուցիչ փաստաթղթերի ներկայացում:
Սովորաբար, հարկային մարմինները պահանջում են, որ դուք ցույց տաք, որ ձեռք բերած անշարժ գույքը համապատասխանում է բոլոր իրավական պահանջներին: Այսպիսի խնդիրների լուծման համար կարող եք դիմել պետական եկամուտների կոմիտեի մասնագետներին, որոնք կարող են տալ համապատասխան խորհուրդներ և պարզաբանումներ:
Այլևս կարևորը, որ պետք է հաշվի առնել, դա հանդիսանում է նոտարի կողմից հաստատված փաստաթղթերի առկայությունն ու համապատասխանության հետ կապված ենթադրությունները: Եթե այս պահին ձեր փաստաթղթերը կասկածի տակ են առնվում, դուք կարող եք դիմել իրավաբանների, ովքեր մասնագիտացած են անշարժ գույքի հարցերով:
Կառուցվող շենքերի նկատմամբ ԱԱՀ-ի կիրառման նոր ենթադրություններ
Նախագահի 14.02.2018թ. պարզաբանումը խնդրի շուրջ, ըստ էության, կապում է կառուցվող շենքերի նկատմամբ ԱԱՀ-ի կիրառման կարգը: Այս պարզաբանումը հատկապես կարևոր է կառուցապատող ընկերությունների համար, որոնք զբաղվում են նոր շենքերի կառուցմամբ:
Ըստ պարզաբանումի, եթե շենքը ավարտված չէ և դեռևս գնում է շինարարական աշխատանքներ, սակայն արդեն վաճառվում են նրա մեջ գտնվող միավորները, ապա ԱԱՀ-ն պետք է կիրառվի այն վաճառքների նկատմամբ, որոնք արդեն կատարված են: Այս դեպքում հարկային կառույցները կարող են պահանջել, որպեսզի կառուցապատողները կատարեն ԱԱՀ վճարումները նույնիսկ նախկինում նշված բացառությունների պարագայում:
Կառուցվող շենքերի նկատմամբ ԱԱՀ-ի կիրառման որոշակի նրբություններ կարող են լինել կախված շենքի դասակարգումից, նյութերից և այլ պայմաններից: Այս առումով կարևոր է, որ կառուցապատողները իրենց հարկային պարտականությունները կատարեն ժամանակին, որպեսզի հետագայում չհանդիպեն իրավաբանական խնդիրների:
ԱԱՀ-ի հաշվարկման ընթացակարգերը և դրանց նշանակությունը
ԱԱՀ-ի հաշվարկման ընթացակարգերը հաճախ բավականին բարդ են, և դրանք կարող են տարբեր լինել կախված շուկայի պահանջներից: Կառուցվող շենքերի ժամանակ, այդ թվում, դրանց հաշվարկը, պետք է իրականացվի հատուկ մատչելի ծրագրերի միջոցով, որոնք ապահովում են հստակ հաշվարկներ և թույլ են տալիս հետևել կատարած գործարքների ընթացքին:
ԱԱՀ-ի հաշվարկման ընթացքում կարևոր է նաև հաշվի առնել շինարարության ավարտի ժամանակահատվածը, քանի որ այն կարող է ազդել վճարման ժամկետների վրա: Բացի այդ, հարկային մարմինները կարող են պահանջել հատուկ հաշվետվություններ, որոնք հավաստում են, որ բոլոր հարկերը ժամանակին վճարվել են:
Նշենք, որ պետության կողմից ստեղծված տրամադրությունները և ընթացակարգերը նաև փոփոխվում են և կարող են ենթարկվել իրավական փոփոխության: Հետևաբար, հարկ է լինել մշտապես տեղյակ ընթացիկ օրենսդրական փոփոխություններից, որոնք կարող են որևէ կերպ ազդել ԱԱՀ-ի հաշվարկման ու վճարման գործընթացների վրա: