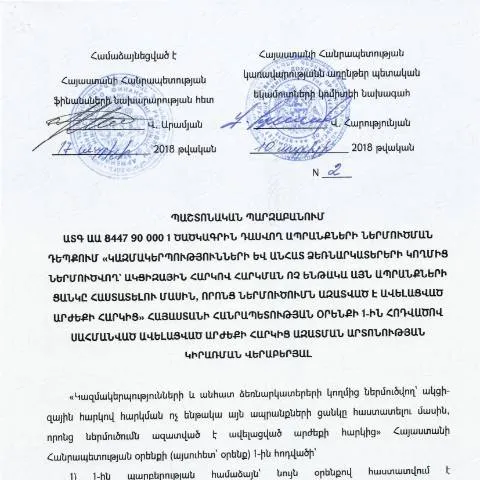
ԱԱՀ-ի N2 պաշտոնական պարզաբանում՝ ներմուծման հատուկ կարգը
Հայաստանի Հանրապետությունում գործող իրավական համակարգը հարկային կարգավորումների ապահովման գործում կարևոր դեր է խաղում, հատկապես ԱԱՀ (ավելացված արժեքի հարկ) ոլորտում: ՀՀ կառավարությանն առընթեր պետական եկամուտների կոմիտեի կողմից 2018 թվականի ապրիլի 10-ին հրապարակված N2 պաշտոնական պարզաբանումը կարեւոր փաստաթուղթ է, որը մանրամասն կերպով պարզաբանում է այն ապրանքների ցանկը, որոնք ազատվում են ԱԱՀ-ից:
Պատմական համատեքստ
ԱԱՀ-ն, որպես հարկային համակարգի հիմք, ձգտում է ապահովել պետության բյուջեի ֆինանսական կայունությունը: 2018 թվականի ապրիլին ընդունված N2 պարզաբանումը հանվել է վարչական գործընթացների պարզեցման և հարկային բեռը նվազեցնելու նպատակով:
- Երկրների միջև առևտրի մրցակցային առավելություններ: Պետությունը ցանկանում է խթանել ներմուծվող ապրանքների առևտուրը:
- Հարկային քաղաքականության դյուրացում: Պարզաբանումը նախատեսում է էական փոփոխություններ, որոնք նպաստում են ձեռնարկատերերի համար:
Դիմորդների շրջանակը
N2 պարզաբանումը նպատակաուղղված է հատկապես այն կազմակերպություններին և անհատ ձեռնարկատերերին, որոնք ներմուծում են ապրանքներ՝ ԱԱՀ-ից ազատման արտոնությամբ:
- Կազմակերպություններ: Ունեցողն ունի որպես հիմնական գործունեություն ապրանքների ներմուծում:
- Անհատ ձեռնարկատերեր: Նախաձեռնություններ, որոնք գործում են սահմանված օրենքների շրջանակներում:
Հարկի ազատման պայմանները
Հարկային ազատումները նախատեսում են կոնկրետ ապրանքների ցանկ, որոնք արտոնյալ կարգավիճակ են ստանում՝ ԱԱՀ-ից:
| Ապրանքի տեսակը | Հարկային կարգավիճակ | Նշումներ |
|---|---|---|
| Արտադրական նյութեր | Ազատված | Ելևէջային արտադրություն |
| Խորհրդային սերնդի տեխնոլոգիաներ | Հարկային արտոնություն | Ընդլայնված մրցակցային առավելություն |
| Էկոլոգիական ապրանքներ | Ազատված | Ժամանակակից պահանջներին համապատասխան |
Փաստաթղթերի կազմում՝ N2-ի համար
N2 պաշտոնական պարզաբանումը պետք է լրացվի որոշակի պահանջներով:
Հիմնական փաստաթղթերը
- Ներմուծման հայտ: Հասցեագրված ԱԱՀ վարչությանը:
- Վիճակագրական տվյալներ: Ընթացիկ տարվա համար:
- Տվյալ ապրանքների փաստաթղթավորումները: Ուժի մեջ գտնվող նորմատիվ փաստաթղթեր:
Ընդհանուր պահանջներ
- Պատասխանատու անձի ստորագրություն:
- Շրջանառու հաշվեկշիռ:
- Այլ անհրաժեշտ փաստաթղթեր:
Ներմուծման հայտի գործընթացը
Փաստաթղթերի պատրաստումը պահանջում է որոշակի քայլեր:
- Փաստաթղթերի ստուգում: Հաշվի առնել բոլոր պահանջները:
- Երեք կողմի ստորագրություններ: Ինքնուրույն ու պատասխանատու:
- Ներմուծման հայտի ներկայացում: Պետական մարմնին:
Որոշումների ընթացակարգը
Ներմուծման հայտի ներկայացումից հետո 30 աշխատանքային օրում սպասում եք պատասխան:
- Ընդունում: Վավերացում:
- Մերժում: Հիմնավորված պատճառներով:
Հետագա քայլեր՝ N2-ի լրացումից հետո
Եթե դիմումը հաջող է անցել, ապա հետևում են որոշակի քայլեր:
- Ապրանքների մուտքագրում: Ազատվել ԱԱՀ-ից:
- Հարկային հաշվետվությունների ներկայացում: Պատասխանատու մարմնին:
- Տեղեկատվական համակարգի անընդհատ կապ: Հարկային մարմնի հետ:
Հնարավոր խնդիրներ և լուծումներ
Որպես հարկային վարչության դիմորդ, կարևոր է գիտակցել հնարավոր դժվարությունները:
- Փաստաթղթերի կորստի դեպքում: Կարող եք դիմել կրկնօրինակի ստանալու համար:
- Մերժված հայտի դեպքում: Դուք կարող եք հանգիստ դիմել վերաապահովագրելու համար:
Եզրափակիչ նկատառումներ
Այսպիսով, N2 պաշտոնական պարզաբանումը հանդիսանում է կարևոր քայլ՝ ԱԱՀ-ի ոլորտում ներմուծվող ապրանքների համար: Ժամանակին և ճիշտ լրացված դիմումները կարող են պայմանավորել հաջողությունը:
Ավելի մանրամասն տեղեկություններ ԱԱՀ-ի ազատման արտոնությունների մասին
ՀՀ կառավարությանն առընթեր պետական եկամուտների կոմիտեի 2018 թվականի ապրիլի 10-ի N2 պաշտոնական պարզաբանումին համապատասխան, ԱԱՀ-ից ազատման արտոնությունների կիրառումը ենթադրում է որոշակի պայմանների ու պահանջների պահպանում: Այս կարգավորումների նպատակն է խթանել տնտեսության որոշ ոլորտների զարգացումը, որտեղ ապրանքները ներմուծվում են առանց ԱԱՀ-ի պարտավորվածության:
Առաջին հերթին, ազատման ենթակա ապրանքները պետք է համապատասխանեն ԱՏԳ ԱԱ 8447 90 000 1 ծածկագրին և համապատասխան բանաձևերով սահմանված չափանիշներին: Բացի այդ, կազմակերպությունները և անհատ ձեռնարկատերերը, որոնք ներմուծում են այս ապրանքները, պետք է ապահովեն, որ իրականացվող բոլոր գործընթացները, ներառյալ փաստաթղթաշրջանառությունը, համապատասխանեն ՀՀ օրենսդրության պահանջներին:
ԱԱՀ-ից ազատվելու համար դիմելու գործընթացում անհրաժեշտ է ներկայացնել հատուկ պահանջվող փաստաթղթերը, որոնք կարող են ներառել ներմուծման մաքսային հայտարարագիր, առևտրային հաշիվներ, ինչպես նաև համապատասխան արտոնագրեր, եթե դա անհրաժեշտ է: Երեխա, երիտասարդ կամ բուհի ուսանող կազմակերպությունները կարող են օգտվել հատուկ արտոնություններից, որոնք նախատեսված են օրենքով:
Պաշտոնական պարզաբանումների նշանակությունը և կիրառման մեթոդները
Պաշտոնական պարզաբանումները, ինչպիսիք են 2018թ. ապրիլի 10-ի N2 պարզաբանումը, հանդիսանում են կարևոր գործիք, որը հնարավորություն է տալիս տնտեսվարողներին ու անհատ ձեռնարկատերերին ավելի լավ հասկանալու ԱԱՀ-ից ազատման պայմանները և պահանջները: Այս պարզաբանումները նաև հնարավորություն են տալիս նվազագույնի հասցնել խնդիրները, որոնք կարող են առաջանալ ԱԱՀ-ի համար: Դրանք մեզ օգնության ձեռք են տալիս, որպեսզի մենք կարողանանք ճիշտ և ժամանակին կատարել մեր պարտականությունները:
Բացի այդ, պարզաբանումները կարող են պարունակել այլ հղումներ և ենթաբաժիններ, որոնք վերաբերում են այլ օրենքներին և կարգավորումների, որոնք կարող են ազդել առևտրային գործունեության վրա: Օրինակ, որոշ ապրանքները կարող են ենթարկվել հատուկ օրենսդրության, որը պահանջում է լրացուցիչ արտոնագրեր կամ թույլտվություններ:
Այս պարզաբանումների կիրառման գործընթացը պետք է լիներ թափանցիկ և հասկանալի, որպեսզի տնտեսվարողները կարողանան հեշտությամբ ծանոթանալ իրենց իրավունքներին և պարտականություններին: Դա նաև կնպաստի տնտեսության կայուն զարգացմանը, քանի որ կազմակերպությունները կլինեն ավելի վստահ իրենց գործունեության նկատմամբ:
Էլեկտրոնային համակարգերի դերն ԱԱՀ ազատման գործընթացում
ՀՀ հարկային համակարգում էլեկտրոնային տեխնոլոգիաների ներդրումը մեծ ազդեցություն է ունենում ԱԱՀ-ի ազատման գործընթացի վրա: Էլեկտրոնային համակարգերի ու ծառայությունների միջոցով հնարավոր է առավել արդյունավետ կերպով կազմակերպել փաստաթղթաշրջանառությունը և տեղեկատվության փոխանակությունը: Օրինակ, տնտեսվարողները կարող են կիրառել էլեկտրոնային ստորագրություն և անվտանգ մուտք գործել իրենց հաշվետվությունները:
Այս համակարգերը օգնում են ապահովել ժամանակին և պատշաճ հետադարձ կապ, ինչը խթանում է գերազանցելիության մշակույթը պետական կառավարման ոլորտում: Շատ կազմակերպություններ այժմ կարող են ներկայացնել իրենց հարկային հաշվետվությունները առցանց, ինչը նվազեցնում է վարչական բեռը և բարձրացնում գործընթացի արդյունավետությունը:
ԱԱՀ-ից ազատման գործընթացի իրականացման համար նախատեսված բոլոր փաստաթղթերը պետք է ներկայացվեն էլեկտրոնային ձևաչափով՝ ապահովելով արագ և ճշգրիտ տեղեկատվություն: Դա նաև հնարավորություն է տալիս նվազեցնել մոլորությունների և սխալների քանակը:
Այսպիսով, համարվում է, որ էլեկտրոնային համակարգերի կիրառում մեծացնում է վստահությունը հարկային մարմինների նկատմամբ և նպաստում է պետության և տնտեսվարող սեկտորի միջև արդյունավետ համագործակցության զարգացմանը: