Հարկային պարտավորությունների կատարման կարգը
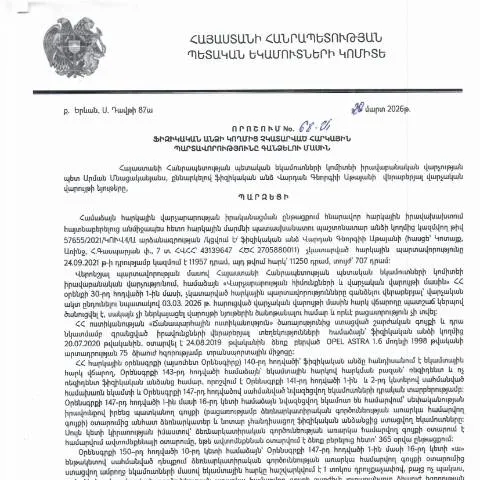
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 68-Ա որոշումը նշում է, որ հարկային պարտավորությունները հանդիսանում են յուրաքանչյուր ֆիզիկական անձի պարտավորություն, որի կատարմանը տրամադրվում է որոշակի ժամանակահատված: Հարկային մարմինները պարտավոր են իրականացնել հարկային պարտավորությունների կատարումից հրաժարվելու դեպքերն ու հետևանքները:
Հարկային պարտավորությունների կատարման կարգը ներառում է մի շարք քայլեր, որոնք պետք է կատարեն հարկ վճարողները. առաջին հերթին, հարկ վճարողը պետք է պարտադիր տեղեկանա իր հարկային պարտավորությունների մասին: Երկրորդ, հարկ վճարողը պետք է որոշի, թե որ ձևով և երբ է պատրաստվում կատարել այդ պարտավորությունները: Այս պարագայում հնարավոր է դիմել նաև հարկային մարմիններին խորհրդատվության համար:
Ուղղարկման և շրջադարձի գործընթացներ
Դիտարկելով 68-Ա որոշման կամ փաստաթղթերի ուղարկման գործընթացները, հարկ է նշել, որ հարկային մարմինները պետք է ապահովեն, որ հստակ և ժամանակին տեղեկություններ տրամադրեն բոլոր հարկ վճարողներին: Հարկ վճարողները կարող են դիմել տարբեր մեթոդներով՝ ինչպես էլեկտրոնային, այնպես էլ գրավոր, որպեսզի տեղեկանան իրենց պարտավորությունների մասին:
Շրջադարձի գործընթացը, երբ հարկ վճարողը վիճարկում է պարտավորությունները, կարող է ներառել դիմումի ներկայացում հարկային մարմիններին, որտեղ ներկայացվում են բոլոր հիմնավորումները, որը պետք է իրականացվի 30 օր ժամկետում: Տեսականորեն, հարկ վճարողները կարող են ակնկալել, որ իրենց դիմումները կքննարկվեն և կստանան պատասխաններ, իսկ անհրաժեշտության դեպքում՝ նաև լրացուցիչ ապացույցներ:
Աջակցություն և գիտելիքների փոխանցում
ՀՀ ՊԵԿ-ն ակտիվորեն իրականացնում է առցանց սեմինարներ և դասընթացներ՝ հարկային պարտավորությունների կատարումը հեշտացնելու համար: Փորձագետները խորացրել են թեմաները, որոնք վերաբերում են հարկային համակարգին, և օգնություն են ցուցաբերում քաղաքացիներին, որպեսզի նրանք կարողանան առավել արդյունավետ կերպով կատարեն իրենց պարտականությունները: Այս միջոցառումները դիտարկվում են որպես ուղղակի աջակցություն, որը նպաստում է հարկային գիտակցության բարձրացմանը:
Գիտելիքների փոխանցման նպատակով, ՀՀ ՊԵԿ-ն նաև հրապարակում է տարբեր ուղեցույցներ և տեղեկատվական նյութեր, որոնք հասանելի են բոլոր քաղաքացիների համար: Այս փաստաթղթերն ընդգրկում են հարկային պարտավորությունների ձևը, ժամկետները, ինչպես նաև հնարավոր խաղարկությունները կամ տուգանքները, որոնք կարող են սպառնալ պարտավորություններ չկատարելու դեպքում: