Անդամակցություն հարկային պարտավորությունների գանձման գործընթացում
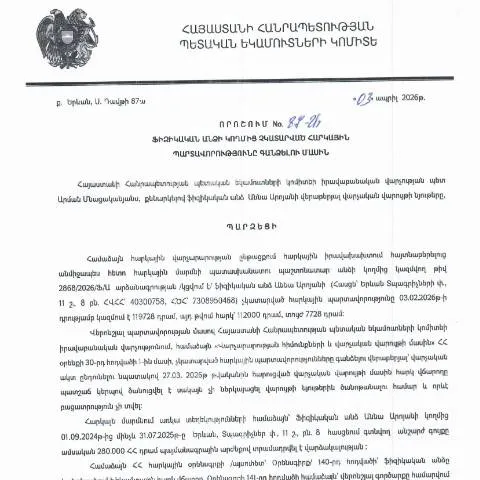
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից եղել է շրջադարձային որոշում, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը։ Այս որոշումն ընդունվել է 2026 թվականի ապրիլի 3-ին, և այն նախատեսում է անհրաժեշտ ժամանակահատվածում հարկային պարտավորությունների կատարումը։ Արդյունքում, հարկային մարմինները կարող են ձեռնարկել մի շարք միջոցառումներ՝ հարկերի գանձումը ապահովելու նպատակով։
Որոշման նպատակը
Այս որոշման հիմնական նպատակն է ապահովել պետական բյուջեի համալրումը և ֆիզիկական անձանց հարկային պարտավորությունների կատարումը։ Հայտնի է, որ հարկային պարտավորությունների կատարման ձգձգումը կարող է հանգեցնել պետական միջոցների պակասի, ինչը բացասաբար է անդրադառնում պետական ծառայությունների որակի վրա։
Դիմումի առաջադրման կարգը
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է դիմումը ճիշտ ձևակերպելը։ Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը։ Տեղեկությունները, որոնք պետք է ներառվեն դիմումում, ընդգրկում են պարտավորությունների բոլոր պարտադիր տարրերը, ինչպես նաև համապատասխան տեղեկություններ դիմողի մասին։
Դիմումի ձևակերպման հիմնական կետերը
- Դիմողի անձնական տվյալներ: Ժամանելու ամսաթիվ, ամբողջական անուն, ազգություն, ծննդյան ամսաթիվ։
- Հարկային պարտավորությունների հստակեցում: Պարտավորության տեսակը, գումարը, կապված ժամկետները։
- Հարկային մարմնի տվյալներ: Վարչության անուն, հասցե, հեռախոսահամար։
Հարկային պարտավորությունների կատարման ապացույցներ
Հարկային պարտավորությունների գանձման հետ կապված, ապացույցների ներկայացումը նույնպես անփոխարինելի է։ Ուշադրություն պետք է դարձնել հետևյալ փաստաթղթերին՝ կախված իրավիճակից։
Ապացույցների տեսակները
| Փաստաթղթի տեսակը | Նկարագրություն | Նպատակ |
|---|---|---|
| Հարկային հաշվետվություն | Հարկերի հավաքագրման և հաշվարկների մասին տվյալներ | Պարտավորությունների կատարումը հաստատելու համար |
| Հաստատված տեղեկանք | Հարկային մարմնի կողմից տրված պաշտոնական փաստաթուղթ | Միջազգային հարկային կոդի հաստատում |
| Հաստատված վճարման անձնագիր | Վճարումների վերաբերյալ տեղեկատվություն | Վճարումների մշտական ստուգում |
Մասնավոր դեպքեր և բացառություններ
Վճարումների գործընթացում կարող են լինել բացառություններ, որոնք պահանջում են հատուկ մոտեցում։ Օրինակ, օտարերկրյա քաղաքացիները, մանկահասակները կամ այն անձինք, ովքեր գտնվում են բարդ իրավաբանական հանգամանքներում, կարող են դիմել հատուկ կարգին։
Անձանց կարգավիճակը
- Օտարերկրյա քաղաքացիներ: Այս անձինք պետք է ներկայացնեն համապատասխան փաստաթղթեր, որոնք հաստատում են իրենց հարկային պարտավորությունները Հայաստանում։
- Մանկահասակներ: Հարկային պարտավորությունների վրա ազդող հանգամանքները, որոնք կարող են ուղղակիորեն անդրադառնալ հիմնադրի կամ ծնողի ֆինանսական վիճակի վրա։
- Բարդ իրավիճակներ: Նման դեպքերում հարկային մարմինները պետք է վերլուծեն յուրաքանչյուր առանձին դեպք, հաշվի առնելով անձի նմանատիպ պայմանները։
Պատասխանատվություն և բողոքարկման ընթացակարգերը
Եթե հարկային մարմինը որոշում է կայացնում, որը խախտում է դիմողի իրավունքները, դիմողը ունի իրավունքը բողոքարկել այդ որոշումը։ Այս գործընթացը պետք է իրականացվի ըստ օրենքի, իսկ հարկային մարմինները պարտավոր են դիտարկել բողոքները և տրամադրել համապատասխան պատասխան։
Բողոքարկման քայլերը
- Տեղեկացնել համապատասխան հարկային մարմնին բողոքարկման նպատակով։
- Պատասխանել պահանջներին, որոնք պետք է ներկայացվեն բողոքարկման գործընթացում։
- Սպասել պատասխանի տրամադրմանը, որը պետք է լինի համապատասխան ժամկետում։
Օնլայն ծառայություններ
ՀՀ ՊԵԿ-ն առաջարկում է օնլայն ծառայություններ, որոնք զգալիորեն հեշտացնում են հարկային պարտավորությունների գանձման գործընթացը։ Դիմողները կարող են օգտագործել ηλεκτροնային հարթակներ՝ դիմումները ներկայացնելու և ստանալու համար՝ օգտվելով իրենց անձնական թվային ստորագրություններից։
Օնլայն ծառայությունների առավելությունները
- Իրավիճակի արագ ուսումնասիրում: Խնայվում է ժամանակ, քանի որ դիմումները կարող են դիտվել առանց անձամբ այցելելու։
- Անվտանգ տեղեկատվություն: Ցանցային տեխնոլոգիաների միջոցով տեղեկություններն ապահով են և պաշտպանված։
- Տվյալների ավտոմատ վերամշակում: Փաստաթղթերի ստուգման գործընթացը ավտոմատացված է, ինչը նվազեցնում է մարդկային գործոնին ուղեկցվող սխալների հավանականությունը։
Հարկային պարտավորությունների վերահսկում
Հարկային մարմինները մշտապես վերահսկում են ֆիզիկական անձանց հարկային պարտավորությունները՝ նպատակ ունենալով բացահայտել չկատարված պարտավորությունները և ձեռնարկել համապատասխան միջոցներ։ Այս վերահսկման արդյունքում կարող են կիրառվել մի շարք միջոցառումներ՝ հարկային հրապարակումների, ծանուցումների տրամադրումը և հարկային գործակալների կողմից ուսումնասիրությունները։
Վերահսկման գործընթացի հիմնական քայլերը
- Վճարումների համակարգված հավաքագում։
- Վճարումների հետ կապված տվյալների վերլուծություն։
- Պատասխանատվության սահմանում՝ հարկային պարտավորությունների չկատարման դեպքում։
Անկախ փորձագիտական գնահատում
Երբեմն հարկային պարտավորությունների գանձման գործընթացը կարող է ունենալ բարդություն և պահանջել անկախ գնահատման իրականացում։ Այս դեպքում հարկային մարմինները կարող են դիմել մասնագետների, որոնք կարող են օգնել հասկանալ իրավիճակը և առաջարկել լուծումներ։
Անկախ գնահատման փուլերը
- Տեղեկատվության հավաքում: Հավաքվում են բոլոր անհրաժեշտ փաստաթղթերը և տվյալները՝ ուսումնասիրության համար։
- Անալիզ: Գործընթացի վերլուծություն և հարկային պարտավորությունների ուսումնասիրման արդյունքներ։
- Արդյունքների ներկայացում: Գործընթացի եզրակացությունները և առաջարկությունները ներկայացվում են համապատասխան կազմակերպություններին։
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 87-Ա որոշումը նախատեսում է հատուկ ընթացակարգեր՝ հարկային պարտավորությունների կատարումը վերահսկելու և հարկ վճարողների իրավունքները պաշտպանելու համար: Այս որոշման ուժի մեջ մտնելուց առաջ, հարկ վճարողը պետք է տեղեկացված լինի, թե ինչպես են իրականացվելու գանձման գործընթացը և ինչ փաստաթղթեր են անհրաժեշտ:
Ըստ ընթացակարգի, հարկ վճարողին առաջին անգամ պետք է ուղարկվի գրավոր ծանուցում՝ իր պարտավորությունների մասին, որտեղ կհայտնվեն մանրամասները՝ նշելով պարտքերի չափը, վճարման ժամկետները և մի շարք այլ տեղեկություններ: Հարկ վճարողը ունի 15 օր՝ այս ծանուցմանը արձագանքելու համար, ինչը ենթադրում է, որ նա կամ պետք է վճարի պարտքը, կամ ներկայացնի հիմնավորումներ՝ այն չկատարելու համար:
Եթե սահմանված ժամկետում պատասխան չի ստացվում, ապա հարկերը կարող են գանձվել հարկային մարմնի կողմից, ինչի արդյունքում հարկ վճարողը կարող է ենթարկվել վարչական պատասխանատվության:
Սույն որոշման ազդեցությունը հարկ վճարողների իրավունքների վրա
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 87-Ա որոշումը ոչ միայն սահմանում է գանձման ընթացակարգը, այլ նաև ընդգծում է հարկ վճարողների իրավունքները, որոնք նրանք պետք է գիտակցեն: Այս որոշման շրջանակներում հարկ վճարողը ունի право՝ ստանալ լրացուցիչ տեղեկատվություն իր հարկային պարտավորությունների վերաբերյալ՝ դիմելով ՀՀ ՊԵԿ համապատասխան կառույցներին:
Որպեսզի ապահովվի հարկ վճարողների իրավունքների պաշտպանությունը, օրենքի շրջանակներում նախատեսվում են նաև վերաքննիչ կարգերից օգտվելու հնարավորություններ: Այսինքն, եթե անձը չի համաձայնվում որոշման հետ, նա կարող է բողոքարկել այն՝ համապատասխան փաստաթղթերով: Նման բողոքարկումներն իրականացվում են ընդգծված ժամկետներում, որոնք նշված են օրենքում:
Հարկ վճարողները նաև կարող են օգտվել էլեկտրոնային ծառայություններից՝ իրենց պարտավորությունների իրականացմանը հետևելու և անհրաժեշտ փաստաթղթերը ժամանակին ներկայացնելու համար: Այսպիսով, հարկ վճարողների իրավունքները պաշտպանված են, և նրանք ունեն հնարավորություն՝ ակտիվ ներգրավվելով հարկային գործընթացներում:
Հարկային պարտավորությունների կատարումը և վարչական պատասխանատվությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը նաև ուշադրություն է դարձնում հարկային պարտավորությունների կատարումը խախտելու դեպքում առաջացող վարչական պատասխանատվության վրա: Այսպիսով, յուրաքանչյուր ֆիզիկական անձ, ով, առանց հիմնավորման, չի կատարում իր հարկային պարտավորությունը, ենթակա է վարչական պատիժների:
Ակնհայտ է, որ հարկային պարտավորությունների կատարումը շատ կարևոր է երկրի տնտեսական կայունության համար: Այս փաստը հաշվի առնելով, ՀՀ օրենսդրությունը նախատեսում է խիստ հետևանքներ՝ խախտման դեպքում: Վարչական պատասխանատվությունը կարող է ներառել մի շարք պատիժներ, այդ թվում՝ գումարային տուգանքներ, որոնք կարող են նշանակվել օրենքով սահմանված կարգով:
Սա ընդգծում է հարկ վճարողների պատասխանատվությունը և հարկային պարտավորությունների կատարելու անհրաժեշտությունը: Նման պարագայում հարկ վճարողներին խորհուրդ է տրվում հետևել իրենց հարկային պարտավորություններին և, անհրաժեշտության դեպքում, դիմել մասնագիտական խորհրդատվություն՝ խուսափելու վարչական դժվարություններից: