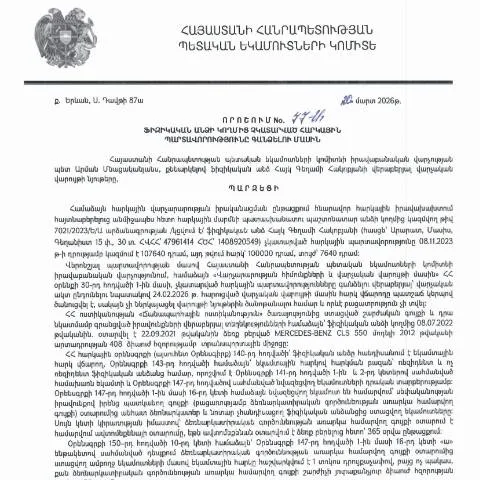
Ապահովե՛ք ձեր հարկային պարտավորությունները՝ ճիշտ լրացրեք 77-Ա որոշումը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը կարևորագույն բաղադրիչ է պետական ֆինանսական համակարգի համար: Հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ հետևանքներ, որոնք ազդում են ոչ միայն ֆինանսական վիճակի վրա, այլև անձի իրավունքների և պարտականությունների վրա: 2026 թվականի մարտի 20-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 77-Ա որոշումը ներկայացնում է կարևոր օրենսդրական կարգավորումներ, որոնք անհրաժեշտ են հարկային պարտավորությունների համակարգված և թափանցիկ կատարելու համար:
Ի՞նչ է 77-Ա որոշումը
77-Ա որոշումը սահմանում է այն ընթացակարգերը, որոնց շրջանակում ֆիզիկական անձինք պետք է լրացնեն իրենց հարկային պարտավորությունները, որոնք չեն կատարվել։ Սա ներառում է նրանց հստակեցումը, ինչպես նաև օրենքով նախատեսված հնարավորությունները հարկային մարմինների կողմից այդ պարտավորությունների կատարման ապահովման համար:
Դիմումի ներկայացման գործընթացը
Դիմումի ներկայացման գործընթացը ներառում է մի շարք անհրաժեշտ քայլեր, որոնք պետք է կատարեն այն անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Դիմումի լրացում. Դիմումատուն պետք է լրացնի համապատասխան ձևը, որը ներառում է տեղեկություններ նրա մասին, ներառյալ անունը, ազգանունը, ՀՎՀՀ-ն, ինչպես նաև հարկային պարտավորությունների մանրամասները:
- Հարկային մարմնի հետ կապ. Դիմումատուն պետք է կապ հաստատի հարկային մարմնի հետ՝ ստանալու անհրաժեշտ ուղղությունները և պահանջները:
- Տվյալների ստուգում. Հարկային մարմինը ստուգում է ներկայացված տվյալներն ու որոշում կայացնում:
Ինչպես կատարել դիմումի ներկայացումը
Դիմումը կարելի է ներկայացնել երեք տարբերակով. առցանց համակարգի միջոցով, անձամբ հարկային մարմնում կամ փոստի միջոցով։ Յուրաքանչյուր տարբերակի առավելություններն ու թերություններն են.
| Տարբերակ | Առավելություններ | Թերություններ |
|---|---|---|
| Առցանց | Տեղեկատվության արագ ստացում, հեշտ օգտագործում | Ակտիվ ինտերնետային կապի պահանջ |
| Անձամբ | Նախաձեռնությունը կարող է իրականացվել անմիջապես | Աշխատանքային ժամերի սահմանափակում, հերթեր |
| Փոստով | Անհրաժեշտության դեպքում կարելի է ուղարկել անհրաժեշտ փաստաթղթերը | Անհրաժեշտ է սպասել, մինչև դիմումը ստացվի |
Փաստաթղթերի պահանջները և լրացման մանրամասները
Դիմումի լրացման ընթացքում կարևոր է, որ դիմումատուն ուշադիր լինի ու չթողնի որևէ տող դատարկ: Որպես օրինակ, հարկային պարտավորությունների բաժնում պետք է նշել պարտավորությունների չափը, իսկ նկարագրման բաժնում՝ պատճառները:
Լրատվության կարևորությունը
Նմանատիպ որոշումներ, ինչպիսիք են 77-Ա-ը, օգնում են կանխարգելել հարկային զրկանքները, ուստի կարևոր է, որ դիմումատուները մանրամասնորեն լրացնեն բոլոր տվյալները:
Ընդունման ժամկետ և վերահսկողություն
Դիմումի ընդունման գործընթացը ունի սահմանված ժամկետներ, ըստ որոնց հարկային մարմինը պետք է պատասխանի դիմումատուին:
- Դիմումն ընդունելու ժամկետ. Հարկային մարմինը պետք է պատասխան տա մինչև 30 օր:
- Հարկային մարմնի պատասխան. Եթե դիմումը ընդունվել է, ապա հարկային մարմինը ստուգում է ներկայացված բոլորը:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, դիմումատուն կարող է դիմել՝ մեկնաբանություն պահանջելով, կամ կարող է ներկայացնել նոր դիմում՝ լրացնելով նախորդում բաց թողած տվյալները:
Հարկային պարտավորությունների չկատարելու հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական պատասխանատվության՝ ֆինանսական տուգանքների, ինչպես նաև իրավունքի սահմանափակումների:
- Ֆինանսական տուգանքներ: Հարկային մարմինը կարող է նշանակել տուգանքներ, որոնք կախված են չկատարված պարտավորությունների գումարից:
- Իրավական սահմանափակումներ: Պետք է հաշվի առնել նաև, որ պարտավորությունների չկատարումը կարող է արգելել լիցենզիաների, թույլտվությունների տրամադրումը:
Երաշխիքներ և իրավունքներ
Դիմումատուները իրավունք ունեն ստանալու ճշգրիտ ու հստակ տեղեկատվություն իրենց պարտավորությունների վերաբերյալ, ինչպես նաև ընթացակարգի բոլոր փուլերում աջակցություն:
Անհրաժեշտ քայլեր՝ մերժման դեպքում
Եթե ձեր դիմումը մերժվել է, հարկավոր է հետևել մի քանի քայլերի:
- Այդ առաջարկությունները կարող են ներառել: Նոր տվյալների տրամադրում, բացատրություն ներկայացնել:
- Հարկային մարմինն իր հերթին պետք է: Վերանայի դիմումը և համապատասխան պատասխան տա:
Եթե դիմումը կրկին մերժվում է, դիմումատուն կարող է դիմել դատական կարգով:
Կայունություն և հավատարմություն հարկային պարտավորությունների նկատմամբ
Ամսաթիվը, երբ 77-Ա որոշումը հրապարակվել է 2026 թվականի ապրիլի 15-ին, նշանակում է նաև, որ տնտեսությունը պետք է լինի կայուն ու առողջ, իսկ հարկերի հավաքումը՝ պատշաճ:
Որպես քաղաքացի կամ ֆիզիկական անձ՝ հարկային պարտավորությունները կատարելու օգտակարությունը և անհրաժեշտությունը պետք է լինի պարզ: Վստահությունը հարկային մարմինների նկատմամբ, որոնք իրականացնում են այս գործընթացները, նույնպես կարևոր է:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 20.03.2026 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 77-Ա որոշումը կարևոր քայլ է հարկային դաշտում, որը սահմանում է բացարձակ պարտավորություններ ֆիզիկական անձանց համար: Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն ժամանակ, երբ հարկ վճարողի կողմից պարտավորությունները չեն կատարվում, ինչը կարող է լինել մի քանի պատճառների հետևանք: Այսպիսով, անհրաժեշտ է հասկանալ, թե ինչպես է տեղի ունենում այդ գործընթացը, և ինչ իրավունքներ ու պարտականություններ ունի հարկ վճարողը:
Հարկային պարտավորությունների գանձումը իրականանում է մի շարք քայլերով, որոնք ներառում են հարկ վճարողի ծանուցումը, պարտավորությունների հստակեցումը, ինչպես նաև հնարավոր վեճերի կարգավորումը: Օրինակ, հարկ վճարողը պետք է ստանա ծանուցում, որը վերաբերում է նրա հարկային պարտավորություններին, հետևաբար, նա ունի հնարավորություն մեղադրանքներին հակադարձելու կամ փաստեր մատնանշելու, որոնք կարող են հանգեցնել պարտավորությունների վերանայման:
Սպանման և արդարացիության սկզբունքները հարկային մարմինների աշխատանքում
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումներում կարևոր է հաշվի առնել սպանման և արդարացիության սկզբունքները, որոնք սահմանում են, թե ինչպես են հարկային մարմինները իրականացնում իրենց աշխատանքը: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու» գործընթացում հարկային մարմինները պարտավոր են ապահովել, որ բոլոր քայլերը կատարվեն արդարացիորեն և ոչ մի դեպքում չխախտվեն իրավական նորմերը:
Սրանով իսկ, հարկ վճարողը իրավունք ունի ընդունել որոշումները դրանց հիման վրա, որոնք չեն խախտում օրենքի պահանջները: Օրինակ, եթե հարկ վճարողը կարծում է, որ իրեն սխալ են գնահատել կամ որ պարտավորությունները չեն հիմնավորվում, նա կարող է դիմել ՀՀ ՊԵԿ համապատասխան վերանայման: Սա կարևոր է, քանի որ օրենսդրությունը նախատեսում է հարկային վճարումների արդարացի և թափանցիկ իրականացում:
Որոնման և դիմումների համակարգն էապես ներդրված է
ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային ծառայությունների զարգացած համակարգ, որը թույլ է տալիս հարկ վճարողներին կիրառել և ստանալ տեղեկատվություն հարկային պարտավորությունների մասին: Այս համակարգը ներառում է ID քարտերի և էլեկտրոնային ստորագրությունների օգտագործմամբ դիմումների ներկայացման հնարավորությունները: Այս առումով, հարկ վճարողները կարող են հեշտությամբ ու արագ ստանալ իրենց հարկային տեղեկատվությունը, ինչը մեծապես նպաստում է գործընթացի թափանցիկությանը:
Նման համակարգի միջոցով հարկ վճարողները կարող են մուտք գործել տիրապետող հարթակ և հետևել իրենց հարկային պարտավորություններին, ներկայացնել փաստաթղթեր բնութագրելով իրենց ֆինանսական վիճակը, ինչպես նաև դիմել հարկային մարմիններին իրենց հարցերով: Սա նվազեցնում է հարկային պարտավորությունների չկատարելու ռիսկը, քանի որ հարկ վճարողները ունեն հեշտ հասանելիություն իրենց հարկային հաշվետվություններին և պարտավորություններին: