Մասնակցության կարեւորությունը հարկային պարտավորությունների կատարման գործընթացում
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման գործընթացը բարդ ու բազմաշերտ է, որի շրջանակներում անհրաժեշտ է հետեւել օրենսդրական պահանջներին եւ արտադրության կարգերին: Կառավարության 2026 թվականի մարտի 20-ի որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր դեր է խաղում այս գործընթացում:
Ինչ է որոշումը եւ ինչ դեր ունի այն հարկ վճարողների համար
Այս որոշումը հիմք է տալիս հարկային մարմիններին միջոցներ ձեռնարկել ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց ֆինանսական պարտավորությունները: Սա օգնում է ապահովել հարկերի վարձատրման համակարգի արդյունավետությունը եւ ներդնել ավելիպիսի մեխանիզմներ, որոնք խթանում են հարկային պարտավորությունների կատարման բացակայությունը:
Խնդիրների բազմազանություն եւ նրանց լուծման ուղիները
Ֆիզիկական անձի ֆինանսական պարտավորությունները կարող են լինել տարբեր պատճառներով չկատարված: Սա կարող է լինել ինչպես ֆինանսական դժվարություններ, այնպես էլ իրավական անկարգություններ: Նման իրավիճակներում հարկային մարմինները կարող են արձագանքել տարբեր մակարդակներով, կախված յուրաքանչյուր կոնկրետ դեպքից:
Ներկայացման կարգը՝ հաշվի առնելով խնդրի առանձնահատկությունները
- Եթե հարկ վճարողը՝ ֆիզիկական անձը, գտնվում է արտասահմանում, անհրաժեշտ է ապահովել համապատասխան փաստաթղթերի առկայություն:
- Եթե անձը համարվում է դեռահաս կամ իրավաբանորեն անչափահաս, ապա պահանջվում է ծնողների կամ իրավական ներկայացուցիչների մասնակցությունը:
- Դժվարությունների դեպքում, որոնք կարող են առաջանալ, հարկային մարմինները պարտավոր են տրամադրել տեղեկատվություն եւ աջակցություն լրացուցիչ փաստաթղթերի ներկայացման կարգի մասին:
Պարտքերի լրացման գործընթացի մանրամասները
Արդյունավետ լրացման համար հարկային պարտավորությունների գանձման հայտում անհրաժեշտ է նշել բոլոր անհրաժեշտ տվյալները: Այդ թվում են՝ անվանման դաշտ, տպավորությունները, պարտքի չափը եւ ժամկետները:
Հայտի լրացման յուրաքանչյուր կետ
| Կետ | Նկարագրություն | Խնդիրները |
|---|---|---|
| 1 | Ֆիզիկական անձի անունը եւ ազգանունը | Երբեմն կարող է լինել սխալներ գրառումներում, ինչն առաջացնում է մերժում: |
| 2 | Հարկային պարտքի չափը | Պարտքի չափի սխալ նշումը կարող է հանգեցնել դատական գործընթացների: |
| 3 | Ժամկետի նշումը | Մինչեւ վերջնաժամկետը չմիջնորդելը կարող է հանգեցնել լրացուցիչ տույժերի: |
Ժամանակային շրջանակները եւ հաջորդ քայլերը
Այս որոշման կիրարկման համար սահմանվել են կոնկրետ ժամկետներ, որոնք պետք է պահպանվեն: Հարկ վճարողը պետք է իմանա, որ որոշման ուժի մեջ մտնելուց հետո ունի սահմանված ժամկետներ՝ հայտ ներկայացնելու համար:
Ժամանակային գծապատկեր
- Դիմումի ներկայացումը՝ 2026 թվականի ապրիլի 1-ից մինչեւ օգոստոսի 1-ը:
- Հարկային մարմնի պատասխանն՝ 30 օրից ոչ ուշ:
- Հաջորդ քայլերը՝ 15 օր ժամկետում:
Քայլեր մերժման դեպքում
Եթե հարկային մարմինը մերժում է դիմումը, հարկ վճարողը կարող է դիմել վերաքննիչ մարմնին: Կարեւոր է հասկանալ, որ յուրաքանչյուր մերժման պարագայում հարկային մարմինը պարտավոր է տրամադրել հիմնավորում:
Ինչպես պատասխանել մերժմանը
- Կորիգացնել հայտը՝ չհաշված մերժման պատճառները:
- Հնարավորության դեպքում՝ լրացուցիչ փաստաթղթեր ներկայացնել:
- Հայտարարել հարցի վերանայում անելու մասին:
Հետադարձ կապը եւ մոնիտորինգը
Ավելին, հարկային մարմինները պարտավոր են տրամադրել տեղեկատվություն դիմումի ընթացքի մասին: Սա թույլ է տալիս հարկ վճարողին լինել մշտապես տեղեկացված իրենց դիմումի վիճակի վերաբերյալ:
Վճարային կարգի վերահսկողություն
Քանի որ յուրաքանչյուր քայլը անհրաժեշտ է ճիշտ արձանագրել, հարկ վճարողները պետք է հետեւեն իրենց դիմումի կարգավիճակին: Որպեսզի դա ավելի հեշտ լինի, հարկային մարմինները առաջարկում են էլեկտրոնային համակարգեր՝ դիմումների կարգավիճակը հետեւելու համար:
Հարկային պարտավորությունների կատարումը որպես սոցիալական պատասխանատվություն
Հարկային պարտավորությունների կատարումը ոչ միայն իրավական պահանջ է, այլ նաեւ սոցիալական պարտավորություն, որը նպաստում է երկրի տնտեսության կայունության ապահովմանը:
Հարկերի վճարման կարևորությունը
Հարկերի վճարումը ուղղակիորեն կապված է հանրային ծառայությունների ֆինանսավորման հետ: Այսպիսով, յուրաքանչյուր անձ, կատարելով իր հարկային պարտավորությունները, նպաստում է երկրի զարգացմանն ու բարելավմանը:
Հարկային մարմինների աջակցությունը
Հարկային մարմինները առաջարկում են խորհրդատվություն եւ աջակցություն բոլոր հարկ վճարողների համար: Սա ներառում է ինչպես ծրագրեր, այնպես էլ տեղեկատվություն, որը կարող է օգնել բոլորին ճիշտ եւ ժամանակին կատարել իր պարտավորությունները:
Դիմելու ընթացակարգերը
- Զանգահարել ազգային հարկային ծառայություն:
- Անցնել պաշտոնական կայքէջին եւ ստանալ այն տեղեկատվությունը, որը անհրաժեշտ է:
- Ստանալ տրամադրված խորհրդատվությունը:
Հարկային պարտավորությունների կատարման գործընթացը՝ լինելով բարդ եւ բազմաշերտ, պահանջում է պատասխանատվություն եւ կարգապահություն առանձին անձանց կողմից: Հարկային մարմինների ու քաղաքացիների համագործակցությունը թույլ է տալիս ապահովել օրինականություն եւ արդարացիություն հարկային համակարգում:
Հարկային պարտավորությունների պահանջման գործընթացի առանձնահատկությունները
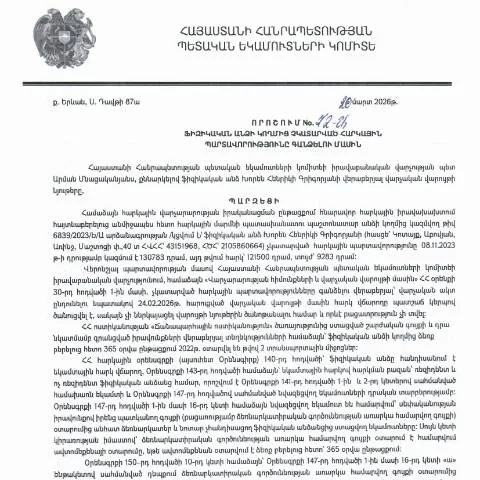
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 72-Ա որոշումը կարևոր գործընթաց է, որով պետական մարմինը կարողանում է պահանջել հարկային պարտավորությունների կատարումից հրաժարված ֆիզիկական անձանցից։ Այս գործընթացի շրջանակներում հարկային պարտավորությունների պահանջման հիմնական փուլերն են՝ հայտարարության ներկայացում, պարտավորությունների ստուգում, և վերջնական պահանջի ձևավորում։
Առաջին հանգույցում, հարկ վճարողի կողմից ներկայացվող փաստաթղթերի ամբողջականությունը և սահմանված ժամկետների պահպանումը կրում են վճռական նշանակություն։ Որպես կանոն, հարկ վճարողները պետք է ներկայացնեն իրենց բոլոր հարկային հայտարարագրերը, որոնք միաժամանակ պետք է ներառեն բոլոր անհրաժեշտ տեղեկությունները, այդ թվում՝ եկամուտները, նվազեցումները և այլ վճարային պարտավորություններ։
Հարկային մարմինները, ստուգելով ներկայացված փաստաթղթերը, կարող են դիմել լրացուցիչ ուսումնասիրությունների և գրավոր հարցումների՝ պարզելու հարկային պարտավորությունների իրական վիճակը: Կարևոր է նշել, որ հարկային մարմինը իրավունք ունի պահանջելու նաև լրացուցիչ ապացույցներ, որոնք հաստատում են վճարողի ֆինանսական իրավիճակը։
Ֆինանսական ռազմավարություններ՝ հարկային պարտավորությունների նվազեցման համար
Ֆիզիկական անձանց համար հարկային պարտավորությունների նվազեցումը կարող է իրականացնել մի շարք ֆինանսական ռազմավարությունների միջոցով։ Դրանցից է՝ հարկային խորհրդատվություն ստանալը, հարկային դադարեցվածության ծրագրերի նկատմամբ ծանոթությունը և հարկային արտոնությունների ուսումնասիրությունը:
Առաջին հերթին, հարկային խորհրդատվության միջոցով քաղաքացիներ կարող են հասկանալ իրենց իրավունքներն ու պարտավորությունները, ինչպես նաև գտնել առավելագույնս արդյունավետ միջոցներ՝ հարկային բեռը նվազեցնելու համար։ Այն կարող է ներառել հատուկ ծրագրերի ուսումնասիրություն, որոնք առաջարկում են պետություն կամ տեղական ինքնակառավարման մարմիններ, ինչպիսիք են սոցիալական պաշտպանության ծրագրերը կամ ձեռնարկատիրական աջակցությունը:
Հարկային արտոնությունների ուսումնասիրության շրջանակներում, հարկ վճարողները կարող են օգտվել երկրի հարկային օրենսդրության ընդունած տրամադրություններից, որոնք թույլ են տալիս նվազեցնել հարկային պարտավորությունները՝ հաշվեքնդում իրականացնելով տարբեր աջակցության ծրագրեր կամ ստանալով որոշակի եկամուտների վրա հարկային արտոնություններ:
Հարկային իրավունքի գործընթացը և դրա նշանակությունը քաղաքացու իրավունքների պաշտպանության համար
Հարկային իրավունքը մի կարևոր բաղադրիչ է, որը խանդավառում է քաղաքացիների և պետական մարմինների միջև հարաբերությունները։ Այս շրջանակներում, հարկ վճարողի իրավունքների պաշտպանության մեխանիզմները զգալիորեն ազդում են հասարակության վստահության մակարդակի վրա պետական կառավարման նկատմամբ:
Հարկային իրավունքների պաշտպանության գործընթացում գերակշիռ դեր ունեն իրավաբանական ծառայությունները, որոնք կարող են առաջարկել ֆիզիկական անձանց մասնագիտական խորհրդատվություն և աջակցություն հարկային պարտավորությունների կատարման կամ դրանց հետ կապված որոշումների վիճարկման հարցերում։ Անհրաժեշտ է, որպեսզի քաղաքացիները իրազեկ լինեն իրենց իրավունքների մասին՝ զարգացնելով գիտակցության մակարդակը և խթանելով պատասխանատվությունը՝ իրենց հարկային պարտավորությունները կատարելու հարցում:
Այս գործընթացի շրջանակներում, հարկ վճարողի իրավունքների պաշտպանության և պարտավորությունների կատարումը պետք է իրականացվի հիմնված բացության և տեղեկատվության հասանելիության սկզբունքների վրա, ինչը կնպաստի հասարակության վստահության բարձրացմանը պետական կառավարման նկատմամբ: