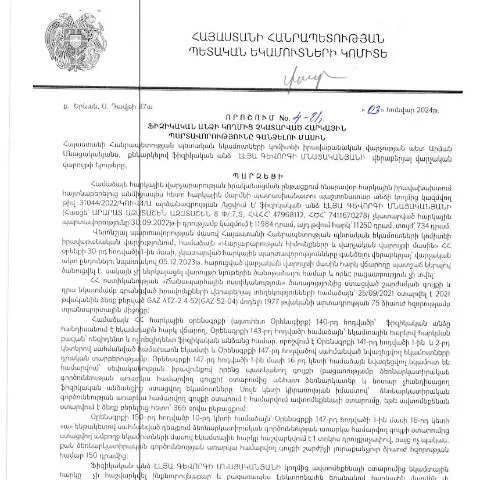
Փոխադարձ պարտավորությունների կատարումը և հարկային պարտավորությունների գանձումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.01.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 4-Ա որոշումը հանդիսանում է կարևոր իրավական ակտ, որը նախատեսում է նրանց հարկային պարտավորությունների կատարումը, որոնք չեն իրականացվել սահմանված ժամկետներում։ Այս ձևը կարևոր է ոչ միայն պետական բյուջեի համար, այլ նաև ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ։
Ովքե՞ր են ներկայացնում ձևը և ինչ նպատակ ունի այն
Այս ձևը նախատեսված է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Դրա ներկայացումը պարտադիր է, մինչդեռ պահպանվում են որոշակի ժամկետները։ Ֆիզիկական անձի կողմից ձևի ներկայացումը հնարավորություն է տալիս իշխանությանը պարտավորությունները տնօրինել և կարգավորել։ Այն նպատակ ունի մատուցել ակնառու իրավիճակներ, երբ հարկերը չկանխված են, և անհրաժեշտ է դրանց գանձման գործընթացը։
Վճարային պարտավորությունների տեսակները
- Միջոցների չվճարում՝ հանդիսանում է հիմնական պատճառը այս ձևի ներկայացման համար։
- Տույժերի ավելացում՝ հարկային պարտավորությունների չկատարման արդյունքում կարող են ավելանալ տույժեր։
- Առաջին անգամ պարտավորություններ չկատարելու դեպքում` կարող է կիրառվել մեղմացում, սակայն կրկնակի դեպքում` տույժերը կլինեն խիստ։
Ինչպես լրացնել և ներկայացնել ձևը
Այս ձևը լրացնելու գործընթացը պետք է իրականացվի շատ ուշադիր, որպեսզի բացառվեն սխալներն ու բացթողումները:
- Նախապատրաստել անհրաժեշտ փաստաթղթերը: Հարկային պարտավորությունների վերաբերյալ տեղեկությունները պետք է լինեն լիարժեք և ճշգրիտ:
- Լրացրեք ձևը: Զգուշությամբ լրացնել բոլոր պահանջվող դաշտերը, հատկապես դրանք, որոնք վերաբերում են պարտավորությունների տեսակի և չափի:
- Ելք կատարեք էլեկտրոնային ստորագրությամբ: Համոզվեք, որ ունեք շրջանառության համար անհրաժեշտ էլեկտրոնային ստորագրությունը:
- Ներկայացրեք ձևը համապատասխան մարմնին: Գործընթացը կարելի է կատարել ինչպես առցանց, այնպես էլ անձամբ ներկայացնելով ՊԵԿ:
Փաստաթղթերի նախապատրաստման ցուցակ
Անհրաժեշտ փաստաթղթերը, որոնք պետք է ներկայացվեն ձևի հետ՝
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվարկ | Առկա պարտավորությունների ցուցակը, որ պետք է ներկայացվի: |
| Ինքնության փաստաթուղթ | Ներառում է անձնագիր կամ այլ նույնականացնող փաստաթուղթ: |
| Բանկային տեղեկանք | Որպես ապացույց ներկայացվող վճարումների վերաբերյալ: |
Որոնք են հնարավոր հետևանքները և իրավունքները
Պարտավորությունների չկատարումը կարող է հանգեցնել հարկային պարտավորությունների ավելացմանը, իսկ ներկայացված ձևը հնարավորություն է տալիս՝
- Հիմնավորել պարտավորությունները և պահանջել նրանց կատարումը:
- Ելք գտնել հարկային մարմինների հետ՝ տնօրինելով ավարտված փաստաթղթերը:
- Ունենալ իրավունքներ՝ դիմելու վերանայման կամ պարբերականության հետ կապված հարցերով:
Հնարավոր հետևանքները
Եթե հարկային պարտավորությունները չկատարվեն, այդ ժամանակ կարող են կիրառվել հետևյալ միջոցները՝
- Կենսագրական տեղեկությունների հրապարակում:
- Ներդրումների սահմանափակում:
- Պետական մարմինների կողմից միջոցների բռնագանձում:
Հատուկ դեպքերի շուրջ տեղեկություններ
Որոշ իրավիճակներում հարկային պարտավորությունների կատարումը կարող է բարդանալ։ Օրինակ՝
- Ստացված գումարների անհետություն՝ երբ հարկային պարտավորությունները ամբողջությամբ չեն կատարվում:
- Երբ ֆիզիկական անձը գտնվում է այլ երկրներում՝ հարկային պարտավորությունների կատարումը կարող է պահանջել լրացուցիչ փաստաթղթեր:
- Մանկահասակների կամ հաշմանդամ անձանց համար՝ հարկային պարտավորությունները կարող են կարգավորվել անկախ:
Մեծ հաշվարկներն ու պարտավորությունների վերանայումը
Մեծ հաշվարկների դեպքում, մասնավորապես՝ երբ հարկային պարտավորությունները գերազանցում են սահմանված չափերը, հարկատուները կարող են դիմել ՊԵԿ համապատասխան վարչության մեկնաբանությունների համար:
Սխալների դեպքում նախատեսվող ընթացակարգեր
Եթե ձևի ներկայացման ընթացքում առաջացել են խնդիրներ, հարկատուները կարող են դիմել վերադաս մարմնին՝
- Դիմելը վերանայման: Կարևոր է նշել բոլոր մանրամասները:
- Լրացուցիչ փաստաթղթերի տրամադրում: Թեկուզ և եթե նախկինում ներկայացվել են փաստաթղթեր:
- Դիմել իրավաբանական աջակցություն: Որպեսզի իրավիճակը կարգավորվի:
Այս փաստաթղթի տեղն ամբողջ գործընթացում
Այս ձևը հանդիսանում է մի շարք հարկային գործընթացների անբաժանելի մասը, որը սկսվում է հարկային պարտավորությունների ձևակերպումից և մինչև դրանց կազմում:
Այն կարևոր դեր է խաղում պետական բյուջեի ձևավորման գործընթացում և հարկային վարչությունը բարձրացնում է իր արդյունավետությունը:
Մեկնաբանություն՝ հարակից ձևերի ընդունվածություն
Շատերը կարող են խառնել այս ձևը այլ հարկային ձևերի հետ, ինչպիսիք են 4-Բ կամ 4-Գ ձևերը, որոնք վերաբերում են այլ հարկային պարտականությունների կատարմանը։ Այդ պատճառով կարևոր է ուշադրություն դարձնել յուրաքանչյուր ձևի առանձնահատկություններին:
Փորձագիտական գնահատական՝ 4-Ա որոշման ազդեցությունը հարկ վճարողների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 03.01.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 4-Ա որոշումը ունի ուղղակի ազդեցություն ֆիզիկական անձանց հարկային պարտավորությունների կատարումներին և նրանց ֆինանսական ծրագրերին։ Այս որոշման նպատակն է կարգավորել հարկային պարտավորությունների հավաքագրման գործընթացը, սակայն այն կարող է նաև հարկ վճարողների համար ստեղծել լրացուցիչ ֆինանսական բեռներ:
Իրավաբանների և տնտեսագետների կարծիքով, կարևոր է, որ ֆիզիկական անձինք լիազոր մարմիններին տրամադրեն բոլոր անհրաժեշտ տեղեկությունները իրենց հարկային պարտավորությունների կատարման վերաբերյալ։ Նման տեղեկատվության բացակայությունը կարող է հանգեցնել հարկային պարտավորությունների ավելացման և, հետևաբար, խնդիրների առաջացման:
Էլեկտրոնային սպասարկման նշանակությունը հարկային պարտավորությունների կատարումներում
Մեր ժամանակներում տեխնոլոգիաների զարգացման շնորհիվ, ՀՀ ՊԵԿ-ը գործարկել է էլեկտրոնային սպասարկման համակարգեր, որոնք հնարավորություն են տալիս քաղաքացիներին հեշտությամբ մուտք գործել իրենց հարկային տեղեկությունները և կատարել հարկային վճարումներ։ Այս համակարգերը պահանջում են, որ քաղաքացիները ունենան անձնական թվեր և էլեկտրոնային ստորագրություն, ինչը մեծացնում է անվտանգությունն ու արդյունավետությունը: 4-Ա որոշումը, ինչպես նաև դրա կիրառումը, ընդգծում է այս համակարգերի կարևորությունը:
Հարկ վճարողներին խորհուրդ է տրվում նախապես գրանցվել էլեկտրոնային սպասարկման համակարգերում, որպեսզի նրանք կարողանան կանխատեսել իրենց հարկային պարտավորությունները և խուսափել ուշացումների կամ ֆինանսական санкցիաներից:
Դիտարկումներ և առաջարկություններ հարկային պարտավորությունների գանձման գործընթացում
Դժվարություններն ու մարտահրավերները, որոնք առնչվում են ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացին, պահանջում են իրավական և ֆինանսական մասնագետների ուշադրություն։ Առաջարկվում է, որպեսզի ՀՀ ՊԵԿ-ը կազմակերպի տեղեկատվական հանդիպումներ և դասընթացներ` քաղաքացիներին բացատրելու իրենց իրավունքները և պարտականությունները՝ կապված 4-Ա որոշման հետ:
Բացի այդ, հարկային մարմինները կարող են նաև ստեղծել ավելի պարզեցված և հասանելի տեղեկատվական նյութեր, որոնք կօգնեն քաղաքացիներին հասկանալ բոլոր անհրաժեշտ գործողությունները։ Սա կունենա դրական ազդեցություն ոչ միայն հարկ վճարողների, այլև պետության համար, քանի որ կավելանա հարկային եկամուտների հավաքումը: