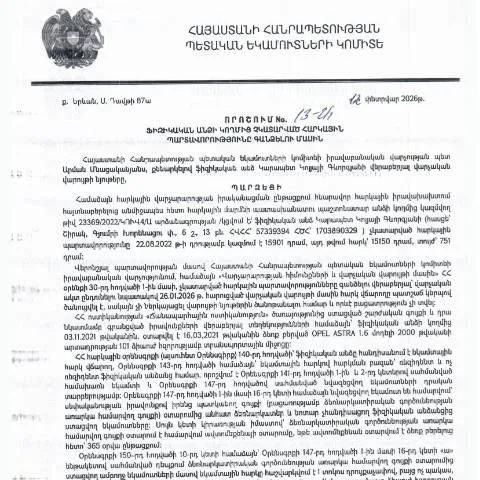
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետության կառավարության 2026 թվականի փետրվարի 12-ի որոշումը, որը վերաբերում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը, հանդիսանում է կարևոր իրավական փաստաթուղթ: Այն նախատեսում է վճարումների կատարման կարգը և բացատրում, թե որքան կարևոր է հարկային պարտավորությունների ժամանակին իրականացումը թե՛ անհատների, թե՛ պետության համար:
Ի՞նչ ենթադրում է փաստաթուղթը
Այս որոշումն ունի մի շարք գործառույթներ, որոնք վերաբերվում են հարկային պարտավորություններ չկատարած ֆիզիկական անձանց: Դրանց թվում են հարկային պարտավորությունների գանձումը, տեղեկությունների հավաքումը վարկանիշային մարմինների կողմից, ինչպես նաև անհատի իրավունքների պաշտպանության մեխանիզմները:
Գրանցման հերթականությունը և կարգը
Փաստաթուղթը պահանջում է հատուկ մոտեցում գրանցման և ձևակերպման գործընթացում: Կարևոր է, որ սկսած 2026 թվականի մարտի 5-ից, քաղաքացիները կարող են օգտվել որոշակի պլատֆորմներից՝ հայտ ներկայացնելու նպատակով:
Առաջին քայլերը
- Գրանցման փուլ: Այն սկսվում է հարկային պարտավորությունների գանձման գործընթացից, երբ ֆիզիկական անձը չի կատարել վճարումները:
- Հայտի ներկայացում: Հատուկ ձևաթուղթը պետք է լրացվի, և դրա ներկայացումը կարող է կատարվել առցանց կամ գրավոր:
- Արդյունքների սպասում: Հայտը ներկայացնելուց հետո հարկային մարմինը ուսումնասիրում է այն և կայացնում որոշում:
Հարկային պարտավորությունների տեսակները
Շահառուի կողմից չկատարված հարկային պարտավորությունները կարող են լինել տարբեր տեսակի, որի հետևանքով օգտվողն ու պետությունը կարող են ունենալ տարբեր իրավիճակներ:
| Հարկային պարտավորություն | Նկարագիր | Գանձման գործընթաց |
|---|---|---|
| Ավտոմեքենայի հարկ | Ավտոմեքենայի սեփականության հարկ | Վճարումները կատարվում են տարեկան |
| Անշարժ գույքի հարկ | Անշարժ գույքի սեփականության հարկ | Հարկային հաշվետվություններ տարեկան |
| Հաշվետվության պարտավորություն | Տեղեկատվություն, որը պետք է ներկայացվի հարկային մարմնին | Անցկացնում է տարին մեկ անգամ |
Դեպի ձևաթուղթը ներկայացնելու վերջնաժամկետները
Փաստաթուղթը պահանջում է խիստ վերջնաժամկետների պահպանություն, որը շատ կարևոր է հարկային պարտավորությունների կառավարման համար:
Վերջնաժամկետներ
- Առաջին տեղեկացում: 2026 թվականի մարտի 5-ից:
- Հայտի ներկայացման վերջնաժամկետ: 2026 թվականի մարտի 31-ը:
- Վճարումների ավարտ: 2026 թվականի ապրիլի 30-ը:
Հարկային պարտավորությունների հետ կապված խնդիրները
Որպեսզի քաղաքացին կարողանա վերահսկել իր հարկային պարտավորությունները, անհրաժեշտ է նկատի ունենալ նաև հնարավոր խնդիրները:
Մասնավորապես
- Անգործունակ փաստաթղթեր: Եթե լրացված տեղեկությունները չեն համընկնում հարկային մարմինների տվյալների հետ:
- Ժամկետների բաց թողնում: Այն դեպքում, երբ փաստաթուղթը ներկայացվեր անցյալ ժամկետում:
- Սխալ հաշվարկներ: Հարկային մարմինների կողմից սխալ հաշվարկների պարագայում:
Հարկային մարմինների դերը և պատասխանատվությունը
Հարկային մարմինները ունեն կարևոր դեր խաղալու պարտավորություններ, որոնք ներառում են հետևյալը:
Որոնում և ստուգում
- Տեղեկատվության հավաքում: Հարկային մարմինները պատասխանատու են քաղաքացիների տված տեղեկությունների ստուգման համար:
- Ուղեկցող փաստաթղթեր: Առաջարկում են քաղաքացիներին` ներկայացնել անհրաժեշտ փաստաթղթեր:
- Հետադարձ կապ: Թեժ գծերի միջոցով քաղաքացիները կարող են ստանալ անհրաժեշտ տեղեկատվություն:
Սխալների և հրաժարների դեպքում առաջադրված քայլեր
Կարևոր է հասկանալ, թե ինչ անել, եթե հայտը մերժվում է կամ չի համապատասխանում պահանջներին:
Գործողություններ
- Վերաքննիչ հայտ: Եթե հայտը մերժված է, կարող եք ներկայացնել վերաքննիչ հայտ:
- Դիտարկման ծրագրեր: Հարկային մարմինները պարտավոր են անցկացնել հատուկ ծրագրեր:
- Հայտարարություններ: Վերահսկող մարմինները կարող են ներկայացնել նաև հայտարարություններ:
Երեխաների, արտաքին քաղաքացիների և կոմպլեքս խնդիրները
Այս որոշումը, ինչպես նաև հարկային պարտավորությունները, կարող են ունենալ լրացուցիչ պայմաններ երեխաների կամ արտաքին քաղաքացիների համար:
Ուսումնասիրելով հատուկ դեպքերը
- Մինորները: Երեխաների կողմից հարկային պարտավորությունները ներկայացնելու գործընթացը պահանջում է ծնողների կամ խնամակալների համաձայնություն:
- Արտասահմանյան քաղաքացիները: Նրանք պետք է ունենան համապատասխան փաստաթղթեր:
- Կոմպլեքս իրավիճակներ: Այն դեպքում, երբ առկա են մի քանի պարտավորություններ:
Հարկային պարտավորությունների ռիսկերի նվազեցման ռազմավարություններ
Ունենք մի շարք ռազմավարություններ, որոնց միջոցով կարող են նվազեցվել հարկային պարտավորությունների ռիսկերը:
Տեղեկատվություն և կրթություն
- Անհրաժեշտ գիտելիքներ: Վճարների ժամանակին կատարումը պահանջում է հարկային պարտավորությունների վերաբերյալ բարի գիտելիքներ:
- Կրթական ծրագրեր: Քաղաքացիների համար կազմակերպվում են հատուկ ուսումնական միջոցառումներ:
- Հետադարձ կապ: Քաղաքացիները պետք է ակտիվորեն հաղորդակցվեն հարկային մարմինների հետ:
Հարկային պարտավորությունների կատարման կարևորությունը
Երբևէ հարկային պարտավորությունների իրականացումը հանդիսանում է ոչ միայն պարտավորություն, այլև քաղաքացու սոցիալական պատասխանատվություն:
Բազմակի ազդեցությունները
- Հասարակություն: Պետության ֆինանսների կայունացումը:
- Մասնավոր հատված: Հարկային պարտավորությունները նպաստում են տնտեսության զարգացմանը:
- Անհատ: Քաղաքացիների սոցիալական ապահովության բարձրացումը:
Փաստաթղթային պահանջները որոշման կատարման համար
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 13-Ա որոշումը ենթադրում է որոշակի փաստաթղթային պահանջներ, որոնք պետք է ներկայացվեն համապատասխան մարմիններին։ Այս պահանջները ներառում են ոչ միայն հարկային հաշվետվությունները, այլեւ այլ փաստաթղթեր, որոնք կարող են հաստատել հարկ վճարողի ֆինանսական վիճակը։
Ահա մի քանի հիմնական փաստաթղթեր, որոնք կարող են պահանջվել. 1. Հարկային հաշվետվություններ: Պետք է ներկայացվեն վերջին 3 տարվա ընթացքում ներկայացված բոլոր հարկային հաշվետվությունները։ 2. Հաշվապահական հաշվետվություններ: Եթե ֆիզիկական անձը դադարեցրել է գործունեությունը, անհրաժեշտ է ներկայացնել իր գործունեության մասին հաշվետվություններ։ 3. Բանկային հաշվետվություններ: Բացի հարկային և հաշվապահական հաշվետվություններից, հարկ վճարողը կարող է պետք է տրամադրի վերջին 6 ամիսների բանկային հաշվետվությունները՝ իր ֆինանսական վիճակի ապացույցի համար։
Հարկային պարտավորությունների գանձման ընթացակարգը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման համաձայն, հարկային պարտավորությունների գանձման գործընթացը սկսվում է որոշման հրապարակումից հետո։ Հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ՝ իր պարտավորությունները կատարելու համար սահմանված ժամկետում։ Եթե պարտավորությունները չեն կատարվել, ՀՀ ՊԵԿ-ն իրավունք ունի ձեռնարկելու հարկային պարտավորությունների գանձման միջոցները, ինչպիսիք են՝ հաշվի արգելանք, գույքի բռնագանձում և հարկային տուգանքներ։
Դիմումը կարող է ներկայացվել էլեկտրոնային եղանակով, որտեղ հարկ վճարողը պետք է հաստատի իր ինքնությունը՝ օգտագործելով անձային քարտ կամ էլեկտրոնային ստորագրություն։ Դիմումը ենթադրում է նաև QR-կոդով կամ 16-տողանոց կոդով փաստաթղթերի առկայություն, որոնք անհրաժեշտ են նախնական վավերականության համար։
Հարկային պարտավորությունների դիմակայման եղանակներ
Հարկ վճարողներին տրվում է հնարավորություն ներկայացնել դիմումներ և հակադարձումներ՝ հարկային պարտավորություններով կապված։ Եթե ֆիզիկական անձը չի համաձայնում հարկային պարտավորությունների գանձման վերաբերյալ որոշման հետ, նա կարող է ներկայացնել հարկային դիմակետ՝ օրենքի շրջանակներում։ Դիմումը պետք է ներկայացնել 30 օրվա ընթացքում՝ որոշման հրապարակումից հետո, որտեղ հարկ վճարողը կարող է ներկայացնել ապացույցներ և փաստարկներ՝ իր շահերը պաշտպանելու համար։
Դիմումը կարող է ներառել նաև՝ վիճակագրական տվյալներ, հաշվեկշռային փաստաթղթեր, ինչպես նաև համապատասխան իրավական ակտերի մեջ մանրամասներ, որոնք կարող են հիմք հանդիսանալ դիմումի քննարկման համար։ ՀՀ ՊԵԿ-ն պարտավոր է քննարկել ներկայացված դիմումը 15 օրվա ընթացքում և իր որոշումը պաշտոնապես հաղորդել հարկ վճարողին։