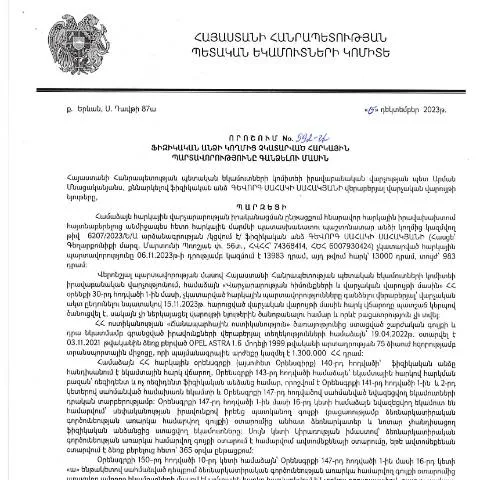
Իրավաբանական վարչության որոշումը՝ հարկային պարտավորությունների գանձման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 992-Ա որոշումը, որը հրապարակվել է 15․01․2024թ․, կարևոր փաստաթուղթ է, որը նախատեսում է անցանկալի հարկային պարտավորությունների կարգավորման ընթացակարգերը՝ ֆիզիկական անձանց համար։ Այս որոշման հոգեշտայնությունը պահանջում է հատուկ ուշադրություն, քանի որ այն կարող է ազդել յուրաքանչյուր հարկ վճարողի ֆինանսական վիճակի վրա։
Որոնք են որոշման կիրառման շրջանակները
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այն կարող է կիրառվել հետևյալ պայմաններում՝
- Իրավաբանորեն գործող ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ;
- Ընտանեկան իրավիճակներ, որոնք ազդում են հարկային պարտավորվածությունների կատարման վրա;
- Արտերկրում բնակվող ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ Հայաստանում;
Ակնկալվող փաստաթղթերը ու նախապատրաստումը
Փաստաթղթերի պատրաստումը կարևոր դեր է խաղում տվյալ գործընթացում։ Անհրաժեշտ փաստաթղթերը ներառում են՝
- Հարկային հայտարարություն (Dimum N2 կամ Dzev N3);
- Անձնական տվյալների ապացույց (ապահովագրական քարտ, անձնագիր);
- Հարկային պարտավորությունների վերաբերյալ տեղեկագիր (նվազագույն վճար);
- Կոնտակտային տվյալներ (հեռախոսահամար, էլ. փոստ);
Հարկ է նշել, որ որևէ փաստաթուղթ տրամադրված չէ, եթե այն չի համապատասխանում ՀՀ օրենսդրությանը։
Ինչպես լրացնել և ներկայացնել հայտը
Հայտը կարելի է լրացնել ինքնուրույն՝ օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքը, որտեղ ներկայացված են բոլոր անհրաժեշտ ձևերը և ուղեցույցները։ Ծառայությունները մատչելի են էլեկտրոնային ստորագրությամբ և անձնական հաշվեհամարով։
Ընդհանուր քայլերը՝
- Ներբեռնել անհրաժեշտ ձևերը;
- Լրացնել բոլոր պահանջվող դաշտերը;
- Ներկայացնել հայտը առցանց՝ օգտագործելով էլեկտրոնային ստորագրությունը;
Հանձնաժողովի ընթացակարգը և որոշման կայացումը
Հայտը ներկայացնելուց հետո, վարչությունը 30 աշխատանքային օրվա ընթացքում պետք է ընդունի որոշումը։ Եթե որևէ փաստաթուղթ բացակայում է կամ չի համապատասխանում, վարչությունը կգրանցի տեղեկագիր՝ իրացնելով պատճառները։
Դիտարկման արդյունքները կհայտնվեն գրավոր՝ նշելով նաև հնարավոր բողոքարկման ընթացակարգերը։
Ինչպես հետևել դիմումի ընթացքին
Ներկայացված դիմումի ընթացքը կարող եք հետևել ՀՀ ՊԵԿ պաշտոնական կայքում՝ մուտք գործելով անձնական հաշվեհամարի միջոցով։ Անհրաժեշտության դեպքում, կարող եք կապ հաստատել նաև վարչության աշխատակիցների հետ՝ օգտագործելով նշված կոնտակտային տվյալները։
Մասնավոր դեպքեր ու արտոնություններ
Հարկային պարտավորությունների որոշումները կարող են նշանակալիորեն տարբեր լինել հասարակ քաղաքացիների և արտերկրում բնակվող անձանց համար։ Այստեղ կան որոշ բացառություններ՝
- Երբ քաղաքացին ունի առողջական խնդիրներ, որոնք խոչընդոտում են հարկային պարտավորությունների կատարմանը;
- Մինչ 18 տարեկան երեխաների համար, որոնց անունով հարկային պարտավորություններ կան;
- Եթե անձը ռազմական ծառայություններ է մատուցել, հնարավոր է, որ նրանց հարկային պարտավորությունները բեռնաթափվեն։
Հարկային պարտավորությունների չկատարման հետևանքները
Անհրաժեշտ է հասկանալ, որ խնդիրներից զերծ մնալու համար հարկային պարտավորությունները պետք է կատարվեն ժամանակին։ Եթե գործընթացը ուշանում է, ապա դա կարող է հանգեցնել հետևյալ հետևանքների՝
- Հարկային տուգանքներ;
- Իրավական պատասխանատվություն;
- Հնարավոր պատժամիջոցներ՝ ֆինանսական և վարչական բնույթի։
Այդ իսկ պատճառով, կարևոր է հետևել Ձեր պարտավորություններին և, անհրաժեշտության դեպքում, դիմել խորհրդատվության:
Կոնկրետ դեպքերի ուսումնասիրություն
| Դեպքերի տեսակները | Անհրաժեշտ գործողությունները | Հնարավոր հետևանքները |
|---|---|---|
| Արտերկրում բնակվող ֆիզիկական անձ | Ուղարկել հայտ, ներկայացնել միջազգային փաստաթղթեր | Հարկային պարտավորությունների գանձում |
| Խորհրդային շրջանում ծնված անձ | Ստանալ պատմական հարկային տեղեկություններ | Հարկի վերանայում |
| Մանրուքների վրա հիմնված հարկային ձեւավորում | Ներկայացնել մանրամասներ, լրացուցիչ փաստաթղթեր | Գանձում կամ տուգանք |
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», հանդիսանում է կարևոր գործիք, որը կարգավորում է հարկային պարտավորությունների գանձումը։ Յուրաքանչյուր ֆիզիկական անձ պետք է ուշադրություն դարձնի իր հարկային պարտավորություններին՝ խուսափելով ապագա բարդություններից։
ՀՀ ՊԵԿ իրավաբանական վարչության իրավական հիմքերը և իրավական ազդեցությունները
ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է հարկային պարտավորությունների կատարման վերահսկման և հարկերի հավաքման գործընթացի ապահովման համար։ 15.12.2023թ․ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 992-Ա որոշումը իրավաբանական հիմք է տալիս նշանակելու հարկային պարտավորությունների կատարման հետևանքները։ Այս որոշումը հիմնված է Հայկական Հանրապետության գործող հարկային օրենսդրության վրա, որն աջակցում է պետական շահերի պաշտպանությանը և քաղաքացիների պարտավորությունների կատարումը խթանելուն։
Այս որոշման ուժի մեջ մտնելուց հետո, ՊԵԿ-ը հնարավորություն է ստանում կիրառել հարկային պարտավորությունների կատարման մեխանիզմներ, որոնք ներառում են հարկային պարտականությունների վերականգնումը, պատժամիջոցների կիրառումը և հարկային հաշվետվությունների ներկայացման ուղղությամբ համապատասխան քայլերի ձեռնարկումը։ Իրավաբանական վարչությունը միշտ օգտվում է իր լիազորություններից՝ հարկային իրավախախտումների բացահայտման և հարկատուների իրավունքների պաշտպանությունը ապահովելու նպատակով։
Իրավաբանական վարչության գործունեության ընթացակարգեր և վերահսկողության մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչության գործունեությունն ընդգրկում է մի շարք ընթացակարգեր, որոնք նպաստում են հարկային պարտավորությունների կատարման վերահսկմանը։ Այս ընթացակարգերը ներառում են հարկային պարտավորությունների կատարումն ապահովող փաստաթղթերի ստուգում, վերահսկողական գործողություններ և հարկային ապացույցների հավաքում։ Որոշակի դեպքերում, իրավաբանական վարչությունը կարող է նախաձեռնել հարկային պատասխանատվության սահմանում՝ հիմնվելով Օրենսդրական կարգավորումներին և հարկային պարտավորությունների անհետացման փաստերի վրա։
Վերահասկողության մեթոդները ներառում են նաև հարկային պարտավորությունների կուտակումից խուսափելու նպատակով տարբեր գործիքների կիրառումը, ինչպիսիք են՝ հարկային հաշվետվությունների ստուգումն, հարկային վճարումների գործընթացի գծապատկերումը և հարկատուների հետ գործողությունների քննարկումը։ Իրավաբանական վարչությունը նաև համակարգում է համագործակցությունը այլ պետական մարմինների հետ՝ նպատակ ունենալով բարելավել հարկային վարչարարությունը և նվազեցնել օրենսդրական կոտորածները, որոնք կարող են առաջանալ հարկային պարտավորությունների կատարման ընթացքում։
Հարկային պարտավորությունների գանձման գործընթացում հանրային տեղեկատվության դերակատարությունը
Հարկային պարտավորությունների գանձման գործընթացում հանրային տեղեկատվության հասանելիությունը մեծ նշանակություն ունի, քանի որ այն հնարավորություն է տալիս քաղաքացիներին և կազմակերպություններին տեղեկանալ իրենց պարտավորությունների մասին։ ՊԵԿ-ի ստեղծած էլեկտրոնային պորտալները, տեղեկատվական համակարգերը և հանրային լսումների իրականացումը նպաստում են հարկային վարչարարության թափանցիկությանը։ Այս գործընթացներում ներկայացված տեղեկատվությունը հնարավորություն է տալիս հարկատուներին ժամանակին կատարելու իրենց պարտավորությունները և խուսափելու իրավաբանական հետևանքներից։
Բացի այդ, հանրային տեղեկատվությունը նպաստում է հարկային քաղաքականության ձևավորմանը, քանի որ այն հնարավորություն է տալիս ՀՀ ՊԵԿ-ին հավաքել և վերլուծել տվյալներ հարկային պարտավորությունների կատարման մասին, ինչը օգնում է բարելավել հարկային օրենսդրությունը և վարչարարությունը։ Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը դառնում է առավել արդյունավետ, իսկ քաղաքացիներին տրամադրվող տեղեկությունները խթանում են առողջ հարկային մշակույթը և չեն թողնում տեղական համայնքներում բացթողումներ։