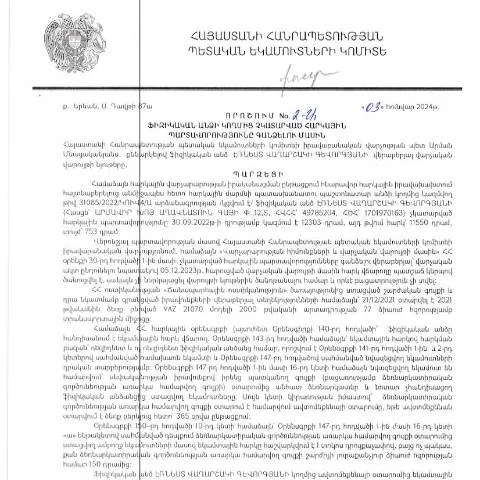
Հայաստանի Հանրապետության ՊԵԿ իրավաբանական վարչության որոշումը և դրա նշանակությունը
2024 թվականի հունվարի 3-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 2-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որն ուղղորդում է ինչպես հարկային պարտավորությունների իրականացումը, այնպես էլ հարկային իրավախախտումների վրա պատիժների կիրառումը: Այս որոշումը ստեղծում է շրջանակ, որտեղ որոշակի կարգով իրականացվում է պարտավորությունների կատարումը և դրանց գանձումը:
Դիմումի մեկնարկը. ինչն է հուշում պարտավորությունների մասին
Այս որոշման շրջանակներում առաջին քայլը կատարում է հարկային վարչությունը, որը կարող է որոշել հանձնել իրազեկումները այն ֆիզիկական անձանց, ովքեր իրենց հարկային պարտավորությունները չեն կատարել: Դիմումի հիմքում գրանցված տվյալներն են, որոնք կարող են ստացվել տարբեր աղբյուրներից, այդ թվում՝ պաշտոնական գրանցումներ, հաշվետվություններ և այլն:
Փաստաթղթի կառուցվածքը և լրացման կարգը
Փաստաթուղթը բաղկացած է մի քանի հիմնական բաժիններից, որոնք նկարագրում են պարտավորությունների ստուգման գործընթացը: Այդ բաժինները ներառում են հետևյալը:
- Անուն և ազգանուն: Դիմող անձի տվյալները պետք է լրացվեն հստակ և ճիշտ:
- Հարկային նվազեցման պատճառը: Անձը պետք է ներկայացնի՝ ինչու չի կատարել պարտավորությունը:
- Տվյալների ստուգում: Պետք է ապահովվի, որ ներկայացված տեղեկությունները համապատասխանում են իրականությանը:
Լրացման հատուկ դեպքեր.
Լրացման գործընթացում կարող են լինել մի քանի բացառություններ:
- Եթե դիմողը անչափահաս է: Այդ դեպքում անհրաժեշտ է փաստաթուղթ ներկայացնել ծնողների կամ դաստիարակների կողմից:
- Եթե դիմողը բնակություն է տեղադրել արտերկրում: Պետք է հավելյալ փաստաթղթեր, որոնք կհաստատեն նրա օտարերկրյա կարգավիճակը:
Տվյալների ներկայացման գործընթացը
Այս որոշման հիմքով, դիմումը պետք է ներկայացնել Հայաստանի Հանրապետության Պետական եկամուտների կոմիտե (ՊԵԿ) համապատասխան բաժիններին: Դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ առցանց, ինչը զգալիորեն հեշտացնում է գործընթացը:
Առցանց դիմումի իրականացում
Առցանց դիմումն իրականացնելու համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն և ID քարտ: Համապատասխան մուտքագրումները կատարվում են ՊԵԿ-ի պաշտոնական կայքում:
Պատասխանատվության գործառույթները
Հարկային պարտավորությունների կատարումը վերահսկվում է իրավապահ մարմինների կողմից: Եթե դիմողը չի կատարում պարտավորությունը, պետական մարմինը կարող է կիրառել համապատասխան միջոցներ:
Վիճակագրական տվյալներ
| Տարի | Պարտավորությունների գանձման թիվ | Կիրառված պատիժների թիվ |
|---|---|---|
| 2022 | 1500 | 300 |
| 2023 | 1800 | 400 |
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվել է, դիմող անձը կարող է ներկայացնել բողոք: Այս գործընթացը պետք է իրականացվի հետևյալ քայլերով:
- Ամբողջական տեղեկություններ հավաքելու համար դիմել պատասխանատու մարմնին:
- Մերժման պատճառը մանրամասն ուսումնասիրել:
- Բողոքը ներկայացնել գրավոր՝ նշելով դիմումի համարը:
Ռազմավարական խոչընդոտները և բարդությունները
Իրականում հարկային պարտավորությունների կատարումը կարող է լինել բարդ, հատկապես, եթե դիմողը ունի ֆինանսական խնդիրներ կամ այլ իրավաբանական հակասություններ:
Ինչպես աջակցել դիմողներին
Մեծ նշանակություն ունի մասնագիտական խորհրդատվությունը, որն կարող է տրամադրել իրավաբանները կամ հարկային մասնագետները:
Դիմումի մշակման ժամկետները
Անհրաժեշտ է հաշվի առնել, որ դիմումի մշակման ժամկետները կարող են նշանակալիորեն ազդել դիմողի վարքագծի վրա:
- Առաջին փուլը՝ ստուգման գործընթացը, տևում է 30 օր:
- Դիմողի իրավունքները և պարտավորությունները պետք է հայտնի լինեն 15 օր անց:
Մուրացկանային օրինակներ և պահանջներ
Երբեմն հարկային մարմինները կարող են հանդիպել հատուկ դեպքերի, որոնք պահանջում են լրացուցիչ փաստաթղթեր:
Հարկային մարմինները պետք է ապահովեն այդպիսի դեպքերի համար հստակ սահմանված պահանջները, ինչպիսիք են:
- Բանկային հաշվեկշիռների տեղեկություններ:
- Անձնական ֆինանսական հաշվետվություններ:
Այս բոլոր քայլերը կազմավորում են հարկային պարտավորությունների կատարելու գործընթացը, որն ուղղված է ոչ միայն պարտավորությունների գանձմանը, այլև հարկային իրավակարգի պահպանմանը:
Դրոշմային հարկերի հավաքագրումը և հարկային պարտավորությունների իրականացումը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 03.01.2024թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 2-Ա որոշումը նախատեսում է նոր մեխանիզմներ հարկային պարտավորությունների արդյունավետ հավաքագրման համար: Դրա հիմնական նպատակն է ապահովել, որ ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները և նվազեցնեն հարկային խուսափման դեպքերը:
Այս որոշման համաձայն, հարկային պարտավորությունները հավաքագրվելու են չէին միայն ավանդական ճանապարհով, այլ նաև նոր տեխնոլոգիաների օգտագործմամբ, ինչպիսիք են էլեկտրոնային հաշվետվությունները և հարկային ռեեստրի ավտոմատացված համակարգերը: Յուրաքանչյուր ֆիզիկական անձի նկատմամբ, որի ՀՎՀՀ-ն կամ ՀԾՀ-ն ընդգրկված է տվյալ որոշման շրջանակներում, կիրականացվի հարկային պարտավորությունների մանրամասն ուսումնասիրություն:
Սակայն, հարկային պարտավորությունները կատարվելուց առաջ, հարկատուներին կհայտարարեն գանձման գործընթացի մասին, որը ներառում է նաև համապատասխան գրավոր ծանուցումները, որոնք կհասցվեն նրանց բնակության վայրին:
Հարկային պարտավորությունների կատարման խախտման դեպքերը և ընթացակարգերը
Հայաստանի Հանրապետության հարկային օրենսդրության շրջանակներում, հարկային պարտավորությունների կատարման խախտումները կարող են առաջացնել տարբեր հետևանքներ: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 2-Ա որոշման հիման վրա, իրավաբանները կարող են տարբեր ընթացակարգեր սկսել խախտումների դեպքում:
Հարկային պարտավորությունների չկատարման առաջին փուլում, հարկային մարմինները կարող են նյութեր հավաքել և դրանք ուղարկել համապատասխան իրավապահ մարմիններին: Դրանք կարող են ներառել նաև վարչական պատասխանատվություն, որն առաջացնում է տուգանքի վճարման պարտավորություն:
Խախտումների երկրորդ փուլը կարող է ներառել հարկային պարտավորությունների հավաքագրման գործընթացը, որն իրականացվում է դատարանի միջամտությամբ: Սա ենթադրում է լրացուցիչ ժամանակակարանային մարմինների ներգրավում, որոնց միջոցով կարող է իրականացվել հարկային պարտավորությունների բռնագանձում:
Կայքին ներկայացվող փաստաթղթերի և տեղեկությունների պատրաստումը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 2-Ա որոշման շրջանակներում, հարկ վճարողների համար կենսական նշանակություն ունի բոլոր անհրաժեշտ փաստաթղթերի և տեղեկությունների պատշաճ պատրաստումը: Այս փաստաթղթերը պետք է ներառեն նաև հարկային վճարումների վերաբերյալ վերջին տասներկու ամսվա հաշվետվությունները, որոնք պետք է ներկայացվեն էլեկտրոնային ձևով:
Նշված փաստաթղթերը պետք է ունենան QR-կոդեր և 16-ախտանիշանոց հաստատման համարներ, որոնք կօգնեն հաստատելու փաստաթղթերի վավերությունը: Ավելին, հարկ վճարողների պետք է նաև կատարել համապատասխան գրանցումներ հարկային մարմնի համար, որպեսզի իրենց տեղեկությունները միշտ թարմ լինեն:
Թեև բոլոր գործընթացները կարող են թվաբանորեն համալրվել, հարկ վճարողները պետք է ուշադրություն դարձնեն ներկայացված տեղեկությունների ճիշտությանը, քանի որ սխալ տեղեկություններն անխուսափելիորեն կհանգեցնեն վարչական վարույթի երկարացմանը: