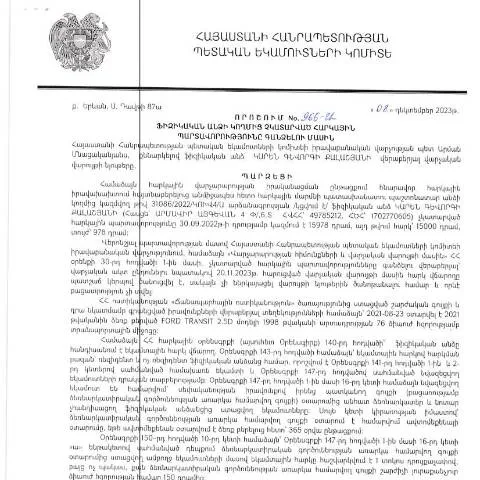
Սահմանադրական պարտավորությունների կատարումը և իր ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 966-Ա որոշումը հանդիսանում է կարևորագույն փաստաթուղթ, որը ուղղորդում է հարկ վճարողների և պետական մարմինների միջև ընթացող հարաբերությունները:
Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների կատարելությունը, ինչը մեծապես կարևոր է հասարակության և երկրի տնտեսության համար:
Հարկ վճարողների դիրքը
Այս փաստաթուղթը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Հարկ վճարողների կարգը և ժամանակահատվածը, ինչի վերաբերյալ կարող է կայացվել որոշում, կարող է դառնալ առաջնային ուշադրության թեմա:
- Միավորներ՝ Այսօրինակ տարբերակում, հարկ վճարողը, որը չի կատարել իր պարտավորությունները, պարտավոր է շուտափույթ կերպով կատարել այդ պարտավորությունները՝ խուսափելու տուգանքներից:
- Հնարավորությունները՝ Ֆիզիկական անձի համար առկա է հնարավորություն ներկայացնելու փաստաթղթեր, որոնք ապացուցում են, որ նրանք անկարող են կատարել հարկային պարտավորությունները:
Ծրագրերի ժամանակացույցը
Հարկային պարտավորությունների կատարման գործընթացը մի շարք փուլերից բաղկացած է: Քայլ առ քայլ, այս գործընթացը կարող է տևել մի քանի շաբաթ կամ ամիսներ:
- Հարկային պարտավորությունների պահանջ: ՊԵԿ-ն կարող է պահանջել հարկերի վճարման վերաբերյալ տեղեկատվություն:
- Իրավական ընթացակարգերի կիրառում: Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ՊԵԿ-ն կարող է կիրառել իրավական միջոցներ:
- Իրականացման գործընթաց: Հարկ վճարողների նկատմամբ կարող են կիրառվել հարկային սակագներ և գրավներ:
Փաստաթղթի կառուցվածքը և լրացման գործընթացը
Ներկայացված փաստաթղթում կան մի շարք բաժիններ, որոնք պետք է լրացվեն ճիշտ և ճշգրիտ:
| Բաժին | Նպատակ | Նկարագրություն |
|---|---|---|
| Հարկ վճարողի տվյալներ | Հարկ վճարողի տեղեկությունների ներկայացում | Անուն, ազգանուն, ՀՎՀՀ |
| Պարտավորությունների տեսակը | Պարտավորությունների առանձնացումը | Հարկատեսակ, վճարման ժամկետների նշում |
| Վճարման ձևը | Վճարման մեթոդի ընտրություն | Բանկային փոխանցում, առկա կամ էլեկտրոնային վճարում |
Լրացման կարևորագույն պարբերությունները
Այս բաժիններում ճիշտ և հեշտ ընթացումը մեծ նշանակություն ունի, քանի որ սխալները կարող են հանգեցնել դատական գործընթացների:
- Անուն և ազգանուն: Ինքնությունը պետք է համապատասխանի անձնագրի տվյալներին:
- ՀՎՀՀ: Հարկ վճարողի ՀՎՀՀ-ն պետք է լինի լրացված՝ առանց սխալի:
Դիմումի ներկայացման եղանակները
Դիմումների ներկայացման երեք հիմնական ալիքներ կան, որոնք հարկ վճարողները կարող են ընտրել:
- Էլեկտրոնային դիմում: ՊԵԿ-ի պաշտոնական կայքում կամ e-services համակարգում:
- Փաստաթղթային դիմում: Ստացված փաստաթուղթը ներկայացվում է հարկային տեսչության:
- Գործնական այց: Հարկային կառույցի գրասենյակում անձամբ:
Ո՞րն է փաստաթղթի նշանակությունը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր դեր է խաղում հարկային միջավայրում՝ ապահովելով բարեխիղճ հարկ վճարողների պաշտպանություն և պարտավորությունների կատարումը:
Այս փաստաթուղթը նաև կարևոր դեր է խաղում տնտեսական զարգացման մեջ, քանի որ այն խթանում է հարկային մշակույթը:
Դիմումի կարգավիճակը և հետևություններ
Դիմումը ներկայացնելուց հետո հարկ վճարողը պետք է ուշադիր հետևի դրան՝ ստանալու համար տեղեկություններ:
- Դիմման ընդունման հաստատում: Հարկային տեսչությունը պետք է հաստատի դիմումը:
- Մեկնաբանություններ և լրացումներ: Եթե անհրաժեշտ է, կարող են պահանջվել լրացուցիչ փաստաթղթեր:
- Վերջնական որոշման կայացում: ՊԵԿ-ը կայացնում է վերջնական որոշում՝ տեղեկացնել քրեական հետապնդման մասին:
Ամփոփում
Այս դոկումենտը, որը մշակվել է ՀՀ ՊԵԿ-ի կողմից, անցնում է մի շարք կարևոր քայլեր՝ հարկ վճարողների պարտավորությունները կատարելու գործընթացում: Հարկ վճարողները պարտավոր են լինել ուշադիր և ճշգրիտ, որպեսզի ստանան սահմանված դրական արդյունքները:
Հարկային պարտավորությունների ոչ կատարումը. իրավաբանական հետևանքներ
Հարկային պարտավորությունների ոչ կատարումը հայկական օրենսդրության մեջ նախատեսում է մի շարք իրավաբանական հետևանքներ, որոնք կարող են զգալիորեն ազդել ֆիզիկական անձանց ֆինանսական վիճակի վրա: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշման շրջանակներում, կարևոր է հասկանալ, թե ինչ են ներառում այդ հետևանքները:
Առաջին հերթին, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության: Սա նշանակում է, որ հարկ վճարողը կարող է ենթարկվել վարչական տուգանքների, որոնք կարող են նշանակվել անկախ նրանից, թե արդյոք նա գիտակցել է իր պարտավորությունները:
Երկրորդ, հարկային պարտավորությունների չկատարումը կարող է առաջացնել եկամուտների կամ գույքի գանձման գործընթացներ: ՀՀ ՊԵԿ-ը իրավունք ունի իրականացնել հարկային պարտավորությունները կատարելու նպատակով հարկ վճարողի գույքի գանձում, ինչի արդյունքում կարող է անօրինական համարվել այն անձի բոլոր գույքային իրավունքները, որոնք կապված են հարկային պարտավորությունների կատարումը խոչընդոտող տարրերի հետ:
Վերջապես, հարկային պարտավորությունների չկատարումը կարող է նաև բացասական ազդեցություն ունենալ ֆիզիկական անձի վարկային պատմության վրա, ինչի արդյունքում նա կարող է դժվարություններ ունենալ ապագայում վարկեր ստանալու հարցում:
ՀՀ ՊԵԿ՝ հարկային պարտավորությունների մարումը խրախուսելու ռազմավարությունները
ՀՀ ՊԵԿ-ը մշտապես աշխատում է հարկային պարտավորությունները կատարելու ոլորտում հանրային գիտակցության բարձրացման և հարկ վճարողների հետ հարաբերությունների բարելավման փոքրեցման վրա: Այս նպատակներին հասնելու համար կառույցը կիրառում է մի շարք ռազմավարություններ:
Միանշանակ, կարևոր է հանրությանը տեղեկացնել հարկային պարտավորությունների նշանակության մասին: ՀՀ ՊԵԿ-ը կազմակերպում է տարբեր միջոցառումներ, հանրային քննարկումներ և սեմինարներ, որոնց ընթացքում ներկայացվում են հարկային պարտավորությունների կատարումը խրախուսելու տարբեր մեթոդներ և առավելությունները:
Միաժամանակ, հարկ վճարողներին առաջարկվում են էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս հեշտ ու արագ ձևով կատարել հարկային վճարումները: Այս ծառայությունները, որոնք հասանելի են հենց նրանց անձնական էլեկտրոնային ստորագրությամբ, նպաստում են հարկային պարտավորությունների կատարումը դարձնել ավելի արդյունավետ:
Նմանատիպ ռազմավարություններով ՀՀ ՊԵԿ-ը ձգտում է նվազեցնել հարկային պարտավորությունների կատարումից խուսափողների թիվը և ստեղծել բարենպաստ միջավայր, որտեղ հարկ վճարողները կկարողանան հասնել իրենց ֆինանսական նպատակներին:
Դատական կարգավորումները հարկային պարտավորությունների կատարման գործում
ՀՀ օրենսդրությունը, մասնավորապես՝ ՀՀ վարչական դատավարության օրենսդրությունը, կարգավորում է այն գործընթացները, որոնք կապված են հարկային պարտավորությունների իրականացման հետ: ՀՀ ՊԵԿ-ի կողմից կայացվող որոշումները, այդ թվում՝ հարկային պարտավորությունների չկատարելու վերաբերյալ՝ ենթակա են վարչական դատական կարգավորումների:
Եթե հարկ վճարողը չի համաձայնվում ՀՀ ՊԵԿ-ի կողմից կայացված որոշմանը, նա ունի իրավունքը ներկայացնել բողոք՝ վարչական դատարան: Այս գործընթացը ներառում է մի քանի փուլ, որտեղ հարկ վճարողները պարտավոր են ներկայացնել համապատասխան փաստաթղթեր և հիմնավորումներ իրենց դիրքորոշման մասին:
Դատական գործընթացում, հարկ վճարողը պետք է կարողանա հիմնավորել, որ ՀՀ ՊԵԿ-ի որոշումն անօրինական է, կամ որ իրենց հարկային պարտավորությունները իրականում կատարվել են: Այս գործընթացը մի շարք փուլերից է, որոնց ընթացքում հարկ վճարողը կարող է հանդես գալ, ինչպես նաև վկայություն, փաստաթղթեր և այլ ապացույցներ ներկայացնել:
Այսպիսով, հարկային պարտավորությունների կատարման հարցերը գրեթե միշտ ունեն երկարատև գործընթացներ, իսկ վեճերը կարող են տևել ամիսներ կամ նույնիսկ տարիներ, ինչը նշանակալի է գիտակցելու համար: