Արժե՞ արդյոք խոչընդոտել հարկային պարտավորությունների վճարումը
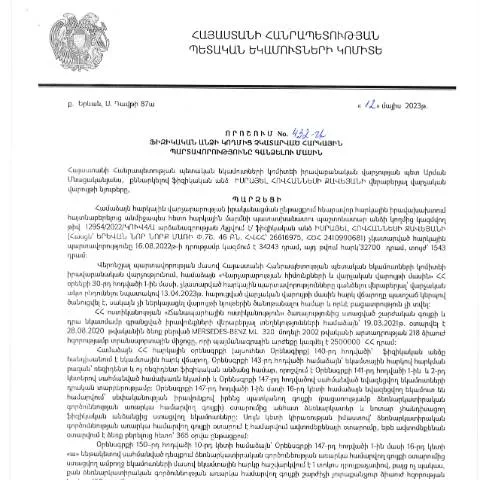
Հայաստանի Հանրապետությունում հարկային պարտավորությունները վճարելը յուրաքանչյուր ֆիզիկական անձի պարտականությունն է, սակայն իրավիճակներ կարող են առաջանալ, երբ այս պարտավորությունները չեն կատարվում: 2023 թվականի մայիսի 12-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 432-Ա որոշումը կարևոր դեր է խաղում այս խնդրում:
Ովքեր են պատասխանատու տվյալ որոշման կիրառման համար
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր չկարողացան կատարել իրենց հարկային պարտավորությունները: Նրանք, ովքեր ստանում են սնունդ, աշխատավարձ կամ այլ եկամուտներ, պետք է ուշադրություն դարձնեն իրենց հարկային պարտավորություններին: Իրականում, յուրաքանչյուր ներկայացուցիչ իր կրթության և տնտեսական իրավիճակին համապատասխան՝ կարող է հանդիպել հարկային պարտականությունների հետ կապված տարբեր իրավիճակների:
Ի՞նչ անհրաժեշտ տեղեկություններ են պահանջվում
- Անուն և ազգանուն: Հարկային վճարողի ամբողջական անունը:
- Հետադարձ կապի տեղեկություններ: Հեռախոսահամար և էլ․ հասցե:
- Քաղաքացիական հիմնարկի տվյալներ: Հարկային պարտավորությունների իրականացման երկարաձգման կամ փոփոխության մասին տեղեկատվություն:
Ինչպես լրացնել և ներկայացնել որոշումը
Որոշման լրացման գործընթացը բաղկացած է մի քանի փուլից:
- Դիտարկել բոլոր պահանջվող տեղեկությունները: Նախքան ներկայացումը, հարկային պարտավորությունների մասին տեղեկությունները պետք է հավաքվեն:
- Լրացնել դիմումը: Դիմումը պետք է լրացվի ըստ անհրաժեշտ ձևաչափի:
- Ներկայացնել զեկույցը: Արտաքինության վրա նախապես ծրագրված ժամկետում:
Վճարային մարտահրավերների կարգավորում
Արգելք լինելու դեպքում, հարկային մարմինները կարող են կիրառել վճարային մարտահրավերներ: Հարկային մարմինները կարող են կարգավորել պարտավորությունները՝ խրախուսելով ֆիզիկական անձանց համընկնելուն:
Հարկային մարմինների պարտականությունները
- Ապահովել փոխադարձ աջակցություն
- Ուզում են վերադարձնել հարկային պարտավորությունները վճարելու հնարավորություն
- Հարկային վճարների հարկադիր կարգով գանձման գործընթացը
Որպեսզի չմնաք հարկային պարտավորությունների մեջ
Արժե՞ արդյոք դիմել պրոֆեսիոնալների օգնությանը: Երբեմն հարկային պարտավորությունները կարող են խճճվել: Ակնկալվում է, որ ժամանակին դիմումը կարող է խուսափել հսկայական պարտավորություններից:
Ժամկետները, որոնք պետք է նկատի ունենալ
Նույնիսկ եթե որոշումը ընդունվում է, հարկային մարմինները պետք է հետևեն նրա իրականացմանը: Ժամկետները հետևյալն են:
| Ժամկետ | Նկարագիր |
|---|---|
| 2023 թվականի հունիս | Սահմանված ժամկետում հարկային պարտավորությունների որոշման ներկայացում: |
| 2023 թվականի հուլիս | Հարկային մարմինների կողմից պատասխան: |
Իրավաբանության պատմություն և թվային կարգավորվող գործընթաց
Իրավաբանական վարչությունը մշակում է նոր մոտեցումներ հարկային պարտավորությունների կանոնակարգման համար, ինչպիսիք են էլեկտրոնային ստորագրության կիրառումը, որի միջոցով ֆիզիկական անձները կարող են հեշտությամբ լրացնել և ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը:
Համապատասխան օրենքներ և կանոնակարգեր
Այս որոշման հիմքում ընկած են հայաստանյան «Ապահովությունների մասին» օրենքները, որոնք մշակված են հարկային վարչական գործընթացի բարելավման համար:
Առնչվող օրենքների շարականը
- «Ազգային հարկային օրենսդրություն»
- «Հարկային վարչարարության մասին» օրենքը
- «Հարկային արգելքներ և պահանջներ»
Իրավաբանական վարչությունը շարունակաբար աշխատում է ապահովելու հարկային պարտավորությունների կատարելության բարձր մակարդակ:
Վճարման ընթացակարգերի մանրամասներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 432-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, նախատեսում է կանոններ և ընթացակարգեր, որոնք պետք է հետևեն հարկային պարտավորություններ ունեցող քաղաքացիները: Դրանց մեջ են մտնում վճարման արձանագրության ներկայացումը, պարտքի ձևակերպումը և համապատասխան փաստաթղթերի տրամադրումը:
Հարկադիր վճարման գործընթացը, որը սկսվում է այդ որոշման հիման վրա, պարտադիր է իրականացնել համապատասխան վարչական մարմնի կողմից, որին քաղաքացիները կարող են դիմել անհատապես կամ էլեկտրոնային եղանակով: Վճարման գործընթացը կարող է ներառել նաև հարկային արտոնությունների դիմումներ, որոնք կարող են մեղմել պարտքերի վերականգնման ընթացքը:
Հարկ է նշել, որ որոշման հիմնավորման մեջ առանձնահատուկ ուշադրություն է դարձվում այն դեպքերին, երբ քաղաքացիները կարող են ապարդյուն հակադարձել հարկային պարտավորությունների դեմ: Այսօրինակները ներառում են աշխատանքային պայմանագրի կամ այլ նյութական փաստաթղթերի փաստացի բացակայությունը, որոնք ապացուցում են քաղաքացիների ֆինանսական վիճակը:
Հարկային պարտավորությունների հետ կապված իրավունքներ
Հարկ վճարողները հարցեր ու իրավունքներ ունեն, որոնք կարող են կիրառվել հարկային պարտավորությունների կատարման դաշտում: 432-Ա որոշման հիման վրա, քաղաքացիներն ունեն իրավունքը դիմել ՀՀ ՊԵԿ կամ համապատասխան մարմնի՝ իրենց հարկային պարտավորությունների կրճատման կամ ոչ գործողության մասին: Այսպիսի դիմումները պետք է ներկայացվեն համապատասխան ձևով և ժամանակին:
Քաղաքացիներն իրավունք ունեն օգտվել նաև հարկային խորհրդատվությունից, որը տրամադրվում է ՊԵԿ-ի կողմից: Սա ներառում է բացատրություններ հարկային պարտավորությունների վերաբերյալ, ինչպես նաև առաջարկություններ, թե ինչպես կարող են կատարել իրենց պարտավորությունները արդյունավետ և օրենսդրորեն: Այս հարցում կարևոր է նաև աջակցությունը, որը տրամադրվում է հարկային վարչության կողմից:
Շրջանային իշխանությունների դերը հարկային պարտավորությունների կատարման գործընթացում
432-Ա որոշումը ենթադրում է նաև շրջանային իշխանությունների ակտիվ ներգրավվածություն հարկային պարտավորությունների կատարման գործընթացում: Շրջանային մարմինները կարող են պատասխանատու լինել քաղաքացիների հետ կապում, փաստաթղթերի նախապատրաստման և հարկային պարտավորությունների կատարման վերահսկման համար:
Հայաստանի Հանրապետության շրջանային մարմինները, օրինակ, կարող են առաջարկել տեղական մակարդակում մասնագիտական խորհրդատվություն, ինչը կհանգեցնի արժեքավոր տեղեկությունների տրամադրմանը, որոնք կարող են օգտակար լինել քաղաքացիների համար:
Այսպիսով, հարկային պարտավորությունների գործընթացում քաղաքացիները կարող են դիմել իրենց շրջանի վարչություններին, որպեսզի ստանան աջակցություն իրենց պարտավորությունների կատարելու համար, կամ ուղղակի տեղեկություններ ձեռք բերեն հարկային օրենսդրության վերաբերյալ: