Հարկային պարտավորությունների կատարումը և դրա նշանակությունը
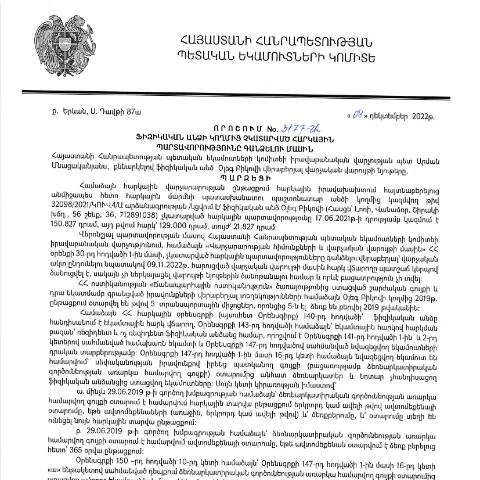
Հարկային պարտավորությունները պետության համար կենսական նշանակություն ունեն, քանի որ ֆինանսավորում են պետական ծրագրերը և ծառայությունները։ Հարկերի չկատարումը կարող է հանգեցնել լուրջ հետևանքների, այդ թվում՝ վարչական ու քրեական պատասխանատվության։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3177-Ա որոշումը նպատակ ունի կարգավորել նման դեպքերը և ապահովել հարկային պարտավորությունների կատարումը։
Լրացման պատրաստություն՝ անհրաժեշտ փաստաթղթերի հավաքում
Պետք է ուշադրություն դարձնել փաստաթղթերի հավաքման գործընթացին, որպեսզի լրացուցիչ հարցեր չառաջանան։ Այս դեպքում անհրաժեշտ փաստաթղթերն են՝
- Հարկ վճարողի անձնագիր - անհրաժեշտ է հաստատելու անձի ինքնությունը;
- Հարկային հաշվետվություններ - այս փաստաթղթերն անհրաժեշտ են վերանայելու պարտավորությունների ընթացքը;
- Փաստաթուղթ՝ պարտավորությունների չկատարումը հաստատող - այս փաստաթուղթը կարող է լինել ֆինանսական հաշվետվություն կամ այլ փաստաթուղթ;
- Աջակցող փաստաթղթեր - այսուհետ կարող են ներառվել նաև առկա պայմանագրեր կամ այլ փաստեր:
Հնարավոր իրավիճակներ և փաստաթղթերի դասակարգում
Հարկային պարտավորությունների չկատարման տարբեր պատճառներ կարող են լինել, ինչպես օրինակ՝ ֆինանսական դժվարություններ, անտեղյակություն կամ սխալ հաշվարկներ։ Ահա որոշ դասակարգումներ.
- Ֆինանսական խնդիրներ - եթե անձը չի կարող կատարել իր հարկային պարտավորությունները ֆինանսական մերժումների պատճառով;
- Սխալ հաշվարկներ - հարկային պարտավորությունների չկատարում, եթե անձը սխալներ է թույլ տվել հաշվարկների ընթացքում;
- Որպեսզի պատշաճ կերպով տեղեկացված չլինի - երբ անձը տեղեկություն չի ստացել պարտավորությունների մասին կամ չի հասկանում դրանց կարևորությունը:
Դիմումի ներկայացման ուղիներ
Դիմումը կարող է ներկայացվել տարբեր ձևերով, որոնք ունեն իրենց առանձնահատկությունները և պահանջները:
- Ինտերնետային ծառայություններ - առաջարկվում է օգտվել ՀՀ ՊԵԿ պաշտոնական կայքից, որտեղ հնարավոր է անել դիմումը էլեկտրոնային եղանակով;
- Քաղաքացիական ծառայությունների կենտրոններ - դիմումը կարող է ներկայացվել նաև կենտրոններում, որտեղ առաջարկվում է աջակցություն;
- Փոստային ուղարկում - եթե անձը ուզում է դիմումը ուղարկել փոստով, ապա պետք է ուշադիր լինել, որ դիմումը հասցված լինի սահմանված ժամկետում:
Դիմումի կարճ նկարագրություն և լրացման կարգ
Դիմումը պետք է պարունակի հետևյալ տեղեկությունները.
- Անուն և ազգանուն - հարկ վճարողի տվյալները;
- Հարկային նույնականացման համար - այս համարը շատ կարևոր է, որպեսզի հնարավոր լինի ճանաչել հարկ վճարողին;
- Պարտավորությունների տեսակները - պետք է նշվի, թե որ պարտավորություններն են չկատարվել;
- Բողոքարկման ժամկետները - ինչպես էլ այդ ժամկետները են սահմանված օրենքի համաձայն:
Լրացման թույնները
Լրացման ժամանակ կարևոր է ուշադիր լինել, քանի որ սխալները կարող են հանգեցնել դիմումի մերժման։ Հաճախ սխալների պատճառները կարող են լինել՝
- Չառաջարկված տեղեկություններ - մի ինչ-որ տվյալներ կարող են բացակայել;
- Սխալ թվեր - հարկային պարտավորությունների չափերը պետք է ճշգրիտ լինեն;
- Պատասխանատվության բողոքարկման ժամկետները - դրանք պետք է համապատասխանեն օրենքի պահանջներին;
Ժամկետներ և ընթացակարգ
Դիմումը պետք է ներկայացվի սահմանված ժամկետներում, որոնք ժամանակ առ ժամանակ կարող են փոփոխվել։ Հիմնական կանոնները հետևյալն են.
| Ժամկետ | Մասնավորություն | Նշումներ |
|---|---|---|
| 30 օր | Դիմումի ներկայացման ժամկետ | Սահմանված օրենքով պահանջված ժամկետ |
| 60 օր | Մերժման դեպքում բողոքարկման ժամկետ | Դիմումի մերժման դեպքում |
| 90 օր | Վերահսկող մարմնի որոշման ժամկետ | Վերահսկող մարմնի որոշման ընդունման ժամկետ: |
Կիրառական անձանց պրոֆիլը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ։ Սակայն, որոշ դեպքերում կարող են լինել բացառություններ.
- Նոր սկսնակ ձեռնարկատերեր - այս անձինք կարող են ազատվել որոշ հարկերից առաջին տարիների ընթացքում;
- Ֆինանսական մեծ դժվարություններ ունեցողները - նրանք, ովքեր ունեցել են ֆինանսական ծանր իրավիճակներ, կարող են դիմել հարկային մարմիններին, որպեսզի ստանան մնացող պարտավորությունների կրճատում;
- Մարդասիրական կազմակերպությունները - որոշ կազմակերպություններ կարող են ազատվել հարկերից ըստ օրենքի:
Իրավական հիմք և պատմական համատեքստ
Նախքան այս որոշման ընդունումը, ՀՀ-ում հարկային պարտավորություններին վերաբերող բազմաթիվ օրենքներ ու որոշումներ են առկա եղել, սակայն այս որոշումը առանձնանում է իր պարզեցմամբ և նպատակաուղղվածությամբ:
ՀՀ ՊԵԿ իրավաբանական վարչությունը մշտապես ձգտում է կատարելագործել հարկային համակարգն ու նվազեցնել հարկային տարաձայնությունները։ Այդ իսկ պատճառով այս որոշումը ընդունվել է՝ հիմք ընդունելով ՀՀ վարչական գործընթացների օրենսգիրքը, որը վերանայվել է 2025 թվականին:
Պետական եկամուտների կոմիտեի հարկային վարչության աշխատանքի առանձնահատկությունները
ՀՀ պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) հարկային վարչությունը զբաղվում է հարկային պարտավորությունների կատարման վերահսկմամբ և հարկային օրենսդրության կիրառմամբ: Այս վարչության աշխատանքը ներառում է ֆիզիկական և իրավաբանական անձանց կողմից հարկերի հաշվարկման, վճարման և հաշվետվության գործընթացների վերահսկողությունը: ՀՀ ՊԵԿ հարկային վարչությունը, հղում անելով ՀՀ վարչական գործընթացների օրենսդրությանը և միջազգային լավագույն փորձերին, իրականացնում է հարկային պարտավորությունների կատարումը և հարկային իրավախախտումների հետաքննությունը:
Հարկային վարչությունը հաճախ համագործակցում է տարբեր պետական մարմինների հետ ՝ անհրաժեշտ տեղեկատվություն և ռեսուրսներ ձեռք բերելու համար: Այս համագործակցությունն օգնում է ապահովել հարկային առումով բոլոր պարտավորությունների կատարումը և օրենսդրական պահանջների լիարժեք կատարումը: Նվազեցնելով հարկային խախտումների թիվը, վարչությունը նպաստում է տնտեսության կայուն աճին:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
08.12.2022թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3177-Ա որոշումը կարևոր նշանակություն ունի ֆիզիկական անձանց համար, ովքեր չեն կատարում իրենց հարկային պարտավորությունները: Նման որոշման ընդունումը պայմանավորված է այն հանգամանքով, որ հարկային պարտավորությունների չկատարումը կարող է բերել ֆինանսական և վարչական հետևանքների: Այս որոշման շրջանակներում, ՀՀ ՊԵԿ-ը հրապարակում է նաև այն անձանց ցուցակը, որոնց նկատմամբ կիրարկվել են հարկային միջոցառումներ:
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել որոշակի վարչական սահմանափակումների, ինչպիսիք են ֆինանսական միջոցների ստացման արգելքներ կամ պետական ծառայություններից օգտվելու սահմանափակումներ: Սա ընդգծում է հարկային պարտավորությունների կատարելու կարևորությունը, որը ոչ միայն պարտադիր է, այլ նաև նպաստում է հասարակական զարգացմանն ու պետության կայունությանը:
Հարկային հանցագործությունների կանխարգելում և իրավական պաշտպանություն
ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային քաղաքականությունը ներառում է նաև հարկային հանցագործությունների կանխարգելումը: Այս իմաստով, կարևոր դեր է խաղում հանրության կրթությունը և տեղեկացվածությունը հարկային պարտավորությունների մասին: ՊԵԿ-ն իրականացնում է բազմապիսի ծրագրեր, որոնք ուղղված են հասարակությանը հարկային գիտակցման բարձրացմանը: Ծրագրերն ընդգրկում են դասընթացներ, սեմինարներ և տեղեկատվական միջոցներ, որոնք նախատեսված են հատկապես երիտասարդների համար:
Ֆիզիկական անձանց իրավունքների պաշտպանությունը հարկային գործընթացներում ևս կարևոր նշանակություն ունի: ՀՀ օրենսդրությունը ապահովում է հարկատուների իրավական պաշտպանության մեխանիզմներ, որոնք կարող են օգտագործվել հարկային հանձնաժողովների որոշումների դեմ բողոքարկելու նպատակով: Այս բողոքարկման գործընթացը ներառում է որոշակի ժամկետներ և պահանջներ, որոնք հարկավորվում են պահպանել: Հարկային վարչությունը, ըստ իր պարտավորությունների, պարտավորվում է ուսումնասիրել բոլոր բողոքները և տրամադրել համապատասխան պատասխաններ:
Հարկային վարչության կողմից իրականացվող վերահսկողական գործունեությունը և հարկային հսկողությունն արտոնում են հարկային նորմերի պահպանման հետևողականությունը, ինչը ապահովում է հարկատուների հավասար հնարավորությունները և կանխարգելում իրավախախտումները: