Դեռևս չկատարված հարկային պարտավորությունները. Կառավարության որոշման նշանակությունը
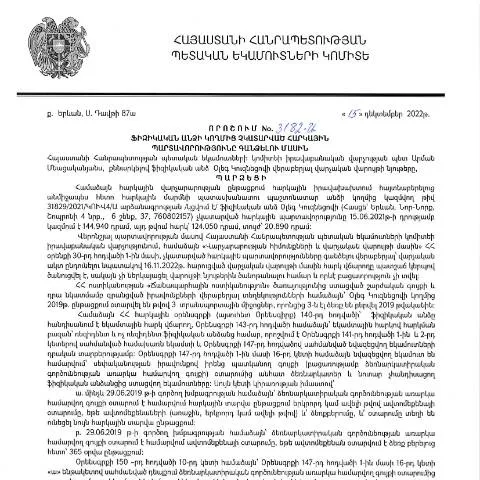
Արդյունքում, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3182-Ա որոշումը ստեղծում է իրավական հիմքեր հարկային պարտավորությունների պահանջման համար, ինչն իր հերթին կարող է առաջացնել իրավունքի սահմանափակումներ և ֆինանսական պատասխանատվություններ ֆիզիկական անձանց համար:
Ով է դիմում ներկայացնողը և ինչու է դա կարևոր
Դիմում ներկայացնում են այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Նման դիմումների ներկայացումն ապահովում է հարկային պարտավորությունների կարգավորումը և կարող է հանգեցնել հարկային հաշվետվությունների բարելավման:
Դիմումի ներկայացման գործընթացը
- Փաստաթուղթը լրացնել: Նախ և առաջ, ուշադրություն դարձրեք բոլոր պահանջվող տեղեկությունների ճիշտ լրացմանը, քանի որ սխալները կարող են հանգեցնել դիմումի մերժման:
- Դիմումը ներկայացնել: Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան վարչությանը, որտեղ այն կգնահատվի ըստ Դիմումի ձևում նշված տեղեկությունների:
- Սպասել պատասխանի: Դիմումն ուղարկելուց հետո, սպասեք պատասխան, որը կարող է լինել դրական կամ բացասական:
Ինչպիսի տեղեկություններ են պահանջվում դիմումի մեջ
Դիմումի ձևը նախատեսում է հետևյալ բաժները՝
- Կոնկրետ անձի տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների մանրամասներ: Հարկային պարտավորության տեսակը, գումարը:
- Կոնտակտային տվյալներ: Հեռախոսահամար, էլ. փոստ:
Այս տեղեկությունները կարևոր են, քանի որ դրանք թույլ են տալիս պետական մարմնին իրականացնել արագ և արդյունավետ աշխատանք:
Ինչու է կարևոր ճիշտ լրացնելը
Դիմումի մեջ սխալ լրացումը կամ բաց թողած տեղեկատվությունը կարող է հանգեցնել մերժման կամ անհրաժեշտության լրացուցիչ փաստաթղթերի տրամադրման:
Խնդիրները կարող են ներառել:
- Սխալ տվյալներ անձի մասին:
- Չլրացված հարկային պարտավորությունների մաս:
- Առանց ստորագրության ներկայացված դիմումներ:
Արդյունքում, յուրաքանչյուր մանրամասնություն պետք է ստուգվի մի քանի անգամ:
Դիմման ներկայացման ժամկետները
Դիմումը ներկայացնելու համար սահմանված ժամկետները կարևոր են, քանի որ դրանք կարող են ազդել վճարման գործընթացի վրա:
Ինքնին ուշացումը կարող է հանգեցնել տուգանքների, ուստի կարևոր է հետևել սահմանված ժամկետներին:
Հիմնական ժամկետները
| Նախատեսված ժամկետ | Նկատողություններ |
|---|---|
| Դիմումի ներկայացման ամբողջական շրջան | 1 ամիս՝ դիմումի ընդունումից հետո |
| Դիմումի վերանայման ժամկետ | 15 օր՝ դիմումի ներկայացումից հետո |
| Տեղեկացման տրամադրում | 30 օր՝ դիմումի ընդունումից հետո |
Ինչպես ներկայացնել դիմումը. պրակտիկ խորհուրդներ
Դիմումը կարող է ներկայացվել թե՛ անձամբ, թե՛ էլեկտրոնային եղանակով:
- Ինքնուրույն լրացում: Կարևոր է, որ դիմումը լրացվի կենսական ու ճիշտ տեղեկատվությամբ:
- Էլեկտրոնային ձևով: Էլեկտրոնային ստորագրության օգտագործումը կարող է արագացնել գործընթացը:
Ամփոփում և հնարավոր խնդիրներ
Դիմումը կարող է մերժվել, եթե
- Անհրաժեշտ փաստաթղթերը բացակայում են:
- Սխալ տեղեկություններ են տրված:
- Երկարացման դեպքում դիմումն ուշ է ներկայացվել:
Այսպիսով, ճիշտ լրացումը և ժամկետների պահպանումը խիստ կարևոր են:
Որպեսզի կարողանաք հաջողությամբ ստանալ անհրաժեշտ պատասխաններ
Եթե դիմումը մերժվում է, անհրաժեշտ է ծանոթանալ պատճառներին և կատարել համապատասխան կորպորատիվ հաղորդագրություններ:
Այդպես կարելի է հասնել առավելագույն արդյունավետությանը և ստանալ պատասխաններ:
Որոշման հիմնադրամները և իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Օլեգ Կուզնեցովի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3182-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը կարգավորում է հարկային պարտավորությունների կատարման գործընթացը: Որոշման շրջանակներում կարևոր է հասնել այն հանգամանքին, որ հարկային պարտավորությունները, որոնց մասին խոսքը գնում է, կարող են լինել ինչպես եկամտային հարկ, այնպես էլ այլ հարկատեսակներ, որոնք պետք է վճարվեն պետական բյուջե: ՀՀ վարչական իրավական գործընթացի շրջանակներում, նման որոշումները կարող են տալ հնարավորություն ամրագրված պարտավորությունների արագ լուծման և պետական ռեսուրսների արդյունավետորեն օգտագործման:
Դիմումների գործընթաց և անհրաժեշտ փաստաթղթերը
Այս որոշման հիման վրա, ֆիզիկական անձինք կարող են դիմել ՀՀ ՊԵԿ համապատասխան մասնագիտացված ստորաբաժանումներին, որպեսզի պարզեն իրենց պարտավորությունների վիճակը և անհրաժեշտության դեպքում կատարեն վճարումներ: Դիմելու գործընթացը կարելի է իրականացնել բեռնաթափումներով, նաև առցանց ձևով, օգտագործելով անձնական համար և էլեկտրոնային ստորագրություն:
Պարտադիր է ներկայացնել հետևյալ փաստաթղթերը՝ հարկային հաշվետվությունները, վերջնաժամկետների վերաբերյալ տեղեկություններ, ինչպես նաև գրավոր դիմում, որը պետք է լինի ձևավորվել համապատասխան ձևաչափով՝ ըստ ՀՀ ՊԵԿ մշակված նմուշների:
Ելնելով այդ փաստաթղթերի բովանդակությունից, հարկային մարմինները կկարողանան իրականացնել հարկային պարտավորությունների հաշվարկ և համապատասխան միջոցներ ձեռնարկել:
Հարկային պարտավորությունների կատարումից հրաժարվելու հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների կատարումից հրաժարվելը կարող է բերել մի շարք իրավական հետևանքների, որոնք նախատեսված են ՀՀ հարկային օրենսդրության մեջ: Այդ թվում են՝ տույժերի և հավելավճարների կիրառումը, ինչպես նաև հնարավոր իրավական գործընթացների սկսումը, որոնք կարող են հանգեցնել պարտքային հավատարմագրերի իրականացման:
Շատ կարևոր է նշել, որ ՀՀ հարկային մարմինները, ընդհանուր առմամբ, ունեն իրավասություն կիրառել հարկային պատասխանատվության միջոցներ, որոնք կարող են afectar ֆիզիկական անձին, մինչդեռ օրենքով սահմանված գործընթացները պետք է ամբողջությամբ պահպանվեն:
Իհարկե, հարկային պարտավորությունների կատարման համար ժամանակին և ամբողջական վճարումը կարող է կանխել իրերի վատթարացումը և ապահովել հարկային ողջամտության պահպանությունը: