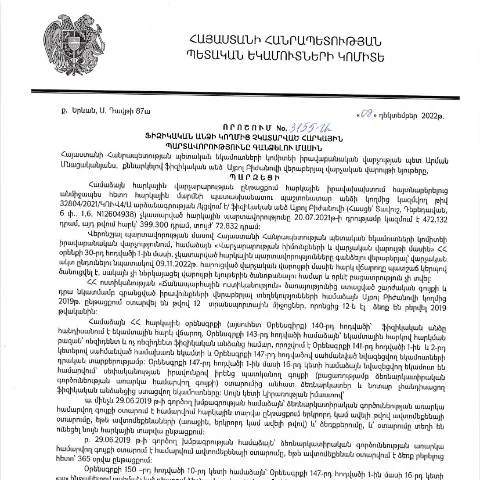
Կառավարության որոշում N3155-ի նշանակությունը և ազդեցությունը
2022 թվականի դեկտեմբերի 8-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետը կայացրել է կարևոր կառավարական որոշում, որը վերաբերում է ֆիզիկական անձինք կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս որոշումը, որը պաշտոնապես հրապարակվել է 2023 թվականի փետրվարի 7-ին, նպատակ ունի կարգավորել հարկային պարտավորությունների կատարման գործընթացը և ապահովել հարկերի արդյունավետ հավաքումը:
Ստեղծման դրդապատճառները և հստակեցումը
Այս որոշման ընդունումը պայմանավորված է հարկային համակարգում առկա խնդիրներով, որոնք վերաբերում են հարկային պարտավորությունների չկատարմանը: ՀՀ կառավարությունը դիտարկում է հարկային պարտավորությունների կուտակումը որպես ֆինանսական սպառնալիք, որը կարող է վնասել երկրի տնտեսական զարգացմանը: Այդ իսկ պատճառով ընդունվել է որոշում, որը նախատեսում է պարունակվող հարկային պարտավորությունների գանձման պարզեցում:
Դպրոցական օրինակ
Երևանի բնակիչներից մեկը, որն աշխատում է անձնական ձեռնարկատիրության ոլորտում, մոտ մեկ տարի առաջ չի կատարել իր հարկային պարտավորությունները, և այժմ պետք է դիմի այս որոշման շրջանակներում:
Որոշման միայնակ աշխատանքային կարգը
Որոշումը ապահովում է բացահայտ գործընթաց, որն արտահայտվում է հետևյալ տրամաբանությամբ:
- Հարկային պարտավորությունների ուսումնասիրություն: ՊԵԿ-ը կստուգի յուրաքանչյուր ֆիզիկական անձի հարկային հաշվեկշիռը:
- Հոգեբանական ուղղորդում: Տեղեկատվություն կտրվի հարկային պարտավորությունների կատարման մասին:
- Գանձման գործընթաց: Վերջնական մշակման արդյունքում կկազմվի գանձման գործողությունների ծրագիր:
Խնդիրների և հատուկ դեպքերի կառավարում
Այս որոշումը հատկապես կարևոր է այն քաղաքացիների համար, ովքեր ունեն հատուկ իրավիճակներ. օրինակ, նրանք, ովքեր ունեն արտաքին պարտքեր, կամ այլ խնդիրներ, որոնք խոչընդոտում են հարկային պարտավորությունների կատարումը:
Փոքրիկ մանրամասներ, որոնք կարող են լինել հատուկ դեպքերի կառավարման համար՝ ի թիվս այլոց:
- Եթերում գտնվելու ժամանակահատվածը:
- Մինիմալ եկամուտ ունեցող քաղաքացիներ:
- Հոգեկան առողջության խնդիրներ ունեցող անձիք:
Ինչպես լրացնել և ներկայացնել պահանջը
Համապատասխան պահանջը լրացնելու գործընթացը կատարվում է հետևյալ քայլերով:
- Էլեկտրոնային ստորագրություն: Համապատասխան փաստաթղթերի ձեռքբերում և լրացում:
- On-line դիմում: ՊԵԿ-ի կայքում համապատասխան բաժնին այցելություն:
- Գանձման գործընթացի հաստատում: Վճարման ընթացակարգի մեկնարկ:
Տվյալների ու փաստաթղթերի վավերացում
Որոշման շրջանակներում քաղաքացիները պետք է ներկայացնեն հետևյալ տեղեկատվությունը:
| Տվյալների տիպը | Վավերացման անհրաժեշտություն |
|---|---|
| Անձնական տվյալներ | Պետք է ներկայացվեն անձնագրի լուսապատճենը և հարկային կոդը |
| Հարկային պարտավորությունների տեղեկություններ | Այն պետք է լինի փաստաթղթից ստացված |
Միաժամանակյա հետևանքները
Այս որոշումը կարող է ունենալ մի շարք հետևանքներ քաղաքացիների համար:
- Անցյալ տարվա հարկային պարտավորությունների վերադարձում: Եթե քաղաքացիները ճիշտ կատարեն ընթացակարգերը, կարող են կրկին օգտվել հարկային արտոնություններից:
- Տուգանքների նվազում: Որոշումը նախատեսում է տուգանքների նվազեցում:
- Աջակցություն ֆինանսական պատասխանատվություններում: Որոշումը կարող է մխիթարել այն մարդկանց, ովքեր դժվարություններ են ունենում ֆինանսական հարցերում:
Հանրային արձագանք և վերլուծություն
Հանրային կարծիքներ ու վարկածներ որոշման վերաբերյալ մեծ թվով են: Ստացած արձագանքներից կարելի է նշել, որ որոշումը ընդունվել է թե՛ աջակցող, թե՛ հակառակորդ դիրքերից:
- Աջակցող կարծիքներ: Այս որոշումը կարող է օգնել մարդկանց, ովքեր խնդիրներ ունեն հարկային պարտավորությունների հետ:
- Հակառակորդ կարծիքներ: Ոմանք նշում են, որ որոշումը կարող է խթանել հարկային պարտավորությունների նվազեցման երևույթը:
Որոշման լրացուցիչ մանրամասները և նպատակները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3155-Ա որոշումը ունի մի շարք կարևոր նպատակներ, որոնք բոլորովին չեն սահմանափակվում միայն հարկային պարտավորությունների գանձմամբ: Այս որոշումն ուղղված է նաև հարկային գիտակցության բարձրացմանը և քաղաքացիների՝ հարկային օրենքների նկատմամբ պատասխանատվության զգացումը զարգացնելու նպատակով:
Այս հարցի շրջանակներում, կարևոր է նշել, որ որոշման հիմքում ընկած է հարկային օրենսդրության պահպանման և հարկային ահաբեկչության կանխարգելման անհրաժեշտությունը: Միաժամանակ, այն նաև կստիպի ֆիզիկական անձանց ավելի ակտիվորեն հետևել իրենց հարկային պարտավորություններին և, անհրաժեշտության դեպքում, կատարել ժամկետային վճարումները:
Հարկային պարտավորությունների գանձման գործընթացի փուլեր
Մինչդեռ որոշումը բերում է կատարողական համակարգի ուժեղացման, հարկային պարտավորությունների գանձման գործընթացը տեղի է ունենում մի շարք փուլերով, որոնք պետք է ուշադիր ուսումնասիրվեն:
- Առաջին փուլը վերաբերում է հարկային պարտավորությունների արձանագրմանը: ՀՀ ՊԵԿ-ն անցկացնում է համապատասխան ուսումնասիրություններ և կազմում հարկային պարտավորությունների ցանկ:
- Երկրորդ քաղաքացիական պարտավորությունների կատարման մասին ծանուցում է ուղարկվում պարտավորություն չունեցող ֆիզիկական անձին: Այս ծանուցման մեջ ներկայացվում են պարտավորության բովանդակությունը, ժամկետները և պատասխանատվության հնարավոր հետևանքները:
- Երրորդ փուլը պարունակում է հնարավոր քրեական գործընթացները: Եթե քաղաքացին չեն կատարում պարտավորությունները, ապա ՊԵԿ-ն իրավունք ունի կիրառել վարչական և քրեական պատասխանատվություն:
Այս փուլերի մեջ յուրաքանչյուր քայլ ունի իր կարևորությունը և նպատակը, որը մշտապես ուղղված է հարկային համակարգի կայունության ապահովմանը:
Արդյունքների հետևանքներն ու սոցիալական ազդեցությունը
ՀՀ ՊԵԿ-ի կողմից կայացված որոշումն ունի զգալի սոցիալական ազդեցություն, որը կարող է վերաբերել ոչ միայն հարկային պարտքերի գանձմանը, այլև հասարակության լայն շերտերի համար:
Դա կարող է բարձրացնել հարկային օրենսդրության նկատմամբ վստահությունը և քաղաքացիների իրազեկվածությունը: Հարկային պարտավորությունները չկատարելու դեպքում, քաղաքացիների համար կարող են ներմուծվել նոր սոցիալական պատասխանատվություններ, որոնք կհանգեցնեն նրանց ֆինանսական վիճակի վատթարացմանը:
Միևնույն ժամանակ, քաղաքացիների կողմից հարկային պարտավորությունների կատարումը կնպաստի հանրային ծառայությունների բարելավմանը, քանի որ հավաքված հարկերը օգտագործվում են պետության զարգացման համար:
Այսպիսով, ՀՀ ՊԵԿ-ի որոշումն ունի բազմակողմանի ազդեցություն, որը պետք է դիտարկվի ոչ միայն որպես հարկային պարտավորությունների գանձման գործիք, այլև որպես հասարակության հարկային գիտակցության և պատասխանատվության խթան: