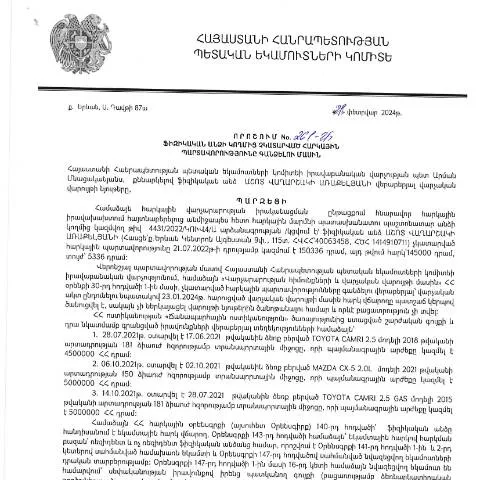
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 21.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 261-Ա որոշումը կարևոր դոկումենտ է, որը նախատեսում է հարկային պարտավորությունների անգործունակության դեպքում անհրաժեշտ քայլերի իրականացումը։ Այս փաստաթուղթը հնարավորություն է տալիս պետական մարմիններին մասնավորապես աշխատել այն մասնավոր անձանց նկատմամբ, ովքեր խախտել են հարկային կանոնները և չեն կատարել իրենց պարտավորությունները:
Մասնակիցներն ու նրանց պարտականությունները
Այս գործընթացում ընդգրկված են երեք հիմնական կողմեր՝ Հայաստանի Հանրապետության պետական եկամուտների կոմիտե (ՀՀ ՊԵԿ), պարտադիր հարկատուներ (ֆիզիկական անձիք) և իրավաբաններ, ովքեր կարող են ներկայացնել հարկատուներին։
Ֆիզիկական անձանց պարտականությունները
- Հարկային հայտարարություններն ու վճարումները ժամանակին տալը՝ ըստ օրենսդրության;
- Իրավունքի սահմաններում գործելու պարտավորություն;
- Պարսավելու դեպքում, հարկային պարտավորությունները կատարել ըստ պահանջների:
Եթե բողոք կա
Ֆիզիկական անձինք ունեն իրավունք բողոքելու հարկային պարտավորությունների գանձման գործընթացի դեմ՝ ներկայացնելով համապատասխան փաստաթղթեր և հիմնավորումներ:
Ծրագրի ներկայացման գործընթացը
Քայլ առ քայլ գործընթացն ընդգրկում է մի շարք կարևոր փուլեր:
Դիմումի պատրաստում
- Ծանոթություն հարկային պարտավորությունների մասին տեղեկություններին;
- Դիմումի ձևակերպում՝ հիմնված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման վրա;
- Անհրաժեշտ փաստաթղթերի հավաքում:
Դիմումը ներկայացնում է
Դիմումը կարելի է ներկայացնել անձամբ կամ էլեկտրոնային ձևով՝ ՀՀ ՊԵԿ կայքի միջոցով:
Փաստաթղթերի ներկայացման պահանջները
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հայտարարություն | Պարտավորությունների կատարումը հաստատող պաշտոնական փաստաթուղթ: |
| Փաստաթղթային ապացույցներ | Այն փաստաթղթերը, որոնք կարող են հաստատել հարկային պարտավորությունների չկատարումը: |
Ծրագրի ընթացքը և ժամանակացույցը
Ծրագրի իրականացումը ենթադրում է մի շարք փուլեր, որոնց ընթացքում հարկային մարմինները պետք է ստուգեն ստացած դիմումները:
Ժամանակացույց
- Դիմումների ընդունման ժամկետը՝ 30 օրվա ընթացքում;
- Նախնական դիտարկումների անցկացում՝ 15 օրվա ընթացքում;
- Ավարտական որոշումների ընդունում՝ 45 օրվա ընթացքում:
Հայցի ներկայացման գործընթաց
Եթե հարկատուն դժգոհ է որոշումից, նա կարող է ներկայացնել հայց՝ ներառելով իր նշումները և համակարգի տրամադրած փաստաթղթերը:
Անհրաժեշտ փաստաթղթեր
- Հայցի ձև՝ լրացված համապատասխան ձևով;
- Ձեռքբերված փաստաթղթերի պատճեններ;
- Այլ անհրաժեշտ փաստաթղթեր՝ ըստ պահանջարկի:
Զարգացումները և հաջորդ քայլեր
Ներկայացման գործընթացից հետո հարկային մարմինները պետք է տրամադրեն ընթացիկ տեղեկատվություն դիմողին:
Ծրագրի ընթացքը
Խնդիրի լուծման համար դատական մարմնի կողմից կարող են կատարվել լրացուցիչ կարիքներ, ինչը նշանակում է, որ դիմողը պետք է պատրաստ լինի պատասխանի սպասելու:
Օգտակար հղումներ
Մանրամասն տեղեկությունների համար առավելագույնը լավ կլինի այցելել ՀՀ ՊԵԿ պաշտոնական կայքը, որտեղ կարելի է գտնել կոնկրետ տեղեկություններ և գործընթացների ներկայացման մանրամասները:
Եզրակացություն
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր մասը է հարկային համակարգի, որը ապահովում է իրավահաջորդությանը և պարտավորությունների կատարումը:
Դիտարկումներ և մեկնաբանություններ 261-Ա որոշման վերաբերյալ
Աշոտ Վաղարշակի Առաքելյանի կողմից կայացված 261-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, պարունակում է մի շարք կարևոր դրույթներ, որոնք ունեն ազդեցություն ինչպես հարկ վճարողների, այնպես էլ պետական մարմինների համար։ Դիմելով ՀՀ ՊԵԿ պաշտոնական կայքին, օգտվողները կարող են ներբեռնել որոշման ամբողջական տեքստը, որն ընդգրկում է հարկային պարտավորությունների մասին տեղեկատվություն, ինչպես նաև տանձավորումների և վճարման մեթոդաբանությունը։
Այս որոշումը մանրամասնեցնում է այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարվել և նախատեսում է համապատասխան վարչական գործողություններ՝ հստակեցնելով, թե ինչպիսի պայմաններում կարող են կիրառվել հարկային պատժամիջոցներ։ Ավելին, որոշման մեջ նշված են նաև այն ընթացակարգերը, որոնք պետք է իրականացվեն պարտավորությունների կատարումը ապահովելու համար, օրինակ՝ հարկային պարտավորությունների մասին уведомления ուղարկելը և պահանջների ձևակերպումը:
Տեղեկատվություն և գրանցում հարկային պարտավորությունների վերաբերյալ
Հարկային պարտավորությունների մասին տեղեկատվության մատչելիությունը և դրանց գրանցումը կարևոր նշանակություն ունեն հարկ վճարողների համար։ ՀՀ ՊԵԿ-ի կողմից տրամադրվող էլեկտրոնային ծառայությունների օգնությամբ, քաղաքացիները կարող են հեշտությամբ ստանալ տեղեկություններ իրենց հարկային պատմության, պարտավորությունների և վճարումների մասին։ Մասնավորապես, հարկ վճարողները պետք է ունենան իրենց անհատական բաժինը, որը ապահովում է մուտք գործել և դիտել բոլոր հարկային փաստաթղթերը:
Այս որոշման շրջանակներում, հարկ վճարողները կարող են դիմել նաև «Հարկային տեղեկագիր» ծառայությանը, որը տրամադրվում է որքան անհրաժեշտ, այնպես էլ՝ ըստ պահանջի։ Դրա միջոցով հնարավոր է ստանալ տեղեկություն չկատարված պարտավորությունների վերաբերյալ, ինչպես նաև գործողությունների հերթականությունը դրանց կատարելու համար։
Մասնավորապես խորհուրդներ հարկ վճարողների համար
Հարկ վճարողները, ովքեր կարող են հայտնվել 261-Ա որոշման ազդեցության ներքո, պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին և ապահովեն դրանց պատշաճ կատարումը։ Առաջարկվում է, որ բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պարբերաբար ստուգեն իրենց հարկային հաշիվները և սեփական տեղեկություններն իրենց անձնական գրանցման համակարգում:
Ավելին, կարևոր է, որպեսզի հարկ վճարողները ճանաչեն իրենց իրավունքներն ու պարտականությունները։ Եթե հարկ վճարողները կարծում են, որ իրենց պարտավորությունները չեն գնահատվել ճիշտ, կարող են դիմել վարչական բողոքարկման գործընթացին՝ ըստ հանրային ծառայությունների և հարկային գործընթացների:
Ավելի կարևոր է, որ հարկ վճարողները կարողանան ճիշտ և ժամանակին արձագանքել ՀՀ ՊԵԿ-ից ստացված տեղեկություններին, կաթվածագրերին և պահանջներին՝ ապահովելով ցանկացած անհրաժեշտ փաստաթղթի տրամադրում: