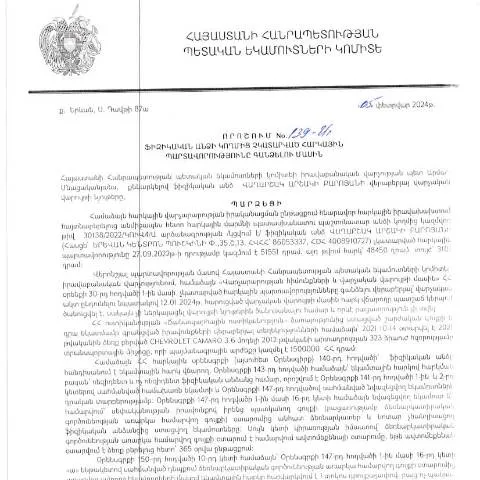
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 05.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 139-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների գանձման գործընթացի մանրամասները։ Այս որոշումը ուղղված է ոչ միայն հարկային մարմիններին, այլ նաև ֆիզիկական անձանց, որոնք ինչ-ինչ պատճառներով չեն կատարել իրենց հարկային պարտավորությունները։
Ավելի քան պարզապես որոշում
Այս որոշումը պետք է դիտարկել որպես ամբողջական գործընթացի մաս, որն ընդգրկում է մի շարք քայլեր, որոնք կարևոր են հարկային պարտավորությունների կատարման համար։ Պետք է նշել, որ հարկային պարտավորություններն են՝ եկամտային հարկ, ավելացված արժեքի հարկ և այլ հարկեր, որոնք պետք է վճարվել ՀՀ օրենսդրության շրջանակներում։
Ովքեր են այս որոշման ներքո
Այս որոշումն աննշան դեր ունի այն ֆիզիկական անձանց համար, ովքեր պարտավոր են կատարել հարկային վճարումներ, բայց դեռեւս չեն կատարել դրանք։ Ահա մի քանի օրինակներ այն մարդկանցից, ովքեր կարող են ընդգրկվել այս գործընթացում.
- Այն անձինք, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կարողացել դրանք ժամանակին կատարել։
- Անձինք, ովքեր սեփական գործունեություն են ծավալում և ունեն հարկային պարտավորություններ։
- Ֆիզիկական անձինք, ովքեր ունեն եկամուտ, բայց չեն ներկայացրել հարկային申报ումներ։
Փոփոխություններ և բացառություններ
Երբեմն մասնավորապես հարկային պարտավորությունները կարող են փոխվել՝ կախված անձի ֆինանսական վիճակից, աշխատանքային պայմաններից կամ այլ հանգամանքներից։ Բացի այդ, որոշ օրենքներ կարող են սահմանել բացառություններ, որ կարող են հանգեցնել հարկային պարտավորությունների նվազեցման կամ նույնիսկ չեղարկման։
Ինչպես լրացնել և ներկայացնել պահանջվող փաստաթղթերը
Պետք է ուշադիր վերաբերվել այն փաստաթղթերին, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման գործընթացում։ Փաստաթղթերը պետք է ներկայացվեն հարկային մարմիններին՝ համապատասխան ձևով և ժամանակին։
Հիմնական քայլերը
- Փաստաթղթերի հավաքում՝ հարկային պարտավորությունների մասին տեղեկությունների ստացում։
- Դիմումի ձևակերպում՝ համապատասխան ձևաթղթի լրացում։
- Փաստաթղթերի ներկայացում հարկային մարմիններին՝ էլեկտրոնային կամ առաքելային եղանակով։
Հայտարարության ընդունման և գրանցման գործընթացը
Հարկային մարմինները պետք է իրականացնել հայտի ստացում և գրանցում։ Այդ գործընթացը նախատեսում է որոշակի ժամկետներ, որոնց ընթացքում հարկային մարմինները պետք է գնահատեն ներկայացված տեղեկությունները և որոշեն հարկային պարտավորությունների կատարման հնարավորությունները։
Հնարավոր հեռանկարներ
Հարկային մարմինները կարող են առաջարկել տարբեր լուծումներ՝ հաշվի առնելով ներկայացված դիմումը։ Քանի որ յուրաքանչյուր դեպք ունիկալ է, հարկային մարմինը կարող է առաջարկել ժամանակավոր վճարումների հարմարեցման հնարավորություն կամ գիտակցվել պահանջների նվազեցման տարբերակներ։
Արդյունք եւ հետեւանքներ
Որոշումը կարող է հանգեցնել տարբեր արդյունքների՝ կախված ներկայացված փաստաթղթերի ամբողջականությունից և ճշտությունից։ Եթե դիմումը ընդունվի, հարկային պարտավորությունները պետք է կատարվեն ժամանակին, այլապես կարող են առաջանալ վարչական տույժեր կամ այլ հետևանքներ։
Ամփոփում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 05.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 139-Ա որոշումը պարզեցնում է հարցը ֆիզիկական անձանց դրամական պարտավորությունների գանձման գործընթացում։ Ավելի շատ տեղեկությունների ստանալու համար հարկային մարմինների պաշտոնական կայքը կարող է լինել օգտակար աղբյուր։
Դրվագներ որոշման իրավաբանական հիմքերի մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 139-Ա որոշման իրավաբանական հիմքերը հիմնված են ՀՀ հարկային օրենսդրության վրա, որն ամրագրված է 2023 թվականի վարչական կարգի օրենսգրքում: Այս որոշումն ի մասնավորի վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել հարկային պարտավորությունները սահմանված ժամկետներում, ինչի արդյունքում պետական բյուջեն suffers վնասներ:
Դրա հիման վրա, հարկային վարչությունը կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց, որը ենթադրում է անհրաժեշտ փաստաթղթերի հավաքում, հաշվարկների կատարում և համապատասխան ծանուցումների առաքում: Ի լրումն, նշված որոշման մեջ նաև հստակեցված են այն իրավախախտումները, որոնք կարող են հիմնավորել հարկային պարտավորությունների գանձման գործընթացը:
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
Հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի քանի կարևոր փուլերից, որոնք պարտադիր կերպով պետք է իրականացվեն ՀՀ ՊԵԿ համապատասխան մասնագետների կողմից:
- Պաշտոնական ծանուցումը՝ հարկ վճարողին տեղեկացնելու համար նրա պարտականությունների մասին:
- Հարկային պարտավորությունների հաշվարկը՝ եկամուտների և ծախսերի մասնագիտական գնահատմամբ:
- Վիճակագրական տվյալների վերլուծություն՝ պարտավորությունների առկայությունը հաստատելու նպատակով:
- Հարկ վճարողի հետ հեռախոսային կամ էլեկտրոնային կապի միջոցով համաձայնեցման փորձերը:
- Եթե հարկ վճարողը չի արձագանքում, ապա կարող է սկսվել հարկային պարտավորությունների բռնագանձման գործընթաց:
Այս փուլերը շատ կարևոր են, քանի որ դրանք ապահովում են հարկ վճարողի իրավունքների պաշտպանությունը և թույլ են տալիս վերահսկել գործընթացը ըստ օրենքների:
Հարկային պարտավորությունների գանձման օրենքի նոր դիրքեր
Իրավաբանները նշում են, որ 2023 թվականին ՀՀ-ում իրականացվել են հարկային համակարգի բարեփոխումներ, որոնք ուղղված են ժամկետները և ընթացակարգերը պարզեցնելու, ինչպես նաև հարկ վճարողների իրավունքները պաշտպանելու նպատակով: Այսպիսով, հարկային պարտավորությունների գանձման գործընթացն այժմ ավելի թափանցիկ է, իսկ ֆիզիկական անձանց համար ստեղծված են նոր հնարավորություն ու ժամկետներ՝ իրենց պարտավորությունները կատարելու:
Փոփոխությունները, որոնք սահմանվել են 2023 թվականի վարչական կարգի օրենսգրքում, նաև անդրադառնում են վճարումներ իրականացնելու արարքների արագացմանը, ինչը հնարավոր է դարձել էլեկտրոնային ծառայությունների միջոցով: Այս բարեփոխումները կարևորություն են տալիս e-signature-ին և ID քարտերին՝ հզորացնելով պետության և քաղաքացիների միջև փոխգործակցությունը:
Այս կապակցությամբ, հարկ վճարողները պետք է լինեն տեղեկացված, որ ցանկացած հայտ և խնդրագրերի ներկայացումը պետք է իրականացվի բացառապես էլեկտրոնային եղանակով՝ համապատասխան մարմնին: