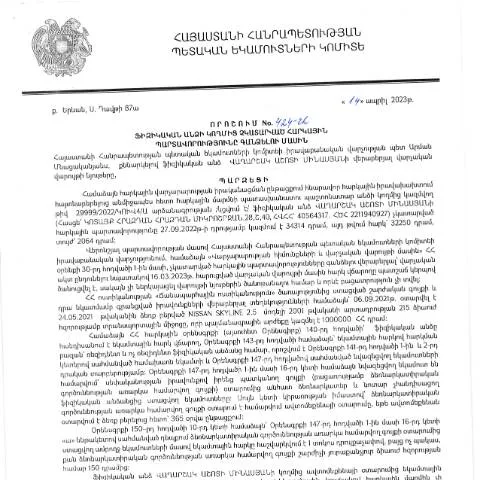
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 424-Ա որոշում
2023 թվականի ապրիլի 14-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետը կնքեց 424-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս փաստաթուղթը առանձնանում է իր կարևորությամբ, քանի որ այն սահմանում է իրավական շրջանակը, որտեղից ֆիզիկական անձինք պարտավոր են վճարել իրենց հարկային պարտավորությունները՝ ըստ ՀՀ հարկային օրենսդրության։ Այս հոդվածում կքննարկենք այս որոշման ակունքները, դրա կիրառման շրջանակը, ինչպես նաև այն ընթացակարգերը, որոնք անհրաժեշտ են դրա կիրառման համար։
Պատմական համատեքստ և օրենսդրական հիմունքներ
ՀՀ հարկային համակարգը, ինչպես նաև հարկային պարտավորությունների գանձման գործընթացը երկար ճանապարհ է անցել։ 424-Ա որոշումը մշակվել է մի շարք օրենսդրական փոփոխությունների հիման վրա, որոնք իրականացվել են վերջին տարիներին։ Հարկային պարտավորությունների կատարումը կարևորագույն խնդիր է պետության տնտեսական կայունության համար։ Ուստի, իշխանությունները մշտապես աշխատում են հարկային վարչարարությունը պարզեցնելու և արդյունավետության բարձրացման ուղղությամբ:
Երկրում գործող ՀՀ հարկային օրենսդրությունը հիմնված է Գերագույն խորհրդի 1991 թվականի օրենքների վրա, որոնք վերափոխում են նախկին խորհրդային համակարգը։ 424-Ա որոշման ընդունման նպատակը այս օրենսդրական համակարգի մեջ ֆիզիկական անձանց հարկային պարտավորությունների կատարումը խթանելն է:
Ովքեր են ենթակա այս որոշման կիրառմանը
424-Ա որոշումը կիրառվում է բոլոր ֆիզիկական անձանց վրա, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Դա կարող է ներառել ինչպես անհատ ձեռներեցներին, այնպես էլ սովորական քաղաքացիներին, ովքեր ունեն հարկային պարտավորություններ, օրինակ՝ եկամտային հարկ, գույքի հարկ, և այլն:
Ստեղծված իրավիճակները
- Անհատ ձեռներեցներ: Նրանք, ովքեր հարկային տվյալներ չեն ներկայացրել կամ չեն կատարել իրենց հարկային պարտավորությունները ժամանակին:
- Ֆիզիկական անձիք: Նրանց, ովքեր ունեն եկամուտ, բայց չեն ներկայացրել հարկային հայտարարագիր:
- Իրավաբանական անձիք: Երբ ֆիզիկական անձը հանդիսանում է իրավաբանական անձի հիմնադիր կամ տնօրեն:
Ինչ անել, եթե հարկային պարտավորությունները չկատարվել են
Եթե դուք գտնվում եք իրավիճակում, որտեղ հարկային պարտավորությունները չեք կատարել, ապա առաջին քայլը պետք է լինի ֆիզիկական անձի կողմից հարկային պարտավորությունների մանրամասն ուսումնասիրությունը։ Այդ նպատակով նշված է, որ հարկային մարմինները պարտավոր են ապահովել քաղաքացիների իրավագիտակցությունը:
Ծրագրեր և ընթացակարգեր
- Ակտիվացրեք ձեր հարկային հաշիվը: Կապվեք հարկային մարմնի հետ և ստացեք տեղեկություններ ձեր հարկային պարտավորությունների վերաբերյալ:
- Հարկային հայտարարագրի լրացում: Լրացրեք հարկային հայտարարագիրը և ներկայացրեք այն համապատասխան օրենքներին համապատասխան:
- Վճարում իրականացնելու գործընթաց: Նշված է, որ հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում:
Որպեսզի համոզվեք, որ հետևում եք բոլոր քայլերին, կարող եք դիմել նաև մասնագիտական խորհրդատվություն ստանալու համար:
Վիճակներն ու հաշիվները, որոնք անհրաժեշտ են
Քաղաքացիները, որպեսզի կատարեն հարկային պարտավորությունները, պետք է ունենան համապատասխան փաստաթղթեր, որոնք կստուգեն նրանց նախորդ պարտավորությունները և վճարման պատմությունը։ Դրանք կարող են լինել հետևյալը:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հայտարարագիր | Անհրաժեշտ տեղեկություններ ձեր եկամուտների մասին: |
| Վճարման պաստառ կամ ցուցակ | Սահմանված վճարումները հաստատող փաստաթուղթ: |
| Փաստաթուղթ՝ վավերացված ID քարտի կամ անձնագրի | Իմացեք ձեր անձնական տվյալները հաստատելու համար: |
Նշված ժամանակահատվածները
424-Ա որոշման շրջանակներում նշված են նաև սահմանված ժամկետները, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը:
- Հայտարարագրերի ներկայացման վերջնաժամկետներ: Ժամկետները տարբեր են կախված հարկատեսակի տեսակներից:
- Վճարման վերջնաժամկետներ: Յուրաքանչյուր պարտավորության վճարման վերջնաժամկետը նույնպես որոշված է օրենքով:
- Մանրամասն տեղեկություններ: Հարկային մարմինները պարտավոր են տրամադրել քաղաքացիներին համապատասխան տեղեկություններ:
Պատասխանատվությունները և հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ լուրջ հետևանքներ, որոնք կարող են ներառել վարչական տուգանքներ կամ նույնիսկ քրեական պատասխանատվություն:
Հնարավոր հետևանքները
- Վարչական տուգանքներ: Շատ դեպքերում, եթե պարտավորությունները չկատարվեն ժամանակին, կարող են կիրառվել վարչական տուգանքներ:
- Քրեական պատասխանատվություն: Վարչական օրենսդրության և քրեական օրենսդրության համաձայն, կարող են վերահսկվել նաև ավելի խստացված հետևանքներ:
Դիմումի ներկայացման ընթացակարգը
Եթե դուք որոշել եք դիմել հարկային մարմիններին՝ հարկային պարտավորությունները կատարելու նպատակով, ապա պետք է հետևեք որոշակի ընթացակարգերին:
Դիմումի ներկայացման քայլերը
- Էլեկտրոնային գրանցում: Հարկային մարմինների կայքում պետք է գրանցվեք որպես օգտվող:
- Դիմումի լրացում: Լրացրեք համապատասխան դիմումը և կից փաստաթղթերը:
- Վճարումների իրականացում: Պետք է կատարեք վճարումները էլեկտրոնային եղանակով:
Այս գործընթացն ընթանում է էլեկտրոնային չափազանց հեշտ համակարգի միջոցով, որը թույլ է տալիս վերջին պահին ստանալ տեղեկությունները:
Այլ կարևոր ակնարկներ
Որպեսզի համոզվեք, որ ձեր նկատմամբ կիրառվող բոլոր ընթացակարգերը հասկանում եք, անհրաժեշտ է նաև հետևել բոլոր կարգապահական նորմերին, որոնք ներառված են գործող օրենքներում:
424-Ա որոշման կիրառումը կարող է լինել խստացված, կախված ձեր պարտավորություններից, ուստի խորհուրդ է տրվում համագործակցել մասնագետների կամ իրավաբանների հետ:
Հարկային պարտավորությունների չկատարման հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 424-Ա որոշումը նախատեսում է որոշակի հետևանքներ ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման դեպքում: Այն ընդգրկում է ոչ միայն ֆինանսական տուգանքներ, այլ նաև իրավաբանորեն նախատեսված այլ միջոցներ, որոնք կարող են կիրառվել հարկային պարտավորությունների կատարումը խոչընդոտող անձանց նկատմամբ:
Հարկային պարտավորությունների չկատարման դեպքում հարկային մարմինը կարող է կիրառել հետևյալ միջոցները. 1. Տուգանքներ՝ ըստ օրենքով սահմանված տոկոսադրույքի; 2. Հարկային պարտավորությունների կատարումը պահանջող դատական պահանջներ; 3. Հարկային պարտավորություններին համապատասխանեցնող միջոցառումներ, օրինակ՝ ակտիվների բռնագանձում:
Նախատեսված է նաև, որ ֆիզիկական անձը կարող է ներողություն խնդրել հարկային մարմնից և ներկայացնել համապատասխան փաստաթղթերը՝ ապաքրուվելու համար, ինչի արդյունքում կարող է մեղմվել տուգանքի չափը:
Դիմումների և փաստաթղթերի կազմման կարգը
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է ճիշտ և անցնում փաստաթղթերի կազմում: Դիմումները և փաստաթղթերը պետք է համապատասխանեն ՀՀ օրենսդրության պահանջներին և ներկայացվեն ՀՀ ՊԵԿ համապատասխան բաժիններին:
Պարտադիր պայմաններից մեկը է՝ դիմումները պետք է ներկայացվեն էլեկտրոնային եղանակով՝ օգտագործելով անձնական թվային ստորագրություն և ID քարտ:Ուշադրություն դարձրեք, որ բոլոր փաստաթղթերը պետք է ունենան QR կոդ, որը թույլ կտա հաստատել փաստաթղթի օրինականությունը:
Դիմումն աշխատանքային ժամերին պետք է ներկայացվի 5 աշխատանքային օրում՝ տվյալ օրենքի դրույթներին համապատասխան: Սակայն, եթե դիմումը ներկայացվում է վճարման ժամկետի անցնելուց հետո, ապա հարկատուն կարող է դիմել նաև ռեակցիոն ժամանակահատվածում:
Դատարանային վարույթների փուլերը
Եթե հարկային մարմինը որոշում է դիմել դատարան՝ հարկային պարտավորությունների գանձման համար, ապա հայտ ենք ունենում դատարանային վարույթների մի շարք փուլեր:
Առաջին փուլը դիմումի ներկայացումն է, որտեղ հարկային մարմինը ներկայացնում է իր պահանջները դատարանին: Այս փուլում հարկատուն ունի իրավունք պատասխանել դատարանի պահանջներին և ներկայացնել իր փաստարկները:
Վարույթի հաջորդ փուլը դատական նիստն է, որտեղ կողմերը ներկայացնում են իրենց փաստարկները: Դատական նիստի ընթացքում կարող են նշանակվել նաև մասնագիտական եզրակացություններ:
Վերջին փուլում դատարանը կայացնում է վճիռ, որը կարող է լինել նպաստավոր թե ոչ՝ հարկային մարմնի կամ հարկատուի համար: Մասնավորապես, եթե դատարանը որոշում կայացնի հարկային մարմնի օգտին, հարկատուն ունի իրավունք բողոքարկել այդ վճիռը օրվա ընթացքում: