ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարման շրջանակներում որոշման նշանակությունը
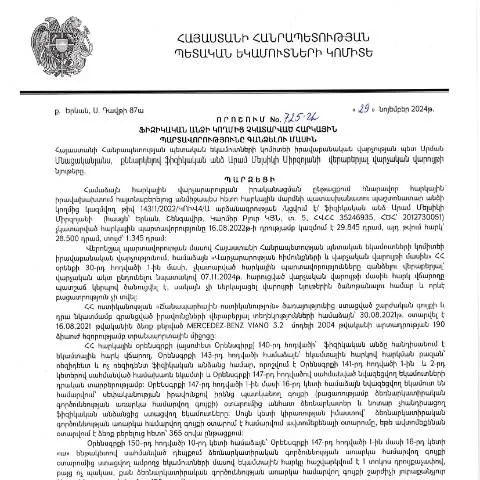
Հարկային պարտավորությունների կատարման հարցը հաճախ հանդիսանում է ֆիզիկական անձանց իրավաբանների և ֆինանսական խորհրդատուների ուշադրության կենտրոնում: 29 նոյեմբերին 2024-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 725-Ա որոշումը ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, կարևորագույն գործիք է իրավաբանական պատշաճ միջոցների կիրառման համար: Այս որոշմամբ նախատեսվում է, թե ինչ միջոցներ են կիրառվում հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ: Անհրաժեշտ է հասկանալ, թե ինչ դեր ունի այս փաստաթուղթը, ով և ինչ պայմաններում պետք է այն ներկայացնի:
Հարկային պարտավորությունների շուրջ գոյություն ունեցող իրավիճակները
Մեր հասարակությունում հարկային պարտավորությունները կատարվում են տարբեր պատճառներով՝ ֆինանսական դժվարություններ, անհասկանալի կանոնակարգեր կամ պարզապես անտեղյակություն: Այս որոշման շրջանակներում, հարկադիր միջոցների կիրառման դեպքում, ֆիզիկական անձինք կարող են հայտնվել մի շարք իրավիճակներում:
- Ֆինանսական դժվարություններ: Մարդիկ, ովքեր դժվարությունների են բախվում, կարող են դիմել համապատասխան մարմիններին՝ խնդրելով հարկային պարտավորությունները ժամանակավոր կասեցնել:
- Անհայտ նախադրյալներ: Հնարավոր է, որ որոշ քաղաքացիներ չիմանան իրենց հարկային պարտավորությունների մասին:
- Սահմանափակումներ: Իսկ որոշ անձինք կարող են ունենալ սահմանափակումներ, որոնք նրանց թույլ չեն տալիս լիարժեք իրականացնել իրենց պարտավորությունները:
Որոշման հաղորդման ընթացակարգը և ժամկետները
Շնորհիվ այս որոշման, հարկերի հավաքման համակարգը կարող է կատարելագործվել: Դրա շնորհիվ, նշված պարտավորությունները կարող են ավելի արդյունավետ կերպով հետևվել և վերահսկվել: Որոշման հրապարակումից հետո, այն ուժի մեջ է մտնում որոշակի ժամկետում:
Այսինքն, հարկային պարտավորությունները չկատարած անձինք պետք է ուշադիր հետևեն կարգին և ժամկետներին, որպեսզի չխախտեն օրենքը:
Դիմումի ներկայացման կարգը
Ըստ Կառավարության որոշման՝ դիմումները կարող են ներկայացվել թե՛ առցանց, թե՛ ձեռքով: Առցանց համակարգը առաջարկում է ավելի արագ և հարմարավետ լուծումներ, սակայն յուրաքանչյուր ֆիզիկական անձ պետք է հաշվի առնի նաև իր անձնական տվյալների անվտանգությունը:
Առցանց դիմում
Առցանց դիմումն ուղարկելու համար անհրաժեշտ է օգտվել պետական մարմնի պաշտոնական կայքից, որտեղ լրացված հայտը պետք է ուղարկվի համապատասխան բաժին:
Ներթողություն
Անհրաժեշտ է նաև հիշել, որ հարկադիր միջոցներն ուժի մեջ են մտնում որոշակի ժամկետներում:
Որոշման պարունակությունը և կենսական նշանակությունը
Այս որոշումը պարունակում է մի շարք կարևոր տեղեկություններ, որոնք օգնում են հասկանալ, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավաբանական հետեւանքների:
- Անձնական պատասխանատվություն: Որոշումն ընդգծում է, որ ֆիզիկական անձինք պետք է անձամբ պատասխանտվություն կրեն իրենց հարկային պարտավորությունների համար:
- Հնարավոր հետևանքներ: Եթե հարկային պարտավորությունները չեն կատարվում, կարող են կիրառվել որոշակի միջոցներ՝ սկսած տուգանքներից մինչև դատական գործերի հարուցում:
Հաշվետվության կարգը և պահման սկզբունքները
Հարկային մարմինը պարտավոր է կանոնավոր կերպով հաշվետվություններ կազմել՝ կապված հարկային պարտավորությունների կատարման ընթացքի հետ:
Հաշվետվության ձևաչափը
Հաշվետվությունների ձևաչափը մշակվում է ՀՀ ՊԵԿ-ի կողմից, իսկ իրավաբանական անձինք կարող են օգտվել էլեկտրոնային համակարգից:
Հաշվետվության հանձնման ժամկետները
Հաշվետվությունները պետք է հանձնվեն նախապես սահմանված ժամկետներում՝ խուսափելու համար տուգանքներից և կարգապահական արձանագրություններից:
Հատուկ դեպքեր և թերություններ
Եթե ֆիզիկական անձը գտնվում է հատուկ իրավիճակում, ինչպիսիք են՝ արտասահմանում բնակությունը, առողջական խնդիրները կամ այլ ծանր հանգամանքներ, ապա անհրաժեշտ է դիմել իրավաբանական օգնության:
- Արտասահմանում բնակվող անձինք: Նրանք պետք է կարողանան ներկայացնել համապատասխան փաստաթղթեր, որոնք հաստատում են իրենց կարգավիճակը:
- Մանկություն և հոգեկան առողջություն: Մարդիկ, ովքեր չունեն հոգեկան ჯანმრთություն կամ են մանկահասակ, կարող են ներկայացնել իրենց պատասխանատվությունը երկրորդ անձի միջոցով:
Վերջնաժամկետների նշանակությունը և միջոցառումների կայացումը
Որպեսզի այս որոշման շրջանակներում առաջադրված պարտավորությունները կատարվեն, անհրաժեշտ է հաշվարկել բոլոր ժամկետները: Վերջնաժամկետները օգնում են ինչպես պետական մարմիններին, այնպես էլ քաղաքացիներին:
Ժամկետների հաշվարկման մեթոդներ
Ժամկետների հաշվարկման ընթացքում հարկավոր է հաշվի առնել պետական մարմինների արձագանքման ժամանակները, ինչպես նաև քաղաքացիների պարտավորությունները:
Հասցեում որոշման արդյունավետությունը և հաջորդ քայլերը
Քաղաքացիները, ովքեր դիմել են այս որոշմամբ, պետք է կարողանան իրականացնել իրենց պահանջները և կայացնել որոշումներ:
Եթե քաղաքացիները ցանկանում են դիմել հարկերի հավաքման հետ կապված, ապա խորհուրդ է տրվում обратиться մասնագետի, ով կարող է օգնել նրանց բոլոր հարցերում:
Բարձրաստիճան իրավաբանների կիրառում և պատասխանատվություն հարկային պարտավորությունների մասին
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար Արամ Մելսիկի Միրզոյանի կողմից ընդունված 725-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևորագույն փաստաթուղթ է, որը անհրաժեշտ է առավել մանրամասն ուսումնասիրել: Այս որոշման մեջ առանձնահատուկ ուշադրություն է դարձվել ինչպես հարկային կարգավորումների կիրառմանը, այնպես էլ իրավաբանական պատասխանատվության մեխանիզմներին: Օրինակ, եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ապա կարող են կիրառվել վարչական միջոցներ, որոնք նախատեսում են հարկային պարտավորությունների կատարումը պարտավորեցնող որոշումներ:
Այս որոշումը հանգուցակ է այնպիսի իրավիճակների համար, երբ հարկային իրավախախտումների արդյունքում ստեղծվում է հարկային պարտավորությունների աճ: Իրավաբանները, հատկապես հարկային իրավունքի ոլորտում, պետք է հատուկ ուշադրություն դարձնեն հարկային պարտավորությունների կատարման գործընթացներին և դրանց հետևանքներին: Առավոտյան ժամերին, ՀՀ ՊԵԿ իրավաբանական վարչությունն ստանում է բազմաթիվ դիմումներ, որտեղ քաղաքացիները ցանկանում են պարզել, թե ինչ ձևով կարող են լուծել իրենց հարկային խնդիրները՝ համաճարակային իրավիճակների կամ աշխատաշուկայի փոփոխությունների պատճառով:
Հարկային պարտավորությունների վերահսկողության մեխանիզմները
725-Ա որոշումը փաստում է, որ հարկային պարտավորությունների վերահսկողությունը իրականացնում է ՀՀ ՊԵԿ իրավաբանական վարչությունը, որը մշտապես զբաղվում է հարկային համակարգի բարելավմամբ և քաղաքացիների իրավունքների պաշտպանությամբ: Այդ կապակցությամբ, անհրաժեշտ է ավելացնել, որ վարչությունը ոչ միայն հետևում է պարտավորությունների կատարմանը, այլ նաև աշխատում է կանխարգելիչ միջոցառումներ իրականացնելու ուղղությամբ:
Հարկային պարտավորությունների վերահսկողության մեխանիզմները ներառում են ոչ միայն վարչական, այլ նաև քրեական պատասխանատվության դաշտը: Օրինակ, եթե հարկատուն երկու և ավելի անգամ չի կատարել իր պարտավորությունները, ապա իրավապահ մարմինները կարող են սկսել քրեական գործ: Այսպիսով, հարկային օրենքների խախտումը կարող է հանգեցնել ոչ միայն վարչական, այլ նաև քրեական պատասխանատվության:
Եվս մեկ կարևոր կետ է, որ ՀՀ ՊԵԿ-ը մշտապես աշխատում է հարկային պարտավորությունների իրագործման գործընթացներն ավելի թափանցիկ և հասանելի դարձնելու ուղղությամբ, ինչը նշանակում է, որ քաղաքացիները կարող են հեշտությամբ ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, օգտագործելով էլեկտրոնային ծառայություններ:
Քաղաքացիական ակտերի մոնիտորինգ և հարկային պարտավորությունների ազդեցությունը տնտեսության վրա
ՀՀ ՊԵԿ-ի համար կարևորագույն նպատակներից մեկն այն է, որ հարկային պարտավորությունների չկատարումն իր ազդեցությունը ունի ոչ միայն քաղաքացիների վրա, այլ նաև երկրի տնտեսության ընդհանուր վիճակի վրա: 725-Ա որոշումը ստեղծում է հնարավորություն մոնիտորինգի իրականացնելու, ինչը կարող է նպաստել տնտեսության կայուն զարգացմանը:
Այս մոնիտորինգը, որը ներառում է ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց՝ հարկային պարտավորությունների կատարումը, թույլ է տալիս հասկանալ, թե որտեղ են հայտնվում ռիսկային ոլորտները, և այդուհետ քննարկել, թե ինչպես հնարավոր է բարելավել իրավիճակը: Դրանք կարող են լինել հարկային խուսափումների կամ այլ իրավախախտումների կանխարգելմանն ուղղված ռազմավարություններ:
Այնուամենայնիվ, պետք է հաշվի առնել նաև այն, որ այս գործընթացը պահանջում է խոր երկխոսություն իրավաբանական մարմինների, տնտեսվարողների և հասարակության միջև: Հարկային պարտավորությունների կատարելությունը պետք է դառնա մի ընդհանուր նպատակ, ինչը կբերի բարեփոխումների և նորարարությունների, որոնք անհրաժեշտ են մեր երկրի զարգացման համար: