Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
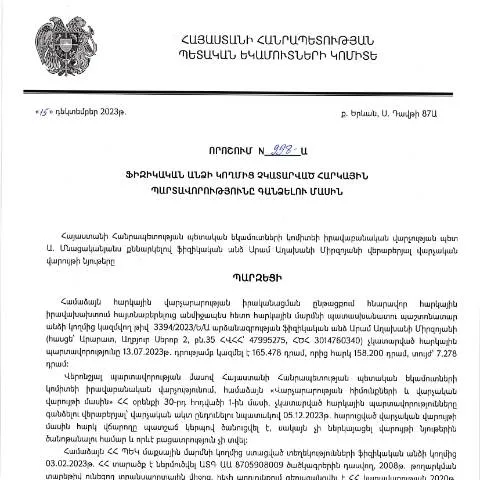
Հարկային պարտավորությունների կատարման գործընթացը հանդիսանում է թե՛ անհատների, թե՛ կազմակերպությունների համար կենսական նշանակություն ունեցող հարց: Հայաստանում, հարկային պարտավորությունների չկատարման դեպքում, կառավարությունը կարող է կիրառել տարբեր մեխանիզմներ՝ պարտավորությունները գանձելու նպատակով: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 998-Ա որոշումը հանդիսանում է այս գործընթացի կարևոր բաղադրիչ:
Ովքեր են պարտավորությունները ներկայացնող կողմերը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, բայց մինչև որոշման ընդունումը չեն կատարել իրենց պարտավորությունները: Հարկային պարտավորությունների վերաբերող կարգավորումները տեղադրված են ՀՀ հարկային օրենսդրությունում, և ցանկացած ֆիզիկական անձ (նույնիսկ արտասահմանում բնակվողները) կարող են ենթարկվել այս որոշման կիրառման:
Ընդհանուր պահանջներ
- Պարտավորությունների չկատարման դեպքում՝ ըստ ընթացիկ օրենսդրության, պարտադիր է ներկայացնել համապատասխան փաստաթղթերը:
- Եթե ֆիզիկական անձը գտնվում է արտերկրում, ապա պետք է հաշվի առնել նաև հարկային համաձայնագրերը:
- Մինչև պարտավորությունների ներկայացումը, անհրաժեշտ է ստանալ ՀՎՀՀ (հիմնական հարկային հաշվառման համար) և ՀԾՀ (հարկային վճարումների համար) համարները:
Փաստաթղթերի պատրաստման և ներկայացման գործընթացը
Այս գործընթացն ընդգրկում է մի քանի փուլ:
- Փաստաթղթերի հավաքագրում: Պետք է հավաքել բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են պարտավորությունների գոյությունը:
- Փաստաթղթերի լրացում: Պետք է լրացնել համապատասխան ձևաթղթերը, որոնք նախատեսված են ՊԵԿ-ի կողմից:
- Ներկայացում: Պետք է ներկայացնել փաստաթղթերը համապատասխան մարմնին՝ առցանց կամ անձամբ:
Փաստաթղթերի լրացման առանձնահատկությունները
Ստորև ներկայացված են փաստաթղթերի որոշ կարևոր բաժիններ:
- Հարկային պարտավորությունների նշանակությունը: Պետք է պարզ ներկայացնել, թե cuales հարկային պարտավորություններ են չկատարվել:
- Նախորդ փաստաթղթերի տվյալները: Նախորդ հարկային հաշվետվությունները կամ վճարումները, եթե առկա են:
- Հասցե և տվյալներ: Մշտական բնակության կամ գրանցման հասցեն:
Արդյունքում՝ գործընթացի լրացումը և հետագա քայլերը
Բոլոր փաստաթղթերը ներկայացնելուց հետո, հարկային մարմինը իրականացնելու է իրենց ընթացակարգերը, որոնք կարող են ներառել:
- Փաստաթղթերի ստուգում: Դրանք արդյունապես հաստատում են, կամ կարող են գտնել բացթողումներ:
- Ամփոփագիր: Վերջնական որոշում, որը կարող է լինել թե՛ դրական, թե՛ բացասական:
Որպեսզի այս գործընթացը արդյունավետ լինի, ինչպիսի քայլեր են հնարավոր
Դիտարկելով այս գործընթացի կարևորությունը, ֆիզիկական անձինք պետք է գործեն հետևյալ կերպ:
- Ինքնուրույն հետևել իրենց հարկային պարտավորություններին:
- Կիրառել էլեկտրոնային ստորագրություն և անձնական համարը:
- Ժամանակին ներկայացնել բոլոր անհրաժեշտ փաստաթղթերն:
Այլ հատուկ դեպքեր և մոտեցումներ
Մի շարք հատուկ դեպքեր, որոնք կարող են ազդել գործընթացի վրա, ներառում են:
- Մինորները: Եթե խոսքը վերաբերում է մինորներին, ապա ծնողները կամ օրինական ներկայացուցիչները պետք է ներկայացնեն փաստաթղթերը:
- Անձանց, ովքեր գտնվում են արտերկրում: Նրանք պետք է ուշադրություն դարձնեն միջազգային հարկային համաձայնագրերին:
Հնարավոր մերժման կամ խնդիրների դեպքում
Եթե որոշումը մերժվի կամ խնդիրներ առաջանան, պահանջվում է հետևյալ:
- Վերաքննություն: Անգլախոս գրավոր դիմում ներկայացնել վերաքննության համար:
- Նոր փաստաթղթերի ներկայացում: Եթե փաստաթղթերում բացթողումներ կան, դրանք պետք է վերափոխել:
Հետևողականություն գործընթացում
Հարկային մարմինների հետ հաղորդակցությունը կարևոր է: Պետք է լինել համառ և հարցնել, թե ինչպե՞ս կարող եք հետևել ձեր դիմումի ընթացքին:
Հարկային պարտավորությունների գանձման ամբողջական գործընթաց
Այս որոշումը մի կարևոր քայլ է հարկային համակարգի արդյունավետության ապահովման համար: Այն հնարավորություն է տալիս կառավարությանը վերահսկել հարկային պարտավորությունների կատարման մակարդակը:
Վերջնական խորհուրդներ
Անհրաժեշտ է լինել ուշադիր բոլոր փաստաթղթերի նկատմամբ, որպեսզի բացառվեն ցանկացած չհիմնավորված խնդիրներ: Դիտարկելով, թե ինչպես է հայկական հարկային համակարգը գործում, կարող եք ապահովել, որ ձեր պարտավորությունները կատարվեն ժամանակին:
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 998-Ա որոշումը նախատեսում է մի շարք կարևոր գործընթացներ և փուլեր, որոնք անհրաժեշտ են հարկային պարտավորությունների արդյունավետ և օրինական գանձման համար:
Առաջին փուլում հարկային մարմինը պատասխանատու է բացահայտելու այն ֆիզիկական անձանց, որոնք չունեն կատարել պարտադիր հարկային վճարումները։ Այս գործընթացը իրականացվում է որպես նախնական ուսումնասիրություն, որտեղ հավաքվում են հարկատուի տվյալները, ներառյալ նրա ՀՎՀՀ-ն, պաշտոնական հասցեն և հարկային տեղեկությունները:
Հարկային պարտավորությունների գանձման հետ կապված հաջորդ քայլը հաղորդագրությունների տրամադրումն է, որն իրականացվում է ոչ միայն առկա հասցեներով, այլ նաև էլեկտրոնային եղանակով՝ օգտագործելով հարկ платիսանց համակարգերը: Հարկային մարմնին մատակարարված տեղեկությունները կարող են ամփոփված լինել 998-Ա որոշման հիման վրա, և հարկատուները պարտավոր են կարգավորել իրենց պարտքերը 30 օրվա ընթացքում:
Եթե հարկատուն չի արձագանքում, ՊԵԿ-ն ձեռնարկում է իրավական գործողություններ, այդ թվում՝ բանկային հաշիվների լոկալիզացիա և այլ միջոցառումներ:
Հարկային պարտավորությունների գանձման իրավունքների պաշտպանություն
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացում ներգրավված են նաև իրավական պաշտպանական մեխանիզմներ, որոնք նախատեսված են ՀՀ քաղաքացիական օրենսդրությամբ և հարկային օրենսդրությամբ:
Հարկատուները ունեն իրավունք՝ դիմելու ՊԵԿ-ին կամ դատարան, եթե նրանք համարում են, որ իրենց դեմ վարույթները իրականացվել են օրենսդրության խախտման կամ նրանց իրավունքների ոտնահարման պայմաններում: Վարկածը կարող է հիմնված լինել հարկային մարմնի կողմից տրամադրված տեղեկությունների սխալության կամ հարկային պարտավորությունների չընդունման վրա:
Հարկային պարտավորությունների գանձումը կարող է ենթարկվել նաև անմիջական վերահսկողության, որտեղ հարկատուները կարող են ներկայացնել իրենց փաստարկները և ապացույցները դատարանում, իսկ դատարանի երաշխիքները կարող են ապահովել իրավական պաշտպանություն:
Հարկային պարտավորությունների կատարումից հրաժարվելու հետևանքները
Ֆիզիկական անձանց համար հարկային պարտավորությունների կատարումից հրաժարվելը կարող է հանգեցնել մի շարք հետևանքների, որոնք ոչ միայն ֆինանսական են, այլև կարող են այլասերում առաջացնել անձնական և սոցիալական կյանքում:
Առաջին հերթին, հարկային պարտավորությունների չկատարման հետևանքով կուտակվում են տուգանքներ և տոկոսադրույքներ, որոնք ավելացնում են պարտքը: Երկրորդ՝ հարկային մարմինը կարող է սահմանել կոշտ միջոցներ, որոնք ներառում են հաշվեհամարների արգելափակում, ունեցվածքի բռնագանձում կամ անգամ քրեական պատասխանատվություն:
Ուստի, հարկատուները պետք է լինեն զգույշ և խստորեն հետևեն իրենց հարկային պարտավորություններին, քանի որ դա մոլորեցնում է ոչ միայն ֆինանսական վիճակը, այլև կարող է վնաս հասցնել նրանց հեղինակությանը և սոցիալական դիրքին: