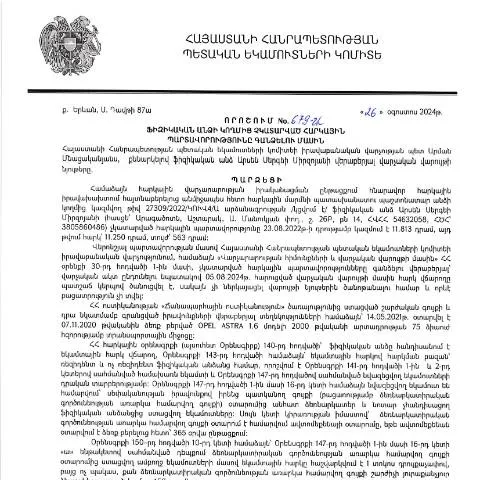
Հարկային պարտավորությունների գանձման գործընթացը. Հիմնարար դրույթներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված 26.08.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 679-Ա որոշումը ազդարարում է հարկային պարտավորությունների ոչ կատարման հանգամանքներում իրականացվող վարչական միջոցառումների մասին: Դրանով հարկային մարմինները տրամադրում են սահմանափակ իրավասություններ, որոնք վերաբերում են ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձման գործընթացին:Այս որոշմամբ նախատեսված տակտիկաները անհրաժեշտ են հարկային պարտավորությունների բացակայության կամ ուշացման դեպքերում:
Ովքե՞ր են պատասխանատու՝ 679-Ա որոշման կիրառման առումով
Այս որոշումն ուղղված է յուրաքանչյուր ֆիզիկական անձի, որը պետական եկամուտների կոմիտեի կողմից ճանաչվել է հարկային պարտավորությունների ենթակա: Այն կարող է ներառել ամենատարբեր քաղաքացիներ, ովքեր ունեցել են հարկային պարտավորություններ, բայց չեն կատարել դրանք:
- Երիտասարդները: 18 տարեկանից բարձր անձինք, ովքեր ունեն հարկային պարտավորություններ:
- Արտասահմանաբնակ քաղաքացիները: Հայտնի է, որ որոշ բարեխղճորեն կատարում են հարկային պարտավորությունները, սակայն կան նաև դեպքեր, երբ նրանք հնարավոր է երկար ժամանակ չեն կատարում դրանք:
- Հատուկ կարգավիճակներ: Կան մի շարք դեպքեր, երբ անձինք կարող են ազատվել հարկային պարտավորություններից՝ հաշվի առնելով իրենց սոցիալական կամ առողջական վիճակը:
Դուք արդեն ստացել եք զգուշացում. ինչ հետևում է
Եթե հարկային մարմինները ձեռնարկում են միջոցներ հարկային պարտավորությունները գանձելու համար, ապա առաջին հերթին նրանք պետք է տրամադրեն զգուշացում: Այս զգուշացումը պետք է պարունակի տեղեկություններ՝ պարտավորությունների վերաբերյալ, ինչպես նաև ժամկետները:
Եթե դուք ստացել եք նման հաղորդագրություն, ապա ձեզ անհրաժեշտ է հետևել որոշակի քայլերին՝ դեֆիցիտը ստուգելու համար:
- Ավելի մանրամասն տեղեկություններ ստանալու համար կարող եք դիմել հարկային մարմիններին:
- Եթե ունեք հարցեր կամ դժգոհություններ, ապա կարող եք ներկայացնել վերաքննիչ հարցումներ:
- Կարևոր է պատրաստել անհրաժեշտ փաստաթղթերը՝ ապացուցելու համար, որ դուք չունեք պարտավորություններ կամ դրանք կատարելու համար այլ պայմաններ ունեք:
679-Ա որոշման առանձնահատկությունները: Ի՞նչ է այն տարբերակում
Ասել է թե, 679-Ա որոշումը արժեքավոր է իր շրջանակներում: Այն տարբերակում է մի շարք այլ որոշումներից, որոնք վերաբերում են հարկային պարտավորություններին:
Այս որոշման գլխավոր առանձնահատկությունը այն է, որ այն նախատեսում է ֆիզիկական անձանց նկատմամբ հատուկ վարչական գործընթացներ՝ առանց ծանրաբեռնվածության և ժամանակի կորուստի:
Այն, ինչին պետք է ուշադրություն դարձնել, դա է, որ որոշման կիրառում կարող է տեղի ունենալ միայն այն ժամանակ, երբ նախորդ բոլոր փուլերը, ինչպիսիք են զգուշացումները և ռիսկային գնահատումները, ավարտվել են:
Ինչպես պետք է լրացնել և ներկայացնել 679-Ա որոշմանը կից պահանջվող փաստաթղթերը
Քանի որ 679-Ա որոշման կիրառման գործընթացը կապված է հարկային պարտավորությունների կատարման հետ, անհրաժեշտ է, որ յուրաքանչյուր քաղաքացին ճիշտ լրացնի և ներկայացնի պահանջվող փաստաթղթերը:
- Նախապատրաստել փաստաթղթերը: հարկային հայտարարագրեր, բանկային հաշվի տեղեկանքներ և այլ փաստեր, որոնք ապացուցում են հարկային պարտավորությունների կատարման կամ բացակայության փաստը:
- Լրացնել համապատասխան ձևը: Միշտ օգտագործեք պաշտոնական ֆորմաներ, որոնք կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Ներկայացնել փաստաթղթերը: Հաշվարակամ՝ ներկայացրեք ձեր փաստաթղթերը ներբեռնված ֆորմաների միջոցով, որոնք ընդլայնում են տրամադրած տեղեկատվությունը:
Հնարավոր հրաժարվի դեպքում. Ինչ անել
Եթե հարկային մարմինները որոշում են հրաժարվել ձեր դիմումից կամ հայտնաբերել են սխալներ, ապա պետք է գործելու որոշակի քայլեր ձեռնարկեք:
- Ինտեգրվել վերաքննիչ գործընթացին:
- Ստանալ փոխադարձ տեղեկատվություն և աշխատանքային գործընթացի ընթացքի վերաբերյալ:
- Եթե անհրաժեշտ է, դիմել փաստաբանի օգնությանը:
Հիշեք, որ հարկային մարմինները պարտավոր են տրամադրել հիմնավորված պատասխաններ:
Որպեսզի չհայտնվեք իրավիճակների մեջ. Ինչպե՞ս կանխել հարկային պարտավորությունները
Ինչպես նշվեց, հարկային պարտավորությունները կարող են առաջանալ ամենատարբեր պատճառներով: Այնուամենայնիվ, կարելի է կանխել դրանց առաջացումը:
- Հետաքրքրություն հարկային օրենսդրության նկատմամբ: Պահպանեք պաշտոնական աղբյուրների հետադարձ կապ:
- Հարկային հաշվետվությունների ժամանակին լրացում: Մի թողեք, որ ժամկետները անցնեն:
- Հետադարձ կապ հարկային մարմինների հետ: Հաճախակի հարցումներ կատարեք:
679-Ա որոշման շրջանակներում իրականացվող վարչական գործընթացների պատմական համատեքստը
Հարկային պարտավորությունների գանձման գործընթացները ՀՀ-ում ունեն երկար պատմություն: 679-Ա որոշման կարգավորումները հանդիսանում են մի միտում՝ բացահայտելու ֆինանսական պատասխանատվությունը:
Այս պատմության մեջ կարևոր հանգամանքներից է նաև՝ ինչպես են փոխվել հարկային օրենքները՝ ժամանակի ընթացքում:
Պետք է նկատել, որ հարկերի գանձման գործընթացը մշտապես ենթարկվում է փոփոխությունների՝ առաջացնելով նոր կանոններ:
Դիտարկվող արդյունքներն ու արդյունաբերության զարգացումը
679-Ա որոշման արդյունքները պետք է վաղաժամ նշվեն, քանի որ դրանց ազդեցությունը կարող է լայն լինել: Դրանք կարող են ազդել ինչպես քաղաքացիների ֆինանսական բարեկեցության, այնպես էլ երկրի տնտեսական իրավիճակի վրա:
Այս որոշման միջոցով անհրաժեշտ է ապահովել ֆինանսական կայունություն և իրավական հարցերի լուծումներ:
Ի վերջո, հարկային պարտավորությունները անհրաժեշտ են պետության ֆինանսական իրացման համար:
Հարկային պարտավորությունների կատարումը և դրանց վատթարացման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել մի շարք բացասական հետևանքների ֆիզիկական անձանց համար, որոնք հստակորեն սահմանված են ՀՀ հարկային օրենսդրության մեջ: Առաջին հերթին, հարկային պարտավորությունների չկատարումն առաջացնում է վարչական պատասխանատվություն, որը կարող է ներառել տուգանքների և այլ վարչական օժանդակությունների կիրառումը: 679-Ա որոշման շրջանակներում նախատեսվում են կոնկրետ պարտավորություններ, որոնց կատարման համար ժամանակահատվածը սահմանված է օրենքով:
Ավելին, հարկային պարտավորությունների չկատարման դեպքում ֆիզիկական անձը կարող է բախվել նաև այլ ֆինանսական դժվարությունների, ինչպիսիք են վարկային պատմության վատթարացումը կամ սեփականության բռնագանձումը: Հարկային մարմինների կողմից իրականացվող հարկային միջոցառումները հաճախ կարող են հանգեցնել ֆինանսական ծանրաբեռնվածության, որը պատահականորեն կարող է ազդել անձի ֆինանսական կայունության վրա:
Տեղեկատվության տրամադրման գործընթացը և անվստահության մակարդակը
Հարկային օրենքները պահանջում են, որպեսզի ֆիզիկական անձանց տրամադրվի այնպիսի ինֆորմացիա, որը կօգնի նրանց հասնել հարկային պարտավորությունների կատարմանը: 679-Ա որոշման շրջանակում ՀՀ ՊԵԿ-ը պարտավոր է տրամադրել պարզեցված տեղեկատվություն, սակայն հաճախ հարկադրվում են ենթարկվել վարչական գործընթացներին, որոնք կարող են առաջացնել անվստահություն պետական կառավարման համակարգի նկատմամբ:
Ֆիզիկական անձինք, ովքեր չեն ստանում բավարար տեղեկատվություն իրենց պարտավորությունների և իրավունքների մասին, կարող են զգալ, որ համակարգը չեն կարողանում հասկանալի դարձնել: Այդ իսկ պատճառով կարեւոր է, որ պետական մարմինները ներդրեն ավելի հասկանալի և մատչելի մեթոդներ տեղեկատվության տրամադրման համար, ներառյալ էլեկտրոնային լուծումները, որոնք հեշտացնում են քաղաքացիների մուտքը տեղեկատվությանը:
Ամփոփիչ դիտարկություններ 679-Ա որոշման կիրառման պայմաններում
Առաջացած վիճակը 679-Ա որոշման կիրառման շրջանակում պահանջում է մանրակրկիտ ուսումնասիրություն և գնահատում, քանի որ այն անդրադառնում է հարկային պարտավորությունների կատարման և դրանց վարչական պատասխանատվության հարցերին: Ֆիզիկական անձինք պետք է գիտակցեն, որ հարկային պարտավորությունների կատարումը ոչ միայն ենթադրում է ֆինանսական պարտավորություններ, այլ նաև կարևոր է հասարակության և պետության համար: Այս դեպքերը պետք է դիտարկվեն հանրային վստահության և պատշաճ հարկային քաղաքականության տեսանկյունից:
Սկզբունքորեն, հարկային մարմինները պետք է ուշադրություն դարձրեն քաղաքացիների կրթությանը և տեղեկացվածությանը, որպեսզի նվազեցնեն հարկային պարտավորությունների խախտման ռիսկը: Ծրագրեր, որոնք կարող են աջակցել քաղաքացիների կրթությանը, կարող են ներառել համաժողովներ, բաց դասեր, և էլեկտրոնային տեղեկատվական ռեսուրսներ, որոնք բացատրում են հարկային պարտավորությունները և դրանց կատարման ընթացակարգերը: